Este artículo se publica en colaboración con Project Syndicate.
Puede que no sea el único profesor de finanzas que, al plantear temas de ensayo a sus alumnos, ha recurrido a una pregunta como la siguiente: “En su opinión, ¿la crisis financiera mundial fue causada principalmente por una intervención excesiva del gobierno en los mercados financieros, o por una insuficiente?” Ante esta pregunta de alternativa excluyente, mi clase más reciente se dividió en tres grupos.
Alrededor de un tercio, fascinado por el atractivo ilusorio de la hipótesis de los mercados eficientes, sostenía que los gobiernos eran los pecadores originales. Sus intervenciones mal concebidas –en particular las de las aseguradoras hipotecarias respaldadas por Estados Unidos Fannie Mae y Freddie Mac, así como la Ley de Reinversión Comunitaria– distorsionaron los incentivos del mercado. Algunos incluso adoptaron el argumento del libertario estadounidense Ron Paul, que culpaba a la mera existencia de la Reserva Federal como prestamista de última instancia.
Otro tercio, en el extremo opuesto del espectro político, veía como villano al antiguo presidente de la Fed, Alan Greenspan. Fue la notoria renuencia de Greenspan a intervenir en los mercados financieros, incluso cuando el apalancamiento crecía de forma notable y los precios de los activos parecían haber perdido contacto con la realidad, lo que generó el problema. En términos más generales, los gobiernos occidentales, con su enfoque de regulación laxa, permitieron que los mercados se desbocaran en los primeros años de este siglo.
El tercio restante intentó tener las dos cosas a la vez, argumentando que los gobiernos intervinieron en exceso en algunos ámbitos y de forma insuficiente en otros. Evitar la pregunta tal como se planteó no es una estrategia sólida para hacer un examen; pero es posible que los estudiantes hayan dado en el clavo.
Ahora que la crisis quedó atrás hace siete años, ¿cómo han respondido los gobiernos y los votantes de Europa y Norteamérica a esta importante pregunta? ¿Han demostrado con sus acciones que consideran que los mercados financieros necesitan controles más estrictos o, por el contrario, que el Estado debería repudiar los rescates y dejar que las empresas financieras afronten las consecuencias plenas de sus propios errores?
A juzgar por su retórica y sus políticas regulatorias, parecería que la mayoría de los gobiernos han acabado en el tercer grupo, el de los indecisos. Es cierto que han implantado una gran cantidad de controles detallados, examinando los balances de los bancos con una intensidad sin precedentes e insistiendo en aprobar las distribuciones de efectivo, el nombramiento de directivos clave e incluso las descripciones de puestos de los miembros de los consejos de administración.
Pero han descartado cualquier apoyo futuro del gobierno o del banco central a las instituciones financieras en dificultades. Los bancos deben ahora elaborar “testamentos vitales” que muestren cómo pueden liquidarse sin el apoyo de las autoridades. El gobierno se lavará las manos si tienen problemas: la era del “demasiado grande para caer” ha terminado.
Quizá este enfoque de doble vía era inevitable, aunque sería bueno conocer el punto final deseado. ¿Se trata de un sistema en el que vuelva a predominar la disciplina del mercado o los reguladores seguirán vigilando de cerca a la dirección en un futuro previsible?
Pero ¿qué han concluido los votantes? En la primera oleada de elecciones posteriores a la crisis, el mensaje fue claro en un sentido y confuso en otro. Cualquier gobierno que estuviera en el poder cuando estalló la crisis, ya fuera de izquierdas o de derechas, fue expulsado y reemplazado por un gobierno de la orientación política opuesta.
Eso no fue universalmente cierto –véase la alemana Angela Merkel–, pero sí lo fue ciertamente en Estados Unidos, el Reino Unido, Francia y otros países. Francia pasó de la derecha a la izquierda, y el Reino Unido de la izquierda a la derecha. Pero el veredicto de los votantes sobre sus gobiernos fue más o menos idéntico: las cosas salieron mal durante su mandato, así que fuera.
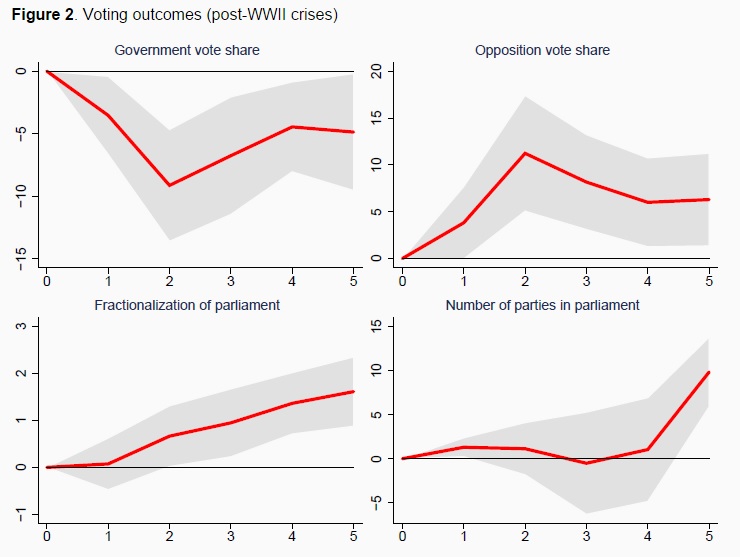
Ahora bien, ya se vislumbra una tendencia más consistente. Tres economistas alemanes, Manuel Funke, Moritz Schularik y Christoph Trebesch, acaban de elaborar una evaluación fascinante basada en más de 800 elecciones en países occidentales a lo largo de los últimos 150 años, cuyos resultados cotejaron con 100 crisis financieras. Su conclusión principal es contundente: “la política da un giro brusco hacia la derecha tras las crisis financieras. De media, el voto a la extrema derecha aumenta alrededor de un tercio en los cinco años siguientes a una crisis bancaria sistémica.”
La Gran Depresión de los años treinta, que siguió al crac de Wall Street de 1929, es el ejemplo más evidente y preocupante que viene a la mente, pero la tendencia también puede observarse en los países escandinavos, tras las crisis bancarias que sufrieron a principios de los años noventa. Por ello, intentar explicar, por ejemplo, el auge del Frente Nacional en Francia en función de la impopularidad personal y política del presidente François Hollande no tiene sentido. Hay fuerzas de mayor calado en juego que su vida privada exótica y su incapacidad para conectar con los votantes.
La segunda gran conclusión a la que llegan Funke, Schularik y Trebesch es que gobernar se vuelve más difícil después de las crisis financieras, por dos razones. El auge de la extrema derecha coincide con un panorama político típicamente fragmentado, con más partidos y una menor proporción de votos para el partido en el gobierno, ya sea de izquierdas o de derechas. Por ello, la acción legislativa decisiva resulta más difícil.
Al mismo tiempo, se produce un aumento de la movilización extraparlamentaria: más huelgas y más largas, y manifestaciones más numerosas y de mayor tamaño. El control de las calles por parte del gobierno ya no es tan seguro. El número medio de manifestaciones contra el gobierno se triplica, la frecuencia de los disturbios violentos se duplica y las huelgas generales aumentan al menos un tercio. Grecia ha elevado recientemente esas cifras.
La única conclusión tranquilizadora a la que llegan los tres economistas es que estos efectos se van diluyendo gradualmente. Los datos nos dicen que, transcurridos cinco años, lo peor ha pasado. Eso no parece ser lo que está ocurriendo ahora en Europa, si observamos el reciente susto electoral de Francia, sin mencionar Finlandia y Polonia, donde los populistas de derechas ya han llegado al poder. Quizá la respuesta sea que el reloj empieza a contar los cinco años cuando la crisis está completamente superada, algo que aún no es cierto en Europa.
Así pues, la política parece destinada a seguir siendo una tarea difícil durante algún tiempo. Y los banqueros y financieros, ampliamente culpados de la crisis, permanecerán en el lugar de castigo durante un tiempo más, hasta que las expectativas de los votantes sobre la estabilidad económica y financiera se vean satisfechas de forma más consistente.
La publicación no implica la aprobación de las opiniones por parte del Foro Económico Mundial.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Howard Davies, primer presidente de la Autoridad de Servicios Financieros del Reino Unido (1997-2003), es presidente del Royal Bank of Scotland.
Imagen: banderas de la Unión Europea ondean frente a la sede de la Comisión Europea en Bruselas. REUTERS/Thierry Roge.


