El lanzamiento de la Interfaz Unificada de Pagos (UPI), un sistema de pagos digitales en tiempo real, ha revolucionado los pagos digitales en India.
India lidera el mundo en transacciones de pago en tiempo real, con 48.600 millones de transacciones procesadas en 2021.
Nuestra investigación estima que la UPI ha ahorrado a la economía india aproximadamente 67.000 millones de dólares desde su puesta en marcha en abril de 2016.
India ha avanzado considerablemente en el desarrollo de su infraestructura pública digital: los sistemas y servicios digitales disponibles para el público, proporcionados por el Gobierno o entidades públicas y gestionados conforme a un conjunto de normas habilitadoras, que permiten prestar servicios públicos y facilitan la actividad económica.
Entre los logros destacados de la infraestructura pública digital de India figuran la creación de Aadhaar, un sistema de identificación único basado en datos biométricos, y el lanzamiento de la Interfaz Unificada de Pagos (UPI), un sistema de pagos digitales en tiempo real que ha revolucionado los pagos digitales en India.
Transformación digital
La sólida infraestructura pública digital de India ha desempeñado un papel fundamental para hacer posible la transformación digital del país, prestar servicios de gobernanza transparentes y centrados en la ciudadanía y facilitar avances en diversos ámbitos, como DigiLocker (repositorio en línea de documentos de la ciudadanía). Además, la infraestructura digital desempeñó un papel importante en la respuesta del país a la pandemia de COVID-19: las aplicaciones Aarogya Setu y CoWin ayudaron a hacer seguimiento de la propagación del virus y contenerla, así como a facilitar la vacunación de un gran número de personas en poco tiempo.
Al hablar de infraestructura pública digital, es necesario destacar especialmente la UPI por el impacto que ha generado. La UPI, lanzada por la Corporación Nacional de Pagos de India (NPCI) en 2016, permite a la ciudadanía transferir dinero al instante de una cuenta bancaria a otra. La UPI ha revolucionado los pagos digitales en India, al permitir que las personas y las empresas realicen transacciones de manera fluida y segura.
A lo largo de los años, los métodos de pago han evolucionado considerablemente a medida que avanzaba la tecnología y cambiaban las preferencias sociales. Desde el trueque y el uso de metales preciosos como moneda hasta la introducción de los pagos digitales, la forma en que pagamos los bienes y servicios ha experimentado enormes transformaciones.
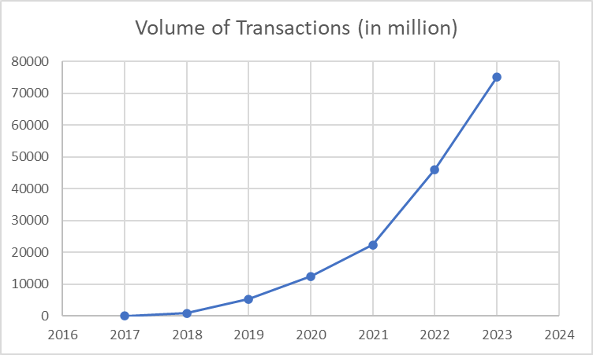
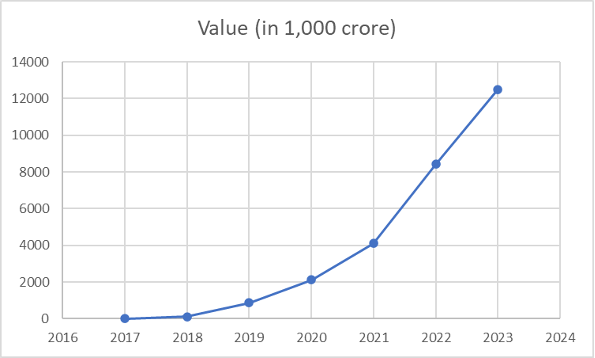
La UPI es un ejemplo destacado de ello: ha crecido enormemente a lo largo de los años, con 9.410 millones de transacciones, por un valor de 14,89 lakh crore de INR (181.000 millones de dólares),procesadas solo en mayo de 2023. Esto equivale aproximadamente a 3.600 transacciones por segundo, un aumento interanual del 58% en el número de transacciones. De hecho, según el informe publicado por ACI Worldwide en 2022, India lidera el mundo en transacciones de pago en tiempo real, con 48.600 millones de transacciones procesadas en 2021. Cabe señalar que China ocupa el segundo lugar, con apenas el 38% del número de transacciones de pago en tiempo real procesadas en India ese mismo año.
La UPI ha propiciado un cambio de comportamiento significativo entre la población india: cada vez se realizan más transacciones pequeñas y de bajo importe mediante pagos digitales, como comprar una taza de té por 0,12 dólares o una bolsa de verduras frescas por 2 dólares.
Sin embargo, pese a las importantes inversiones realizadas en el desarrollo de la infraestructura pública digital de India, hay pocos estudios sobre el impacto de estas iniciativas.
Por ello, para comprender el impacto de la UPI en India, realizamos una investigación primaria mediante encuestas a usuarios de la UPI de todos los grupos de edad del país, incluidas ciudades de nivel 1 y nivel 2.
Ahorros digitales
El estudio se propuso estimar el ahorro monetario que supone usar la UPI frente a otros métodos destacados y parte del supuesto de que el dinero transferido mediante la UPI se habría transferido de todos modos, pero por otro medio con un coste diferente para la economía. En el estudio, este coste económico se mide teniendo en cuenta los costes de las transacciones, como las comisiones por la tasa de descuento al comerciante (MDR) de las tarjetas de crédito y débito, los costes de las transacciones de la UPI y el coste de imprimir billetes.
La encuesta evaluó las preferencias de la población respecto al medio de transacción —efectivo, tarjetas de crédito y tarjetas de débito—, y consideramos un rango entre la primera y la tercera preferencia para calcular un intervalo basado en el importe total transferido mediante la UPI hasta abril de 2023.
Hasta febrero, se habían transferido aproximadamente 300 lakh crore de INR (3,66 billones de dólares) mediante la UPI desde su puesta en marcha en abril de 2016. Según nuestra investigación y análisis, estimamos que, si ese importe se hubiera transferido en efectivo, con tarjetas de crédito o débito o por otros medios de pago en lugar de mediante la UPI, le habría costado a la economía aproximadamente 5,5 lakh crore de INR (67.070 millones de dólares), cifra que podría ascender hasta 7,2 lakh crore de INR (87.800 millones de dólares), según las alternativas elegidas por las personas en ausencia de la UPI.
Para calcular este ahorro, se tiene en cuenta y se resta el coste de las transacciones de la UPI. Esto significa que la UPI ha ahorrado a la economía aproximadamente 5,5 lakh crore de INR (67.070 millones de dólares) desde su puesta en marcha. Se trata de una cantidad considerable que pone de relieve el impacto de la UPI en la economía india.
¿Qué está haciendo el Foro Económico Mundial con respecto a la Cuarta Revolución Industrial?
El Centro de Tecnologías de Frontera e Innovación reúne a científicos, responsables de políticas públicas y líderes empresariales para comprender las tecnologías emergentes y sus implicaciones en el mundo real.
Al facilitar la colaboración y la experimentación, el Centro ayuda a sus socios a convertir la innovación surgida de la investigación en aplicaciones prácticas que abordan desafíos globales compartidos.
Además, el estudio reveló que la UPI se ha convertido en el medio de pago preferido en India: más del 43% de las personas encuestadas afirmaron que la prefieren a otros medios de pago. La facilidad de uso, la rapidez y la seguridad de la UPI se señalaron como los principales motivos de su popularidad.
Asimismo, puede afirmarse que la UPI no solo ha hecho que los pagos digitales estén al alcance de toda la población, sino que también ha permitido a las pequeñas y medianas empresas (pymes) participar en la economía digital. Al reducir la dependencia de las transacciones en efectivo, las pymes ahora pueden acceder al crédito formal y a otros servicios financieros, lo que mejora su competitividad.
La eficacia y el impacto a gran escala de la UPI también se reflejan en el hecho de que se ha convertido en el medio de transacción más habitual en India: cerca de 300 millones de personas y 50 millones de comerciantes la utilizan actualmente. Además, el sistema amplía su presencia mundial, y Singapur y los Emiratos Árabes Unidos son sus incorporaciones más recientes.


