Se ha hablado mucho del impacto de la telefonía móvil en el sector financiero de los países africanos, pero este tuit del exdirector de un banco Michael Jordaan, ahora inversor de capital riesgo, resume mejor que nada la situación:
Las empresas de telecomunicaciones se convierten en bancos (MPesa) y los bancos en empresas de telecomunicaciones (FNB Connect). África lidera la convergencia entre bancos y empresas de telecomunicaciones. — Michael Jordaan (@MichaelJordaan) 9 de junio de 2015
FNB Connect es la nueva «red móvil virtual» lanzada por el banco sudafricano que aspira a competir en el sector de las telecomunicaciones del país. Mientras tanto, M-Pesa es la plataforma de dinero móvil, propiedad de Safaricom, de Kenia, que ha reconfigurado el sector financiero de África Oriental.
Algo parecido podría estar ocurriendo en Nigeria. El dinero móvil aún no termina de despegar en la mayor economía de África. A pesar de que la penetración de la telefonía móvil se acerca al 80 % y de que el 57 % de la población adulta carece de acceso a servicios financieros formales, el número de nigerianos que usan «activamente» el dinero móvil es apenas del 0,1 %. La falta de confianza, de conocimiento y de información sobre los servicios son algunas de las razones que se aducen para explicar esta situación.
Pero la oportunidad está claramente ahí, y bancos y empresas de telecomunicaciones se están asociando para intentar aprovechar este mercado. La iniciativa más reciente es de GT Bank, una institución financiera nigeriana que se asocia con Etisalat Nigeria, la tercera red móvil del país, para crear GTEasySavers, una cuenta de ahorro diseñada para permitir que las personas «con acceso limitado a servicios bancarios» o «sin acceso a ellos» abran una cuenta bancaria a través de sus teléfonos móviles.
El mercado móvil de la región es cada vez más lucrativo, lo que explica esta iniciativa de GT y Etisalat. En 2014, el mercado móvil de África Occidental estaba valorado en 17.000 millones de dólares, según datos de Ovum, una firma de investigación de mercado. Los ingresos por datos móviles sumaron 3.000 millones de dólares, un aumento del 30 % respecto al año anterior, y los ingresos por datos distintos de los SMS representaron el 84 % de esa cifra.
África Occidental cuenta ahora con 47 millones de suscriptores de telefonía móvil con teléfonos inteligentes, otra área de crecimiento.

Los teléfonos inteligentes representan ahora el 16 % del total de suscripciones móviles. (Ovum)
Los expertos del sector esperan que el dinero móvil se convierta en la principal fuente de ingresos a medida que crezca el mercado y el comercio electrónico adquiera cada vez más importancia.

Con el auge de los teléfonos inteligentes, cabe esperar que el comercio electrónico se beneficie considerablemente de un mayor número de consumidores. Por ejemplo, Jumia, el minorista en línea con sede en Nigeria, obtuvo el 27 % de sus ventas de usuarios de teléfonos inteligentes, explica el informe de Ovum.
En otro ámbito, Spectranet, un proveedor de servicios de Internet (ISP) nigeriano, se está asociando con iROKO TV, el servicio de vídeo en línea. El ISP tiene una cuota del 24 % del mercado LTE del país, cuyos suscriptores podrán acceder ahora a contenido bajo demanda de iROKO a través de su aplicación para Android o del sitio web de Spectranet.
Este artículo se publica en colaboración con Quartz Africa. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Omar Mohammed es redactor de Quartz Africa.
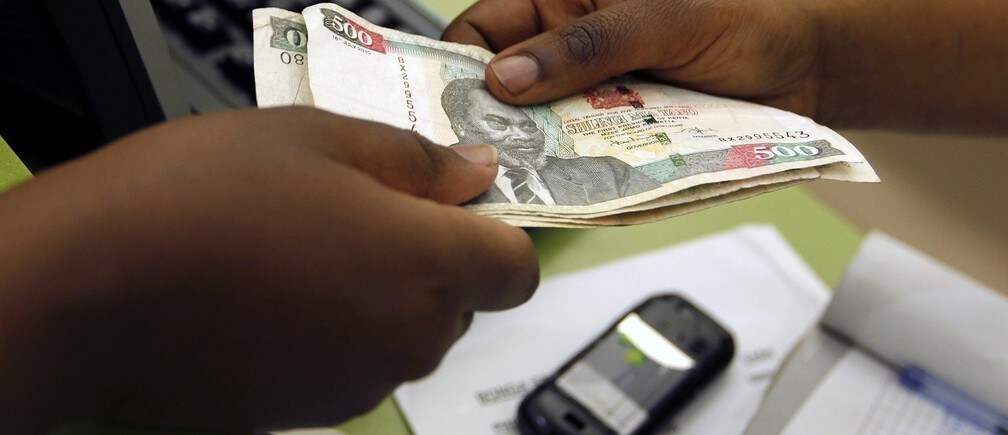
Imagen: Un cliente realiza una transferencia de dinero móvil, conocida como M-Pesa. REUTERS/Thomas Mukoya.


