Durante la campaña, el presidente electo Donald Trump prometió que, en sus primeros 100 días en el cargo, declararía a China manipuladora de su moneda e impondría aranceles de hasta el 45 % a las importaciones procedentes de ese país. Sin embargo, la perspectiva de un economista sobre la economía china actual y su relación con Estados Unidos y otras economías extranjeras sugiere que las medidas que propone Trump podrían basarse en un diagnóstico de un problema de hace una década: la situación actual es muy distinta.
En el imaginario popular, China sigue siendo «la fábrica del mundo», donde millones de trabajadores mal remunerados producen a toda velocidad todos los productos de consumo imaginables y los envían a mercados de todo el mundo, mientras mantienen artificialmente bajo el tipo de cambio de su moneda para garantizar que esos productos sean competitivos. Esto era en gran medida cierto hace una década, pero lo es mucho menos hoy. Y formular políticas basadas en información obsoleta podría ser muy peligroso.
Ciertamente, la economía china tiene un problema de transparencia que dificulta que quienes están fuera del país conozcan la realidad sobre el terreno. Aun así, un examen somero de los datos revela algunos cambios que vale la pena señalar:
¿Moneda artificialmente infravalorada?
Hoy muchos economistas cuestionan la idea de que la moneda china siga estando artificialmente infravalorada. El valor del renminbi, que se mantuvo estable durante aproximadamente una década antes de 2005, ha aumentado alrededor de un 30 % desde entonces. Ese movimiento al alza llevó al FMI a declarar el año pasado que el renminbi ya no está infravalorado. De hecho, más recientemente, el debilitamiento de la demanda de exportaciones y las fuertes presiones por la salida de capitales han ejercido una enorme presión a la baja sobre el renminbi, lo que ha obligado al banco central chino a recurrir a sus reservas en dólares para sostener artificialmente el valor de su moneda.
Un enorme déficit comercial
Antes de la crisis financiera mundial, cuando los desequilibrios del comercio global alcanzaron su punto máximo, el superávit comercial de China superaba el 10 % de su PIB. Desde entonces, sin embargo, con el descenso general del comercio mundial, el crecimiento del déficit comercial de Estados Unidos con China se ha ralentizado considerablemente y ahora está aproximadamente al nivel de hace cuatro años. Aunque Estados Unidos sigue teniendo un gran déficit comercial con China, también incluye a China entre sus tres mayores destinos de exportaciónmercados. Como porcentaje del PIB estadounidense, el déficit comercial de este año con China —alrededor del 1,7 % del PIB— habría vuelto al nivel de hace 10 años.
Manufactura frente a servicios
En 2014, el sector de los servicios superó al manufacturero como el componente más importante de la economía china. Ese año, las exportaciones netas representaron el 1,7 % del crecimiento del PIB, una proporción mínima frente al consumo interno y la inversión. China seguirá dependiendo del mercado estadounidense para vender sus productos durante los próximos años, pero la transformación de su economía y el aumento de la demanda de educación, atención sanitaria y servicios financieros crean el potencial para generar nuevos empleos tanto en China como en Estados Unidos.
Inversión entrante y saliente
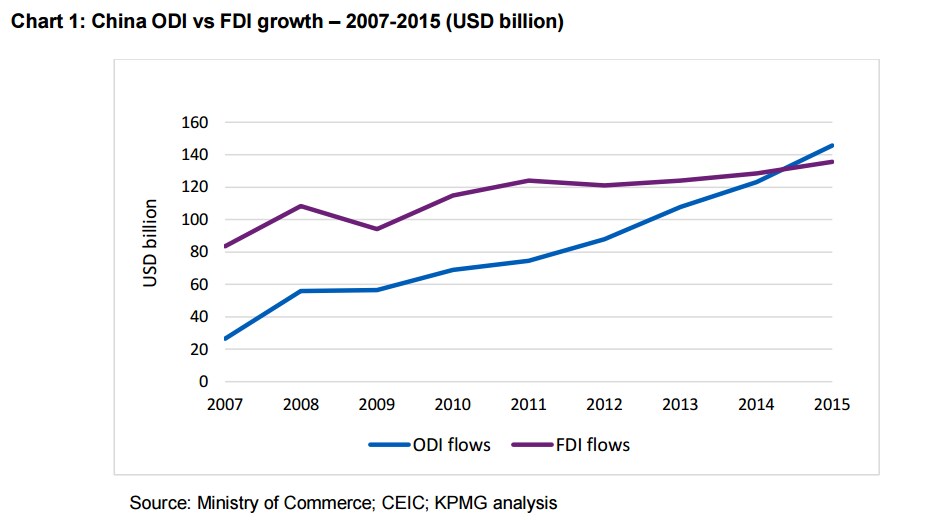
Desde que Pekín empezó a impulsar reformas de mercado y a abrir su economía al comercio y la inversión extranjeros a finales de los años setenta, China ha sido uno de los principales destinos de la inversión extranjera directa, que ha desempeñado un papel fundamental en la modernización de la economía del país. Sin embargo, desde el año pasado ha cambiado la dirección de los flujos de inversión: la inversión saliente ha superado por primera vez a la inversión entrante. Aunque los reguladores y los políticos han expresado mucha preocupación por ese cambio, este crea escenarios en los que la inversión directa china en Estados Unidos genera nuevos empleos allí, como demuestra la reciente decisión de Fuyao, el mayor fabricante de vidrio para automóviles del mundo, de trasladar la producción de China a Estados Unidos con una inversión de 1.000 millones de dólares.
Las tensiones políticas, ya evidentes, indican que la capacidad de ambas partes para gestionar su relación estratégica se pondrá sin duda a prueba en los próximos meses y años. Pero ya está claro que esas pruebas se producirán en el contexto de una relación económica entre Estados Unidos y China que ha cambiado de forma significativa y se ha vuelto más multidimensional que incluso hace una década.


