Un mayor acceso al crédito y nuevas fuentes de ingresos impulsan el consumo en las zonas rurales de India.
Se están utilizando tecnologías digitales, como la IA y la cadena de bloques, para ofrecer productos en las zonas rurales.
Un modelo de colaboración que unifique lo físico y lo digital permitirá aprovechar oportunidades de crecimiento inclusivo.
Se prevé que gran parte del crecimiento del consumo en las economías emergentes provenga de las zonas rurales. Pensemos en India: el consumo per cápita en las zonas rurales, según un informe de Bain & Company y el Foro Económico Mundial, está previsto que se multiplique por 4,3 en apenas 10 años, frente a 3,5 veces en las zonas urbanas.
A diferencia de muchas naciones envejecidas, India seguirá siendo un país joven, con una edad mediana de 31 años para 2030, y gran parte de esta población joven vivirá en zonas rurales.
Este cambio en el consumo ya se está haciendo patente. La economía rural aporta alrededor del 46 % de los ingresos nacionales, pese a la creciente urbanización de la última década.
Sin embargo, la economía rural sigue siendo informal, está orientada en gran medida al efectivo y se caracteriza por flujos de efectivo no estructurados. La mayoría de la población rural trabajadora pertenece habitualmente al segmento «ganar y pagar», en gran medida excluido de las oportunidades de empleo formal y de flujos de efectivo previsibles.
Estas personas se ganan la vida en efectivo y, por tanto, prefieren gastar y saldar sus obligaciones también en efectivo. Además, dada la falta de servicios bancarios adecuados en las zonas rurales, el efectivo sigue siendo el medio de transacción preferido.
La situación está cambiando sobre el terreno. Antes predominantemente agraria, la economía rural se está diversificando cada vez más, y el sector no agrícola aporta alrededor de dos tercios de los ingresos de los hogares.
Además, gracias a la mejora del acceso a Internet, quienes viven en las zonas rurales de India ya no están tan aislados de sus homólogos urbanos como antes. Toda una generación de habitantes rurales de India ha pasado directamente de varias generaciones de tecnologías al teléfono móvil, que es su principal medio de acceso.
La combinación de juventud, conectividad, educación y múltiples oportunidades de generación de ingresos está impulsando un aumento de las aspiraciones en las zonas rurales, que se manifiesta en nuevas decisiones de consumo. Sin embargo, la conectividad física y digital sigue siendo una limitación.
El Gobierno y los organismos reguladores han puesto en marcha varias iniciativas normativas y financieras destinadas a promover un crecimiento rural inclusivo. Aadhaar, un identificador biométrico único, las cuentas bancarias de ahorro Jan Dhan sin saldo mínimo, las transferencias directas de prestaciones sociales y la infraestructura de pagos digitales BHIM son solo algunas de ellas.
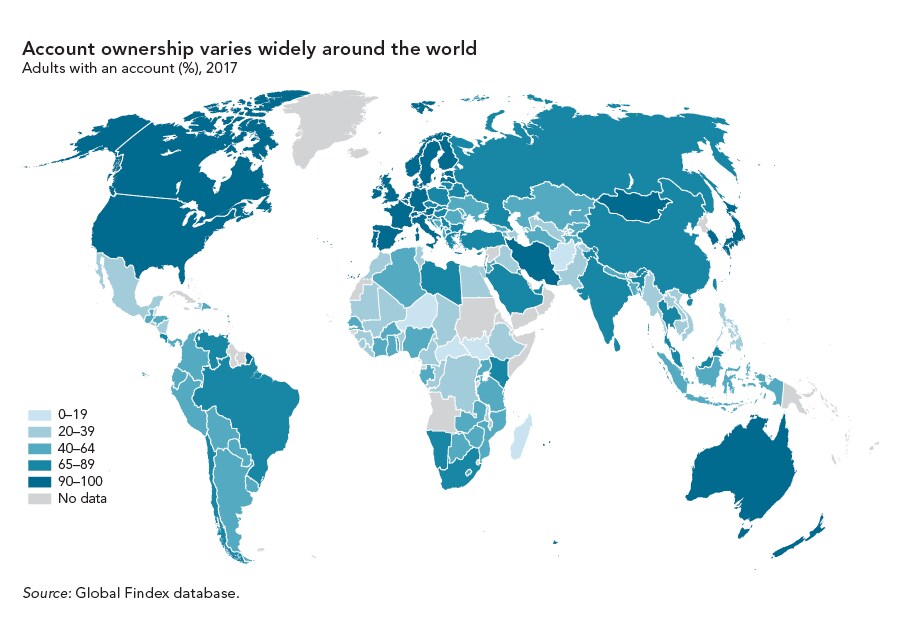
En 2014, el 53 % de los adultos de India tenía una cuenta bancaria, según Global Findex. Gracias al impulso del Gobierno a las cuentas bancarias Jan Dhan, esta cifra aumentó al 80 % en 2018.
Otra iniciativa consiste en ampliar el acceso al crédito para quienes no tienen cuenta bancaria o cuentan con servicios bancarios insuficientes, en el marco del programa MUDRA (Agencia de Desarrollo y Refinanciación de Micro Unidades). Este programa ofrece crédito a bajo interés a instituciones de microfinanzas e instituciones financieras no bancarias, que a su vez conceden crédito a microempresas y pequeñas y medianas empresas. Sin duda, estas iniciativas son pasos importantes, pero solo llegan a una fracción de la población rural. India tiene la mayor población rural del mundo, con 893 millones de personas.
Tecnologías emergentes
La tecnología digital y la mejora de las infraestructuras son piezas clave de este panorama más amplio. Cada vez se despliegan más tecnologías digitales nuevas, como el análisis de macrodatos, el aprendizaje automático, la cadena de bloques, la computación en la nube y la inteligencia artificial (IA), para ofrecer productos fuera de las ciudades y en las zonas rurales. Al mismo tiempo, un mayor acceso al crédito y múltiples fuentes de ingresos impulsan el consumo.
Las necesidades financieras de los clientes rurales varían según factores geográficos, laborales y culturales, las costumbres locales y sus aspiraciones. Sin embargo, hay limitaciones comunes derivadas de los flujos de efectivo no estructurados, que restringen el acceso al crédito; una desconfianza arraigada en las transacciones digitales; la falta de alfabetización digital y financiera; y una marcada preferencia por una experiencia presencial, de contacto directo.
En lo que respecta a las finanzas, los clientes rurales de India aún no están preparados para digitalizarse por completo. Todavía se necesita y se desea un trato humano en casi todas las transacciones financieras. Aunque esto probablemente cambie a medida que más personas se familiaricen con la tecnología, la transición sigue en curso. La integración de lo físico y lo digital en el ecosistema rural es, por tanto, una posible solución inmediata para acelerar la inclusión rural.
Los gobiernos, los organismos reguladores, los proveedores de servicios financieros y las empresas de tecnología financiera deben colaborar para hacerlo posible. El primer paso es facilitar la digitalización de los ingresos rurales. Esto fomentará los pagos digitales, mejorará la eficiencia, acelerará los pagos, reducirá los costos de desembolso, reforzará la seguridad, disminuirá la incidencia de los delitos asociados y aumentará la transparencia.
Igualmente importante es posibilitar la conversión de los ingresos digitales en efectivo. Dada la escasez de servicios bancarios, será necesario crear una red de entidades de confianza sobre el terreno que faciliten el acceso asistido a los fondos digitales.
Estas entidades deberán estar preparadas para facilitar transacciones de pequeñas cantidades con mayor frecuencia, evitando que los titulares de cuentas tengan que recorrer largas distancias hasta una sucursal bancaria. Dada la preferencia de los clientes rurales por las interacciones humanas, un modelo de asistencia les ayudará a sentirse cada vez más cómodos con lo digital.
También es importante prestar atención a las cuestiones relacionadas con la protección de los pagos y las identidades digitales. Establecer normas de protección al consumidor es fundamental para proteger a las personas del fraude, en especial a las mujeres rurales y a los grupos de bajos ingresos, que probablemente tengan menos experiencia financiera.
Esto subraya la importancia de ofrecer formación específica en alfabetización y capacidades financieras, que puede tener un efecto positivo en estos ámbitos al aumentar el ahorro y promover las competencias financieras. Varias empresas han impulsado la alfabetización financiera mediante sus programas de responsabilidad social corporativa, complementando así los esfuerzos del Gobierno y los organismos reguladores.
La dinámica entre las empresas de servicios financieros físicos y digitales está pasando de la disrupción a la colaboración. La ventaja competitiva de los proveedores tradicionales de servicios financieros radica en sus conocimientos, su experiencia, su infraestructura actual para las transacciones de pago y sus operaciones de cumplimiento normativo y gestión de riesgos, elementos difíciles de replicar con facilidad. Las empresas de tecnología financiera pueden aplicar nuevas tecnologías para acortar distancias, ampliar los segmentos de clientes, ofrecer experiencias personalizadas y mejorar la eficiencia.
Por tanto, un modelo colaborativo y mutuamente beneficioso que combine las ventajas de lo físico y lo digital es la respuesta para abordar con mayor eficacia los desafíos reales sobre el terreno, desbloquear oportunidades de crecimiento inclusivo y crear economías y sociedades sostenibles que no dejen a nadie atrás.


