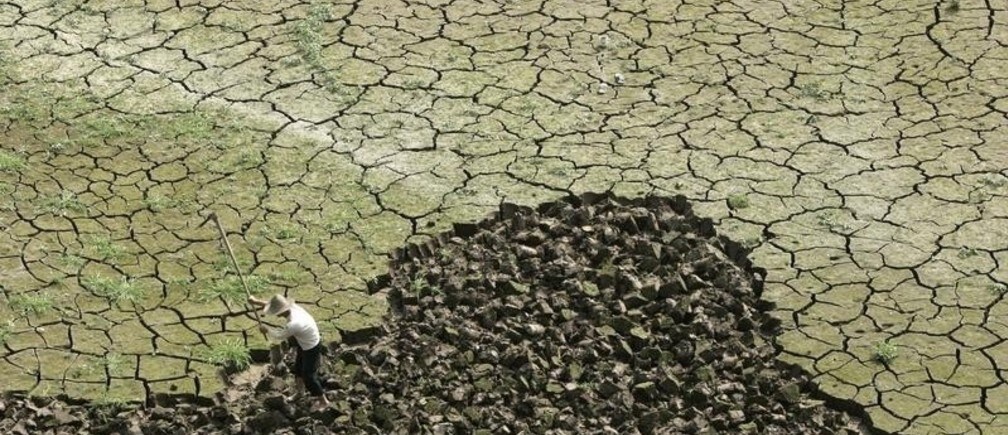
El fantasma de El Niño vuelve a cernirse. Las previsiones sugieren que este fenómeno meteorológico, vinculado al aumento de la temperatura de la superficie del océano, probablemente traerá precipitaciones inferiores a la media y sequías a Asia a partir de julio. Fenómenos meteorológicos extremos como estos han alterado una y otra vez los mercados agrícolas, con lluvias excesivas o insuficientes. Esto ha sido especialmente cierto en el caso del aceite de palma, el cacao, el café y el azúcar.
Por supuesto, los fenómenos meteorológicos extremos no son nuevos –como demuestran fenómenos de larga data como El Niño–, pero su frecuencia parece haber aumentado en la última década, lo que apunta a la aparición de una nueva «normalidad». No hace falta buscar más allá de Filipinas, anfitriona de la próxima Cumbre del Foro Económico Mundial sobre el Este de Asia. Pasarán años antes de que Filipinas se recupere de la devastación del tifón Haiyan, que dejó a su paso más de 5.500 muertos, 4 millones de refugiados y más de 15.000 millones de dólares en pérdidas económicas.
En el pasado, las inundaciones y las sequías tenían un impacto devastador, pero en gran medida localizado; hoy en día, las crisis suelen afectar a más de un país o región. Si bien la globalización de las cadenas de producción ha aportado beneficios sistémicos a la economía mundial, también ha exacerbado la velocidad y el alcance del contagio en caso de perturbaciones.
Tras las inundaciones de Tailandia, los fabricantes de automóviles y de teléfonos móviles de todo el mundo se vieron obligados a detener o ralentizar la producción, a medida que se agotaban rápidamente las existencias de productos esenciales –componentes electrónicos, piezas de automóviles y productos químicos finos–. El potencial del cambio climático (y de otros cambios ambientales) para alterar el comercio y la producción mundiales de muchos recursos apenas empieza a hacerse evidente.
Estos acontecimientos son duros recordatorios de la vulnerabilidad del método de producción mundial. El modelo empresarial just-in-time puede haber mantenido los costes bajos y las empresas ágiles, pero no deja margen para perturbaciones imprevistas. Lo mismo ocurre con las ciudades. Los grandes centros de producción, comercio y transporte suelen verse gravemente afectados por las perturbaciones internacionales, independientemente de su origen. Esto significa que disponer de varios proveedores no siempre se traduce directamente en resiliencia o en seguridad de los recursos.
En los últimos meses, los nuevos hallazgos del Grupo Intergubernamental de Expertos sobre el Cambio Climático, junto con la Evaluación Nacional del Clima de Estados Unidos, han recordado al mundo la vulnerabilidad de las naciones, incluidas las ricas, ante los crecientes riesgos ambientales y climáticos. En el lado positivo, ahora se aprecia mejor el enorme coste de estas perturbaciones. Las inundaciones de Tailandia de 2011 no solo dejaron a 12 millones de personas sin hogar y provocaron daños por valor de 45.000 millones de dólares (equivalentes a alrededor del 2 % del PIB tailandés), sino que también destruyeron seis polígonos industriales y obligaron al cierre de más de 3.000 pequeñas empresas, afectando a otras muchas empresas más allá de las fronteras de Tailandia.
Aunque las inundaciones y los huracanes son peligros conocidos, los gobiernos y las empresas a menudo siguen estando lamentablemente mal preparados o insuficientemente preparados ante los riesgos que supone tener cadenas de producción con múltiples ubicaciones. Si bien se han realizado enormes esfuerzos para mejorar la comprensión científica y los marcos de gestión de riesgos, una y otra vez se demuestra que los gobiernos y las empresas no están lo suficientemente preparados para responder a estas crisis y gestionar sus consecuencias económicas, sociales, políticas y humanitarias.
En el centro del problema está el hecho de que la planificación de contingencias –o un enfoque de gestión de riesgos basado en medidas reactivas– asume que el statu quo ante volverá tras la crisis, y que las cosas volverán a la normalidad. Este enfoque se queda corto en un mundo con riesgos complejos, especialmente cuando se trata de una crisis de evolución lenta, como el cambio climático.
El nivel de preparación también sigue siendo bajo, porque los riesgos que se consideran de baja probabilidad a menudo se ignoran, o porque el alto coste de la mitigación de riesgos disuade de actuar pronto. Aunque muchas empresas han dado un paso al frente para amortiguar la economía frente a las perturbaciones, más allá de determinados umbrales dependen de los gobiernos como respondedores de último recurso; son los políticos quienes deben hacerse cargo durante las grandes crisis.
Dado que seguir como hasta ahora ya no es una opción, muchas partes interesadas de Asia están replanteando su enfoque de preparación ante desastres para garantizar que dé tanta importancia a la respuesta rápida y a la ayuda tras la crisis (por ejemplo, mediante reasignaciones presupuestarias) como a las medidas preventivas, incluidos los incentivos para una infraestructura verde resiliente. La naturaleza integrada del sistema de producción de Asia Oriental también implica que la cooperación regional ofrece enormes oportunidades para la reducción colectiva de riesgos. Las empresas mundiales, especialmente las que operan en Asia, empiezan a preguntarse si pueden ayudar a impulsar y ofrecer nuevos mecanismos de financiación y transferencia de riesgos que respalden la inversión pública y privada en activos e infraestructuras más resilientes y respetuosos con el clima.
Invertir en preparación claramente compensa. Las Naciones Unidas señalan que cada dólar invertido en la reducción del riesgo de desastres ahorra 7 dólares en respuesta de emergencia. Sin embargo, tal como están las cosas, cada dólar invertido en prevención y preparación se ve superado por los 9 dólares gastados en respuestas, según el Mecanismo Mundial para la Reducción de los Desastres y la Recuperación y el Banco Mundial.
Para las empresas, la capacidad de gestionar estos riesgos de recursos inducidos por el clima será cada vez más decisiva para determinar su competitividad futura. También plantea interrogantes sobre el modelo de producción just-in-time, que fomenta el bajo nivel de existencias por parte de las empresas y otros participantes del mercado en su afán de eficiencia y flexibilidad. ¿Se volverá este modelo cada vez más redundante en un mundo con riesgos climáticos y de recursos interrelacionados? ¿Hará que la necesidad de aumentar las reservas frente a cuellos de botella a corto plazo o a precios volátiles lo vuelva obsoleto? ¿Cuáles son los modelos empresariales del futuro que ayudarán a facilitar la transición?
Para los gobiernos, intensificar la cooperación regional (por ejemplo, entre las ciudades costeras) también podría ayudar a aumentar las zonas de amortiguamiento y a reducir los riesgos. Asegurar que las empresas –especialmente las pequeñas y medianas empresas– cuenten con los conocimientos o la capacidad suficientes para invertir en resiliencia también es importante.
Filipinas tiene una oportunidad única de superar su experiencia de daños extremos y de liderar el camino demostrando nuevos enfoques de inversión resiliente al clima. La cumbre regional del Foro Económico Mundial en Manila es una oportunidad oportuna para consolidar y poner en marcha el nuevo comienzo.
Autor: Bernice Lee, directora de Cambio Climático, Foro Económico Mundial
Imagen: Un agricultor trabaja en un campo de arroz afectado por la sequía. REUTERS/Stringer/Files


