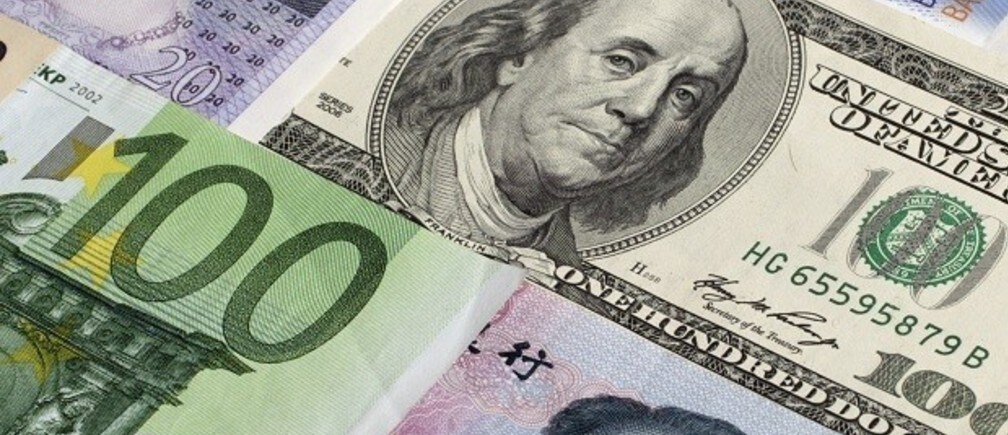
La gran crisis puso de manifiesto la extrema vulnerabilidad del sistema monetario internacional. Aunque el epicentro de la crisis fue el sistema financiero de los mercados desarrollados, la crisis sacó a la luz dos realidades innegables.
La primera es que la interconexión de los sistemas financieros de todo el mundo acelera la transmisión de las perturbaciones financieras a la economía real. La segunda es que las vulnerabilidades de larga data del sistema, entre ellas cuestiones como la asimetría en el proceso de ajuste entre países deudores y acreedores, la provisión de liquidez global, los excesos financieros, los flujos de capital desestabilizadores y la acumulación de reservas internacionales con fines de autoseguro, se han hecho mucho más evidentes.
El impacto en el sistema monetario internacional es que, en lugar de avanzar hacia un sistema de múltiples monedas, como ha sido la opinión mayoritaria, el mundo se encamina hacia un acuerdo de facto de «dólar por defecto». Esto se debe en gran medida a que el euro está en peligro y el yen se ve comprometido por la situación fiscal de Japón, mientras que el papel del renminbi está limitado por su falta de convertibilidad y por la mentalidad de ritmo gradual de los dirigentes de China.
Con unos desequilibrios internacionales, como el crecimiento asimétrico en distintas regiones del mundo, que probablemente persistirán durante mucho más tiempo, existe una necesidad acuciante de poder ajustarlos sin provocar un colapso de la demanda global. Sin embargo, hoy no existe tal proceso de ajuste.
A pesar de la crisis, Estados Unidos sigue siendo la economía mundial con mayores fortalezas estructurales, pero los fundamentos de su demanda agregada se ven dañados por el desapalancamiento de los hogares, un proceso que podría tardar varios años en completarse; un «lastre fiscal» causado por las prórrogas de exenciones fiscales; el lento crecimiento de las exportaciones debido, entre otras razones, a la gestión del tipo de cambio chino; y la baja inversión industrial.
No obstante, el panorama estadounidense parece sencillísimo en comparación con el de Europa. Allí, el endeudamiento de los hogares puede ser un problema menor, pero la débil arquitectura institucional de la unión monetaria, como puso de manifiesto la crisis, y la perversa interrelación entre la deuda pública y la infracapitalización de los bancos plantean desafíos de enorme magnitud.
Aunque los bancos europeos pueden absorber una quita significativa de la deuda griega, ha resultado más difícil de lo esperado aislar a las economías más grandes, con el resultado de que lo que comenzó como un problema de financiación para Grecia, una de las economías más pequeñas de la Unión Europea, es ahora una crisis que amenaza a todo el sistema monetario.
Todo el mundo sabe que, para que el euro sobreviva, es fundamental una unión fiscal que respalde la emisión de eurobonos y que el BCE actúe como prestamista de última instancia de los gobiernos. Sin embargo, todos coinciden también en que las instituciones europeas actuales no están diseñadas para tomar decisiones de tanto alcance. Tampoco los países ricos muestran entusiasmo por poner en marcha las reformas necesarias para lograrlo.
En resumen, mientras que los mercados suelen reaccionar de forma exagerada, los gobiernos europeos han ido sistemáticamente por detrás de los acontecimientos. Como resultado, Europa puede esperar un futuro de incertidumbre política, austeridad fiscal, contracción del crédito y crecimiento débil. La experiencia de América Latina al combinar con éxito el ajuste financiero con reformas estructurales bien podría ser relevante para los líderes de Europa mientras buscan una salida.
Este artículo apareció originalmente en BNAmericas.com el 25 de junio de 2012
Guillermo Ortiz es presidente del Consejo de la Agenda Global sobre el Sistema Monetario Internacional del Foro Económico Mundial. Véase también el nuevo informe de escenarios del Foro Económico Mundial, Euro, Dollar, Yuan Uncertainties: Scenarios on the Future of the International Monetary System.
Imagen: el dólar estadounidense, el euro y el yuan. REUTERS/Kacper Pempel



