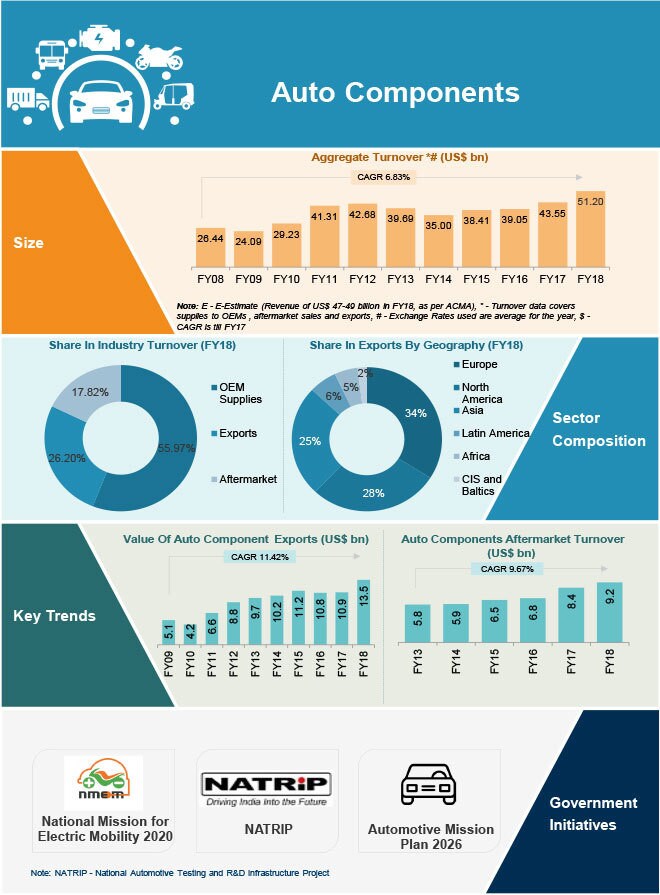
Las discontinuidades son disrupciones en la curva de evolución que alteran la forma en que opera una industria. La industria de componentes de automoción de India ha estado en una fase de crecimiento en la última década, con una facturación nacional que más que se duplicó y una facturación de exportación que creció cinco veces entre 2010 y 2019, según la Asociación de Fabricantes de Componentes de Automoción de India (ACMA).
En los últimos meses, sin embargo, hemos observado discontinuidades en este sector. Las ventas de automóviles han disminuido debido a factores como la escasez de liquidez en las empresas financieras no bancarias (NBFC), el aumento de los costes de adquisición de vehículos por el encarecimiento de las materias primas, los seguros y la financiación, así como un menor optimismo de los consumidores. El crecimiento de la industria de componentes de automoción se redujo del 18 % en el ejercicio fiscal de 2018 al 14,5 % en el ejercicio fiscal de 2019.
Aunque las medidas políticas podrían restablecer el crecimiento, la industria puede adoptar algunas medidas prácticas para estimular un impacto a corto plazo y una preparación a largo plazo:
Maximizar la modularidad de los productos mediante un análisis de Pareto del gasto en producto, subsistema y piezas para mejorar las economías de escala y reducir las necesidades de capital circulante. (El principio de Pareto es una técnica estadística para la toma de decisiones, utilizada para seleccionar un número limitado de tareas que producen un efecto global significativo);
Adoptar una cultura de cero defectos a nivel de operario para impulsar la gestión del rendimiento individual y por área;
Racionalizar la cartera centrándose en los productos que generan la mayor parte de los ingresos y beneficios, y ampliar las actividades de posventa y los mercados de exportación;
Reimaginar los procesos de ventas y operaciones de extremo a extremo mediante el uso de tecnologías digitales y analítica, como herramientas de previsión, para optimizar el capital y los costes y aumentar la satisfacción del cliente;
Gestionar los costes fijos mediante la creación de una sala de crisis para reducir los costes indirectos de servicios, almacenes y repuestos.
Discontinuidades de la industria y sus implicaciones
Los fabricantes de componentes están destinados a verse afectados por los cambios fundamentales en la industria automovilística. Les convendría prepararse para los grandes cambios que ya son visibles en el horizonte, de las siguientes maneras:
1. Aceleración de la aplicación de normas de emisiones y seguridad – la introducción de las normas de emisiones BSVI (Bharat Stage VI) (equivalentes a Euro VI) situará a India en línea con los mercados globales. Esto abrirá mercados de exportación globales a medida que los fabricantes de componentes mejoren sus capacidades y desarrollen productos orientados al mercado mundial.
2. Renovado enfoque en los vehículos eléctricos – el Gobierno ha destinado cerca de INR 10.000 crore (aproximadamente 1.400 millones de dólares) a vehículos eléctricos y a subvenciones relacionadas, mientras que el sector privado ha incrementado su inversión a unos INR 400 crore (56,4 millones de dólares) en 2019 (frente a unos INR 300 crore o 42,3 millones de dólares en 2018). La adopción de vehículos eléctricos podría tener muchas implicaciones posteriores: los componentes del tren motriz podrían cambiar drásticamente, con algunos convirtiéndose en estrellas emergentes en la era de la electrificación y otros bajo gran presión; la composición material de los vehículos podría cambiar fundamentalmente, y los proveedores podrían transformar dónde y cómo participan en la cadena de valor del sector automovilístico.
3. Auge de la movilidad compartida – los cambios en las preferencias de los consumidores podrían impulsar el crecimiento de nuevos segmentos de clientes, como los propietarios de flotas, y crear nuevas fuentes de ingresos para los proveedores de componentes de automoción.
4. Creciente demanda de vehículos conectados – esto podría cambiar gradualmente la composición de los vehículos, con los componentes electrónicos y de software dominando la combinación.
5. Consolidación de los OEM de automoción (fabricantes de equipos originales) – los OEM de automoción globales se están consolidando para aprovechar sus fortalezas mutuas y mejorar sus capacidades. Los fabricantes de componentes podrían aprovechar esta oportunidad para acelerar la modularización y la consolidación de proveedores.
6. Transformación del negocio principal impulsada por lo digital y la analítica – lo digital y la analítica transformarán las organizaciones del sector automovilístico a lo largo de toda la cadena de valor. Los fabricantes tendrán que utilizar intensivamente las tecnologías digitales para sus transformaciones internas.
Imperativos para los fabricantes de componentes de automoción
Ante estos cambios y posibilidades, los fabricantes de componentes de automoción deberán examinar su negocio de las siguientes maneras:
Repensar la estrategia de producto: los fabricantes deberán reducir el riesgo de sus carteras diversificándolas, por ejemplo incluyendo las ventas de posventa. Deberán redefinir los segmentos de clientes, como los agregadores de taxis compartidos, y replantear su alcance geográfico, por ejemplo afinando los mercados de exportación. Estos esfuerzos no pueden ser puntuales y requerirán revisiones anuales de la estrategia.
Alianzas para desarrollar capacidades: el acceso rápido a los mercados y el tiempo de comercialización son fundamentales. Los fabricantes pueden coinvertir en I+D y desarrollo de productos, desarrollando capacidades a través de alianzas.
Adoptar lo digital: los fabricantes necesitarán una hoja de ruta para esta transformación, con hitos claramente definidos y un grupo de trabajo que impulse el cambio.
Enfoque de ventas no convencional: la empresa debería desarrollar un enfoque de cazador/granjero, en el que el cazador se centre en captar nuevos negocios y el granjero trabaje para hacer crecer a ese cliente, e invertir en el cliente del futuro.
Gestionar el cambio organizativo y cultural: los fabricantes necesitarán una oficina de transformación para identificar los roles que generan más valor para la organización y asignarles proyectos que impulsen el crecimiento futuro.
Cómo pueden apoyar las partes interesadas a los fabricantes de componentes de automoción
Gestionar la desaceleración y adoptar las discontinuidades en la industria de componentes de automoción de India requiere que las partes interesadas clave, como el Gobierno, las asociaciones sectoriales y los OEM, cocreen y colaboren.
El Gobierno podría seguir fomentando la fabricación y adopción de vehículos eléctricos, nombrar representantes comerciales en los consulados para facilitar las exportaciones e incentivar a las empresas a establecer operaciones en India. Las asociaciones sectoriales podrían trabajar con los Consejos de Promoción de Exportaciones para identificar mercados objetivo para las exportaciones, facilitar una cadena de suministro cooperativa en mercados de exportación de alto potencial, crear centros de incubación en zonas metropolitanas para impulsar la innovación relacionada con la automatización, la conectividad, la electrificación y la economía de la movilidad compartida (ACES), y llevar a cabo formación sobre el impacto de las intervenciones digitales.
Las acciones clave para los OEM incluyen invertir en fabricantes de componentes de nivel 1 y nivel 2 y colaborar con ellos para ayudarles a formar una plantilla del tamaño adecuado y con las competencias y conocimientos pertinentes, así como alianzas para incorporar capacidades digitales en sus organizaciones.
Las acciones concertadas entre todas las partes interesadas podrían generar un impulso unificado para una industria automovilística robusta y próspera en India.


