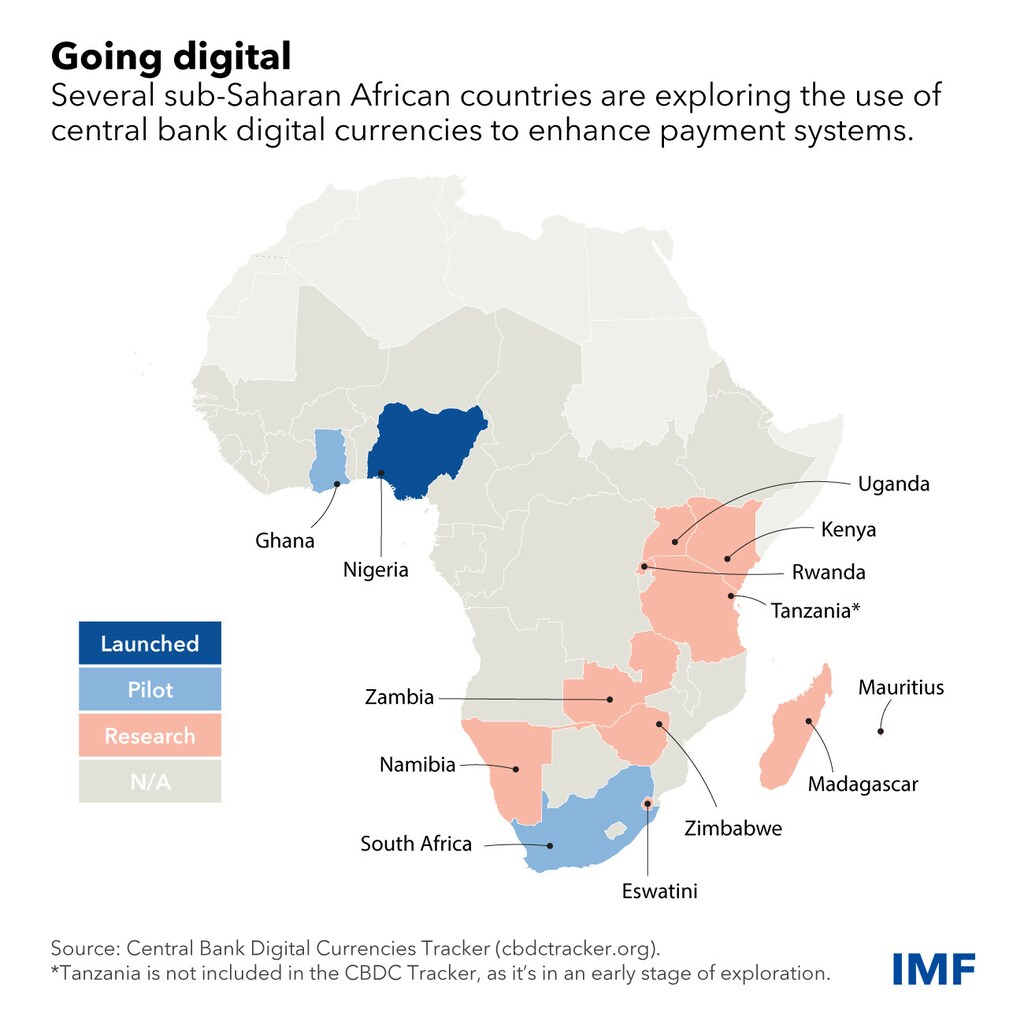
Varios bancos centrales del África subsahariana están explorando o poniendo a prueba nuevas monedas digitales, como muestra este gráfico.
Estos programas buscan promover la inclusión financiera, así como distribuir ayudas sociales específicas y facilitar las transferencias y los pagos transfronterizos.
Sin embargo, los gobiernos deberán mejorar el acceso a las infraestructuras digitales, y los bancos centrales tendrán que desarrollar la capacidad necesaria para garantizar la privacidad de los datos y la integridad financiera antes de que se introduzcan las CBDC.
Varios bancos centrales del África subsahariana están explorando una moneda digital o se encuentran en la fase piloto, tras la introducción en octubre por parte de Nigeria de e-Naira. Nigeria fue el segundo país, después de Bahamas, en poner en circulación una CBDC.
Las CBDC son versiones digitales del efectivo, más seguras y menos volátiles que los criptoactivos porque son emitidas y reguladas por los bancos centrales. Como muestra el Gráfico de la semana , Sudáfrica y Ghana están realizando pruebas piloto, mientras que otros países se encuentran en la fase de investigación.
CBDC en Sudáfrica
El Banco de la Reserva de Sudáfrica está experimentando con una CBDC mayorista, que solo pueden utilizar las instituciones financieras para transferencias interbancarias, como parte de la segunda fase de su Proyecto Khokha. El país también participa en un proyecto piloto transfronterizo con los bancos centrales de Australia, Malasia y Singapur.
En cambio, el Banco de Ghana está probando una CBDC de uso general o minorista, la e-Cedi, que puede utilizar cualquier persona con una aplicación de monedero digital o una tarjeta inteligente sin contacto que funcione sin conexión.
Los países tienen distintos motivos para emitir monedas digitales de bancos centrales, pero la región podría obtener algunos beneficios importantes.
El primero es promover la inclusión financiera. Las CBDC podrían acercar los servicios financieros a personas que antes no tenían cuentas bancarias, especialmente si se diseñan para funcionar sin conexión. En zonas remotas sin acceso a internet, las transacciones digitales pueden realizarse a un costo bajo o nulo mediante teléfonos básicos.
Las CBDC pueden utilizarse para distribuir ayudas sociales específicas, especialmente durante crisis repentinas como una pandemia o un desastre natural.
También pueden facilitar las transferencias y los pagos transfronterizos. El África subsahariana es la región más cara para enviar y recibir dinero, con un costo medio de algo menos del 8 % del importe transferido. Las monedas digitales de bancos centrales podrían facilitar el envío de remesas y hacerlo más rápido y barato, al acortar las cadenas de pago y fomentar una mayor competencia entre los proveedores de servicios. La liquidación más rápida de los pagos transfronterizos ayudaría a impulsar el comercio dentro de la región y con el resto del mundo.
Sin embargo, antes de emitir una CBDC, hay que considerar los riesgos y desafíos. Los gobiernos tendrán que mejorar el acceso a la infraestructura digital, como los teléfonos o la conectividad a internet. Aunque la región ha avanzado considerablemente, se necesitan más inversiones.
En términos más generales, los bancos centrales deberán desarrollar los conocimientos especializados y la capacidad técnica necesarios para gestionar los riesgos para la privacidad de los datos, incluidos los posibles ciberataques, y para la integridad financiera. Esto exigirá que los países refuercen sus sistemas nacionales de identificación para facilitar el cumplimiento de los requisitos de conocimiento del cliente. También existe el riesgo de que los ciudadanos retiren demasiado dinero de los bancos para comprar CBDC, lo que afectaría a la capacidad de préstamo de estos. Esto supone un problema especialmente para los países con sistemas financieros inestables.
Los bancos centrales también deberán considerar cómo afectan las CBDC al sector privado de los servicios de pago digital, que ha avanzado considerablemente en la promoción de la inclusión financiera mediante el dinero móvil.


