África es el líder mundial en banca móvil, con el mayor número de servicios, titulares de cuentas y transacciones.
El auge de la banca móvil y digital ha permitido que millones de africanos accedan a servicios financieros en zonas a las que no llegan las redes bancarias tradicionales.
Impulsar la inclusión financiera es uno de los objetivos de la Alianza EDISON del Foro Económico Mundial, que busca conectar a millones de personas a internet y darles acceso a servicios esenciales.
A menudo se ha considerado a África una pionera en el futuro de la banca.
Muchas zonas han saltado directamente a la banca móvil para ofrecer un mayor acceso a las personas no bancarizadas, lo que significa que, en las últimas dos décadas millones de africanos han accedido a servicios bancarios sin necesidad de acudir nunca a una sucursal bancaria tradicional, según The Banker.
Y se prevé que África siga siendo una pionera en banca digital, a medida que nuevos servicios y actores alteran el mercado.
El auge de la banca móvil en África
La banca móvil en África comenzó como un servicio para transferir saldo de tiempo aire entre cuentas móviles. Pero, dado que muchos países carecen de redes bancarias bien desarrolladas a nivel nacional, esta función pronto se convirtió en un sistema alternativo de transferencia de dinero.
Servicios de pago móvil como M-Pesa de Kenia – inicialmente un vehículo para microcréditos – y OPay de Nigeria se han expandido desde entonces por todo el continente y, finalmente, a otros mercados en desarrollo.
Durante la pandemia, estos servicios se convirtieron en un salvavidas aún más importante. Los gobiernos africanos también incentivaron a la población a usar pagos móviles – por ejemplo, eliminando las comisiones por transacciones móviles – para ayudar a limitar la propagación de la COVID-19.
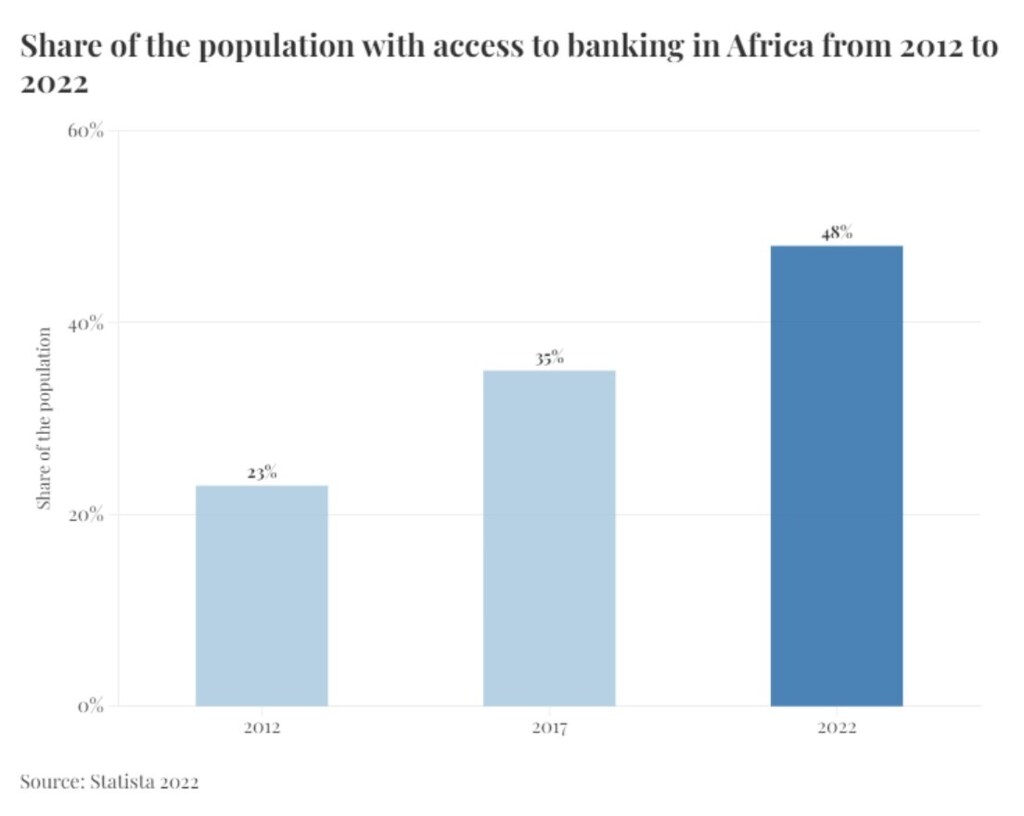
Hoy en día, el 48 % de la población de África utiliza servicios bancarios, según el Informe sobre la transformación de la banca digital en África 2023.
Si bien esto significa que alrededor de la mitad de la población no está bancarizada y el efectivo sigue siendo la forma de pago dominante, la banca digital sigue expandiéndose a buen ritmo por todo el continente.
La banca móvil situó a África subsahariana a la cabeza
En África y en otros muchos mercados en desarrollo, la mayor parte de la banca digital adopta la forma de banca móvil. Esto se debe a la falta de infraestructura de comunicaciones fija para el acceso a Internet por cable. Alrededor de tres cuartas partes del tráfico en línea en África se realiza a través de teléfonos móviles, según African Business.
La Asociación GSM, que representa a los operadores de redes móviles de todo el mundo, sitúa a África subsahariana como líder mundial en banca móvil en términos de servicios activos, suscriptores y transacciones.
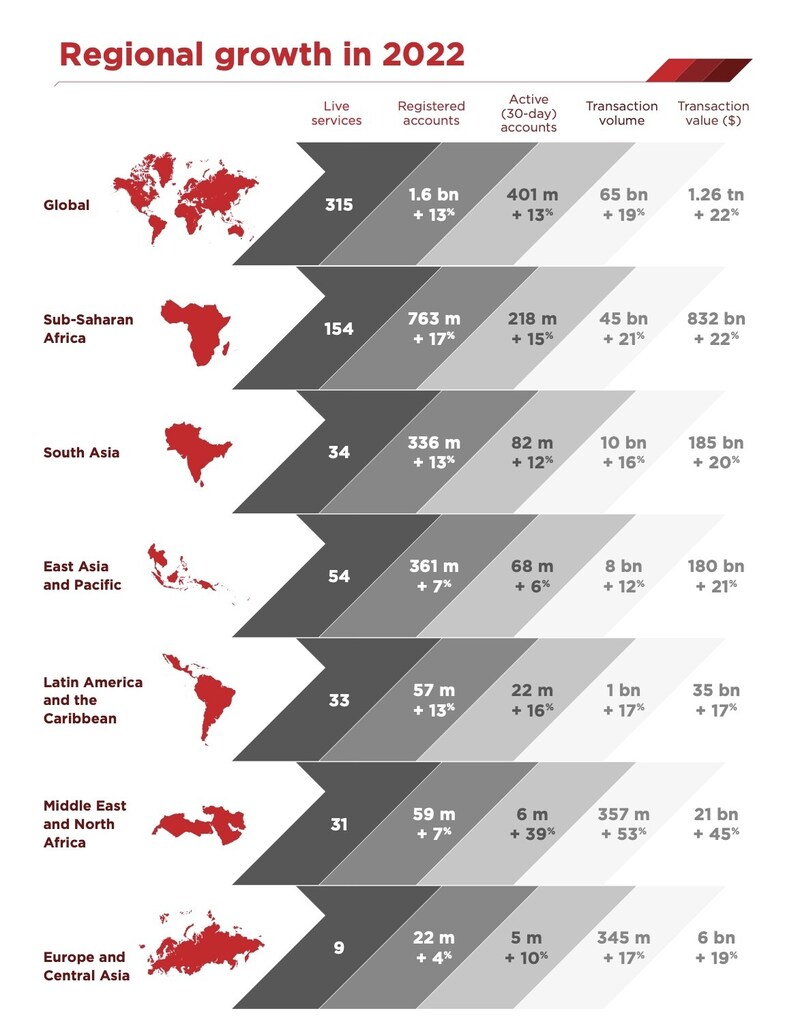
Incluyendo el norte de África, el continente alberga algo menos de la mitad de los servicios de banca móvil del mundo y alrededor de dos tercios del volumen y el valor de las transacciones globales.
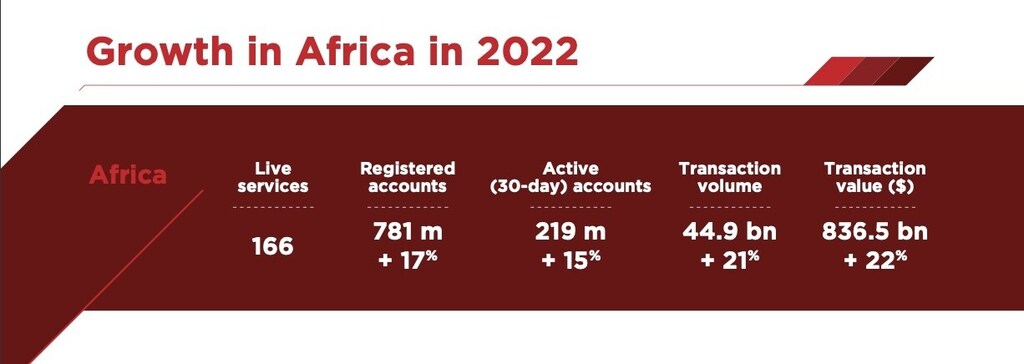
Asimismo, cerca de la mitad de las cuentas de banca móvil del mundo se encuentran en África, y la tendencia es al alza. El crecimiento de las cuentas registradas y de las transacciones supera la media mundial —alrededor de una quinta parte en 2022— y es notablemente superior al de otras regiones del mundo.
Surge la «neobanca»
Esta tendencia se debe, al menos en parte, a la relajación de las normas por parte de los gobiernos durante la última década, lo que permite a los proveedores de banca móvil competir directamente con las empresas de servicios financieros tradicionales, según The Banker.
Paralelamente, los «neobancos» se han sumado a la competencia y están ganando terreno rápidamente en todo el continente. Al igual que los proveedores de banca móvil existentes, son puramente digitales y no tienen red de sucursales. Los neobancos ofrecen otra vía de acceso financiero para los sectores desatendidos, pero también resultan muy atractivos para clientes fuera de este segmento, según informa Finance Magnates.
Los neobancos pueden ofrecer sus servicios a un coste menor gracias a sus menores gastos generales. También ofrecen una gama más amplia de servicios, como plataformas de inversión, monederos digitales y aplicaciones de presupuesto.
Sin embargo, una de sus principales ventajas es el servicio de atención al cliente. Además de las actualizaciones de cuentas en tiempo real en sus aplicaciones, suelen estar disponibles las 24 horas del día para ayudar a los clientes. Gracias al análisis de datos, también pueden adaptar las ofertas a cada cliente y a sus necesidades y hábitos concretos.
Los bancos tradicionales sienten la disrupción, y no son los únicos
El Informe sobre la transformación de la banca digital en África 2023 indica que el 40 % de los bancos encuestados considera que las fintech y las telecomunicaciones suponen una gran amenaza.
Casi todos los bancos africanos reconocen la importancia de la tecnología digital, pero muchos no han formulado completamente sus estrategias digitales, según African Business. Menos de un tercio de los bancos encuestados destina más de 3 millones de dólares al año a su transformación digital. Además, la proporción de los que asignan menos de 300 000 dólares al año ha aumentado seis puntos porcentuales, hasta el 27 %, desde 2021.
Y los bancos no están solos en su lucha contra los nuevos competidores del mercado: los neobancos también se enfrentan de lleno a los proveedores de banca móvil con su gama más amplia de servicios. A diferencia de estos últimos, los neobancos pueden emitir tarjetas de crédito y débito convencionales. Esto podría convertirse en una baza decisiva para ellos, ya que el dinero móvil —a pesar de su éxito— todavía no se acepta en todas partes, lo que limita su utilidad, según Finance Magnate.
En última instancia, una mayor variedad de opciones y un acceso más amplio a los servicios bancarios deberían beneficiar a la gran cantidad de personas no bancarizadas de África y contribuir a su inclusión financiera.
Este también es uno de los objetivos del Foro Económico Mundial a través de la Alianza EDISON, que da prioridad a la inclusión digital para conectar a millones de personas a internet y darles acceso a servicios esenciales, como finanzas, salud y educación.


