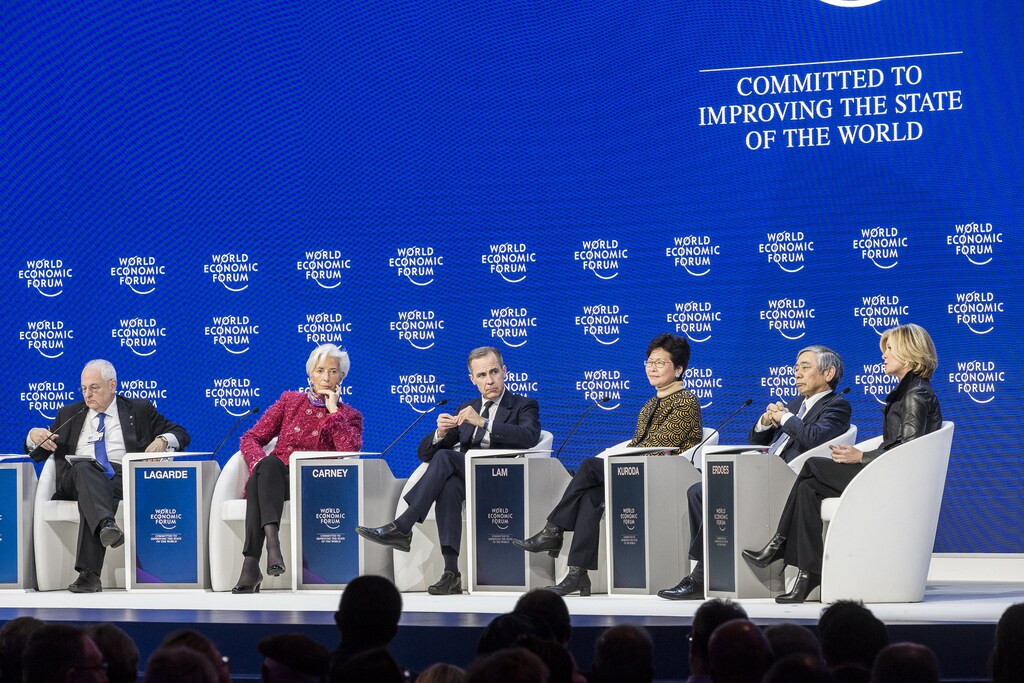
Davos 2022: La naturaleza de las grandes transiciones dominó los serios debates empresariales y de inversión.
Las mayores preocupaciones son el cambio de régimen macroeconómico, la movilización de financiación para la transición, el desplome de las criptomonedas y las fusiones y adquisiciones que aprovechan las ventas masivas.
¿Es el consenso actual —como en 2009— demasiado pesimista, mientras empresas y responsables políticos responden con seriedad a estas transiciones y riesgos?
El ambiente en Davos fue el más sombrío desde 2009. La guerra en Ucrania, la inflación disparada, el endurecimiento de las políticas monetarias, los mercados deprimidos, el desmoronamiento de las criptomonedas y la prolongada resaca económica de la COVID-19 están desorientando a inversores y líderes empresariales. El caos cotidiano de los mercados pone a prueba incluso a los más serenos.
La naturaleza de las grandes transiciones dominó los debates empresariales y de inversión en Davos 2022
La conversación estuvo dominada no solo por quiénes asistieron, sino también por quiénes no. Se impidió la entrada a los rusos, los chinos no viajaron debido a la COVID-19 y hubo pocos asistentes de esos países, probablemente los más afectados por la inminente crisis alimentaria.
1. Cambio de régimen macroeconómico
¿Qué implican las perturbaciones y el cambio de régimen macroeconómico para los bancos centrales y los precios de los activos? Los temas se debatieron sin cesar.
Con la inflación en su nivel más alto en 40 años, una conversación clave giró en torno a las distintas causas y grados de arraigo de la inflación en todo el mundo.
A muchos les preocupaba el riesgo de excederse al ajustar la política: así como la Fed actuó demasiado despacio cuando la economía se aceleraba, los inversores temen que actúe demasiado rápido para ponerse al día mientras la economía se desacelera y provoque una recesión indeseada. Otros inversores, por su parte, temían que se estableciera una espiral de salarios y precios. Como me dijo un exbanquero central, nadie, ni siquiera los bancos centrales, cree en sus propios modelos.
Un debate interesante, Las perspectivas de la inflación, trató sobre si el desafío inflacionario del Banco Central Europeo (BCE) es más pernicioso que el de Estados Unidos. El profesor Jason Furman —que se hizo eco del profesor Charles Goodhart— así lo cree. La inflación europea fue en gran medida importada y obedeció a un choque de oferta, lo que provocó una crisis del coste de vida mucho más aguda que en Estados Unidos, donde una proporción mucho mayor de la inflación se debe a la voraz demanda de los consumidores estadounidenses y al fuerte crecimiento salarial. Dicho esto, si se tiene en cuenta el Brexit, la crisis del coste de vida del Reino Unido podría ser la peor de las tres.

Los inversores debatieron el nuevo régimen de inversión, en el que el aumento de los tipos de interés y de la inflación, la desglobalización fragmentada, el aumento de los riesgos geopolíticos y las fuerzas estructurales cambiantes —incluida una nueva relación entre acciones y bonos— están creando la necesidad de un nuevo enfoque para construir una cartera resiliente. Durante las dos últimas décadas, la correlación entre acciones y bonos ha sido negativa y ha contribuido a la diversificación, pero esto no ha ocurrido en períodos anteriores de inflación elevada.
Ante la profunda incertidumbre sobre la inflación, lo único racional es diversificar: fue el único punto de acuerdo en una animada sesión de inversión. Varios sostuvieron, siguiendo el manual de los años setenta, que la energía y las materias primas son activos esenciales para protegerse de la inflación. Los objetos de colección y los bienes inmuebles también podrían ayudar en este escenario. Si se mantiene el paralelismo con la burbuja puntocom de 2000, conviene evitar las empresas tecnológicas no rentables ante nuevas ventas masivas. Y, por supuesto, muchos defendieron los activos privados. Una distribución más amplia de los resultados y una mayor divergencia en el desempeño de activos, sectores y valores plantearán desafíos, pero podrían beneficiar a los inversores activos perspicaces.
Aunque muchos inversores ahora prevén y descuentan una recesión —o al menos invierten como si fuera a producirse—, los datos recientes apuntan a un panorama más equilibrado. La encuesta más reciente sobre préstamos bancarios en Estados Unidos destacó unas condiciones crediticias benignas. Por su parte, la encuesta del BCE sobre préstamos bancarios mostró el mayor impulso crediticio desde el primer trimestre de 2019. La mayoría de las empresas presentes en Davos 2022 dijeron que sus negocios estaban en buena forma. Uno de los directivos de una empresa global de búsqueda de talento dijo que, dado que el mercado laboral está tan ajustado y a las empresas les ha resultado tan difícil contratar, muchas les habían dicho que no querrían despedir personal tan pronto. Si es cierto, y la Fed está esperando un aumento del desempleo para comprobar que las políticas de «destrucción de la demanda» empiezan a surtir efecto, esto podría causar más dificultades.
2. Movilizar la financiación para la transición
Condoleezza Rice dijo en una ocasión que la política energética consistía en priorizar las 3E: crecimiento económico, preocupaciones medioambientales y seguridad energética. La priorización en la transición energética fue uno de los temas más debatidos en Davos. Aunque se aceptan ampliamente los «errores estratégicos» de varios países europeos que priorizaron el combustible barato de Rusia por encima de la seguridad energética y el medio ambiente, el dilema ahora es el ritmo y la trayectoria de la descarbonización.
Además de la enorme aceleración prometida en energías renovables e innovación, muchos asistentes a Davos han reevaluado la necesidad de invertir en financiación de combustibles fósiles durante la transición: no solo en gastos de capital de mantenimiento, sino también en un número limitado de nuevos proyectos «anclados en trayectorias compatibles con el presupuesto de carbono», como sostuvo recientemente Mark Carney. Varios propietarios de activos me dijeron que solo invertirían si la nueva infraestructura pudiera convertirse para usar combustibles más limpios, como el hidrógeno. Las redes energéticas resilientes también requerirán mucha más redundancia. Esta reevaluación por parte de los responsables políticos significa que el gas podría utilizarse durante décadas como fuente flexible de energía en invierno, probablemente con respaldo estatal. Al apostar por ello, varias firmas líderes de capital privado están muy centradas en invertir, por ejemplo, en terminales de GNL, tuberías y barcos.
También hubo frustración ante la necesidad de un aumento sustancial de la financiación para la transición, tanto en Occidente como en los mercados emergentes. En Occidente, buena parte del tiempo y el dinero de los inversores se ha centrado, comprensiblemente, en empresas de alto crecimiento que facilitan y ofrecen soluciones para una economía verde. La normativa ha reforzado esta tendencia: basta pensar en la taxonomía verde de la UE, centrada en gran medida en lo más verde de lo verde.
¿Cómo impulsa el Foro Económico Mundial la transición energética para ayudar a frenar el cambio climático?
El Centro de Energía y Materiales conecta a líderes para comprender las complejas transiciones que están transformando los sistemas energéticos, de materiales e industriales. Ofrece una plataforma para explorar cómo se entrecruzan la seguridad, la asequibilidad y la sostenibilidad energéticas.
Mediante la colaboración a través de cadenas de valor y regiones, el Centro facilita trayectorias compartidas que ayudan a sus socios a coordinarse en torno a soluciones prácticas para una transición segura, baja en carbono y equitativa.
La otra cara de esto ha sido estigmatizar los préstamos destinados a ayudar a las empresas rezagadas a transitar hacia una economía con menos emisiones de carbono. Con el aumento de los precios de la energía, las empresas desean profundamente mejorar su eficiencia y descarbonizarse. Además, una reunión con algunos de los mayores propietarios de activos del mundo puso de relieve su interés en impulsar un impacto en el «mundo real» en lugar de una descarbonización de la «cartera sobre el papel», así como el potencial de generar buenos flujos de caja ayudando a las empresas industriales, los servicios públicos y otras similares a hacer la transición. Percibí que podría producirse un punto de inflexión en la «financiación caqui», impulsado por innovaciones en la medición.
La financiación para la transición en los mercados emergentes también recibió mucha atención: representa aproximadamente dos tercios de los 3-4 billones de dólares que, según las estimaciones, se necesitan para transformar la economía mundial. En las sesiones privadas se expresó frustración porque los bancos de desarrollo necesitan más capital, innovación en sus estructuras y mayor cooperación. Las señales de avances importantes en este ámbito de cara a la COP27 no eran alentadoras, si el ambiente en Davos 2022 era indicativo
En los márgenes, se hizo evidente la frustración ante los enfoques excesivamente simplistas de los criterios ambientales, sociales y de gobernanza corporativa (ESG), en parte a raíz de la polémica de HSBC. Los principales inversores ya intentan desglosar los ESG en hipótesis mucho más específicas que las rudimentarias tarjetas de puntuación equilibradas. Para muchos inversores en Davos 2022, incluido yo, es importante debatir y analizar los posibles efectos del cambio climático. Y no se trata solo de riesgos físicos: también están los cambios normativos, los impuestos, los litigios y demás. En cuanto a HSBC, asegurémonos de tener claros los hechos al pensar en estos temas: Ámsterdam no está 6 m por debajo del nivel del mar, sino 2 m, por ejemplo. Cuatro metros más supondrían que más del 80 % de Holanda quedaría por debajo del nivel del mar.
3. Consecuencias de la desvinculación de Terra y del desplome de las criptomonedas
Las criptomonedas fueron, por supuesto, un tema candente. Es notable que el colapso de un ecosistema valorado en más de 50.000 millones de dólares no provocara contagio. Por ahora, las criptomonedas operan en gran medida como un ecosistema independiente, fuera del ámbito de los mercados financieros tradicionales y de su regulación. Pero esto podría estar cambiando.
Durante la crisis financiera mundial, el historiador Niall Ferguson me dijo que ojalá más banqueros centrales y financieros hubieran estudiado historia en lugar de economía. Tenía razón. El mundo de las finanzas descentralizadas está recibiendo una rápida lección de historia financiera: desde la ruptura de las paridades cambiarias y las retiradas masivas de fondos hasta los mecanismos para generar confianza en el dinero.
Me sorprendió, al reunirme con varias figuras destacadas del sector de los pagos, que las mayores monedas estables estén ahora esperando —y abogando con vehemencia entre bastidores— por una regulación. Se han dado cuenta de que, sin regulación, no pueden aportar la confianza y estabilidad que necesita un sistema financiero a gran escala. Pero los reguladores suelen tomarse su tiempo y no está nada claro quién ganará la carrera monetaria.
Se han dado cuenta de que, sin regulación, [las criptomonedas] no pueden aportar la confianza y estabilidad que necesita un sistema financiero a gran escala.
Huw van Steenis.
La otra cara, según percibí, fue que los banqueros centrales respiraron aliviados al poder ralentizar el ritmo de los estudios sobre monedas digitales de bancos centrales. Según el Atlantic Council, actualmente 91 países de todo el mundo están sopesando la idea de una moneda digital de banco central (CBDC). Aparte de China y algunos mercados pequeños, en general se trata de ejercicios teóricos que buscan crear lo que yo llamo una CBDC «Ricitos de Oro»: ni tan grande como para poner en riesgo el sistema bancario, ni tan pequeña como para resultar irrelevante.
Resolver los cuellos de botella es más sencillo que crear un nuevo sistema a gran escala. Basta pensar en el fracaso del plan del BCE para crear una alternativa a Mastercard y Visa —la Iniciativa Europea de Pagos—, que se cerró discretamente a principios de este año. Por mis conversaciones en Davos 2022, espero que se preste mucha más atención a modernizar los sistemas de pago mayorista, mejorar los estándares de mensajería y los protocolos transfronterizos, y que se avance con lentitud en los proyectos radicales de CBDC.
4. ¿Fusiones y adquisiciones para aprovechar las ventas masivas?
Aunque las criptomonedas podrían estar perdiendo fuerza, ha cambiado radicalmente la percepción del nivel de amenaza que representan para los beneficios bancarios los nuevos participantes disruptivos del sector financiero. Se intensifica la competencia de los gigantes tecnológicos, los minoristas y las empresas de pagos. Junto con esto, un mundo del dinero más digital ha intensificado la dinámica de que el ganador se lleva la mayor parte en las finanzas, de forma más parecida a lo que vemos en el sector tecnológico.
La respuesta estratégica consiste en centrarse más en la escala de las plataformas, aumentar el gasto tecnológico y realizar más adquisiciones. El día del inversor de JPMorgan, celebrado durante Davos 2022, fue un ejemplo de ello. En las conversaciones durante los cafés de Davos, un tema candente fue el creciente interés por las fusiones y adquisiciones de empresas fintech. Las grandes entidades de servicios financieros y las fintech están reforzando sus equipos de fusiones y adquisiciones para hacer compras. La combinación de una fuerte caída en los precios de las fintech —más de ~50 % de media desde el máximo, según el ETF global de fintech—, algunas fintech con dificultades para generar efectivo y los elevados niveles de efectivo y capital de los bancos crean las condiciones para un marcado repunte de las fusiones y adquisiciones. Está claro que no todos los experimentos innovadores han funcionado; las empresas privadas podrían esperar a obtener mejores valoraciones y la aversión al riesgo de los compradores podría activarse, pero las reglas de cálculo ya están en juego.
¿Qué nos depara el futuro?
En mi publicación de 2020 posterior a Davos escribí:
«El ánimo pesimista del año pasado fue otro buen ejemplo de cómo Davos puede ser un indicador contrario, como suelen serlo muchas grandes conferencias, porque dejan al descubierto lo que ya está incorporado en las expectativas del mercado. Así que la falta de preocupación de este año era preocupante».
Esperemos que el consenso actual vuelva a ser demasiado pesimista —como en 2009—, mientras empresas y responsables políticos responden con seriedad a estas transiciones y riesgos.




