Cada vez más inversores institucionales se comprometen con objetivos de cero emisiones netas.
Aunque desinvertir en activos y sectores con altas emisiones suele parecer la vía más fácil y rápida para alcanzar las cero emisiones netas, la transformación puede ofrecer algunos beneficios a largo plazo.
El capital privado puede contribuir al proceso de transformación como uno de los varios sectores que pueden desempeñar un papel en la descarbonización de activos con altas emisiones.
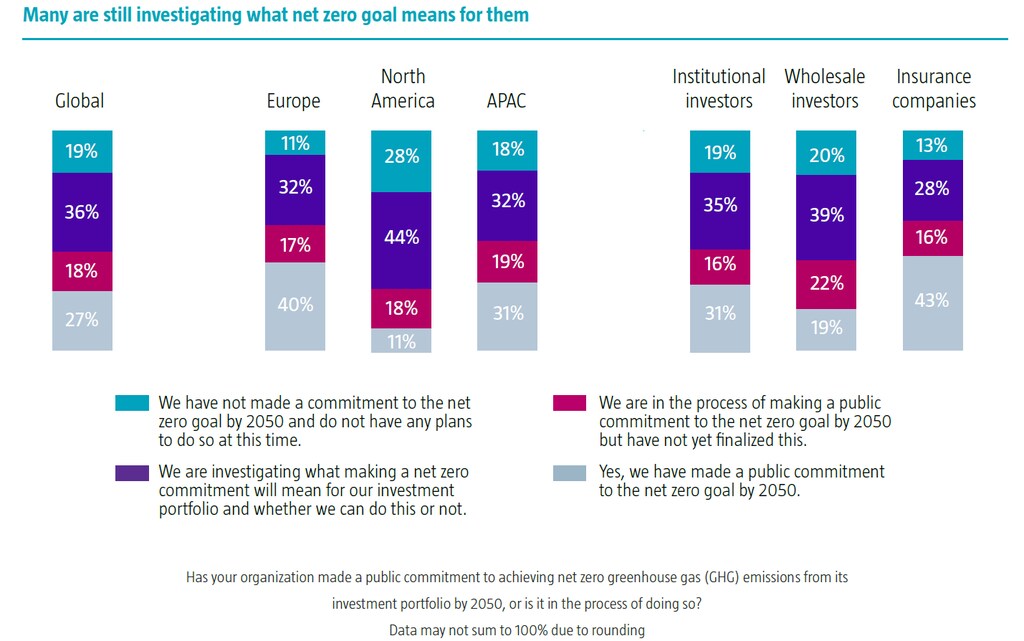
Los inversores institucionales afrontan una enorme presión para comprometerse a lograr cero emisiones netas de gases de efecto invernadero para 2050, y muchos lo están haciendo. Según una encuesta reciente, casi la mitad de los inversores institucionales se ha comprometido públicamente a lograr cero emisiones netas en su cartera de inversión para 2050 (31 %) o está en proceso de asumir ese compromiso (16 %).
Sin embargo, una vez asumido el compromiso, hay que responder a las siguientes preguntas: «¿cómo lo lograremos?» y «¿qué hacemos con los activos que más emisiones generan?»
Transformación frente a desinversión
Uno de los temas más candentes hoy en día en materia de inversión sostenible es el debate entre desinvertir en esos activos o transformarlos. Según la encuesta citada anteriormente, los inversores afirman que desinvertirán alrededor de una quinta parte de sus carteras totales en los próximos cinco años para reducir su exposición a activos con altas emisiones. Esto podría ayudar a estas organizaciones a alcanzar sus objetivos de cero emisiones netas, pero ¿resuelve realmente el problema de fondo?
Aunque es fácil ver este debate entre transformación y desinversión de forma binaria, la respuesta podría estar en algún punto intermedio. La desinversión ofrece beneficios rápidos a corto plazo para los inversores y el mundo, pero en realidad solo transfiere la propiedad y no elimina del conjunto global los activos rezagados en sostenibilidad. También coloca a los mercados emergentes en una situación claramente desfavorable. Puede que hoy esas regiones generen muchas emisiones, pero la desinversión podría privarlas del capital que necesitan para hacer la transición a cero emisiones netas.
En el otro extremo, descarbonizar activos con altas emisiones es difícil (y costoso). Exige replantear los procesos desde cero y rediseñar las instalaciones existentes mediante reconstrucciones o adaptaciones. Muchos activos no pueden descarbonizarse por completo y también requerirán inversiones en tecnologías revolucionarias del futuro.
Nada de esto es fácil y, con frecuencia, tiene un costo elevado. También exige tolerar aumentos temporales de las emisiones en toda la cartera, en lugar de una reducción constante hacia las cero emisiones netas. Para los inversores institucionales en particular, esto requiere comunicarse con claridad con las partes interesadas y poder resistir otras presiones políticas mientras tanto.
¿Cómo puede ayudar el capital privado a descarbonizar activos con altas emisiones?
Entonces, ¿qué puede hacer el capital privado? Aquí es donde el sector tiene la oportunidad de lograr un impacto desproporcionado. Gracias a su modelo de gobernanza basado en la propiedad total y a su relativa libertad frente a las presiones a corto plazo, los fondos de capital privado pueden obtener una lucrativa ventaja de pioneros al desarrollar capacidades diferenciadas en materia de descarbonización.
Hay cuatro estrategias que pueden aplicarse, detalladas con mayor profundidad en el libro blanco del Foro Económico Mundial, «Crear valor mediante la sostenibilidad en los mercados privados». Son las siguientes:
Aumentar la transparencia a nivel de los activos, con una comunicación proactiva basada en un plan de transformación claro para mitigar el «riesgo de titulares»
Invertir en desarrollar las capacidades de los equipos de negociación para que puedan dialogar con credibilidad con las empresas de la cartera sobre oportunidades de transformación y elaborar «guías prácticas» de sostenibilidad
Aumentar la flexibilidad de los períodos de tenencia cuando sea necesario para llevar a cabo programas de transformación ambiciosos y capturar el valor generado al cierre de una operación
Abogar por objetivos de emisiones basados en el «cambio a lo largo del tiempo» que complementen los objetivos basados en niveles y permitan adquirir y transformar activamente a grandes emisores.
Esto no significa que sea fácil. Aunque el sector del capital privado aplique los cuatro puntos, la clave del éxito de este tipo de estrategia de transformación sostenible será tolerar activos cuyas emisiones podrían ser mayores a corto plazo.
Tanto los propios fondos de inversión como sus socios comanditarios (los inversores institucionales) deben tener en cuenta que los sectores difíciles de descarbonizar, como la aviación y el transporte marítimo, necesitarán más tiempo para alcanzar objetivos de reducción de emisiones a largo plazo. Mientras tanto, tendrán que comunicar claramente la estrategia de descarbonización y resistir la presión política y de otras partes interesadas para avanzar más rápido.
¿Cómo impulsa el Foro Económico Mundial la transición energética para ayudar a frenar el cambio climático?
El Centro de Energía y Materiales conecta a líderes para comprender las complejas transiciones que están transformando los sistemas energéticos, de materiales e industriales. Ofrece una plataforma para explorar cómo se entrecruzan la seguridad energética, la asequibilidad y la sostenibilidad.
Mediante la colaboración a través de cadenas de valor y regiones, el Centro facilita vías compartidas que ayudan a sus socios a alinearse en torno a soluciones prácticas para una transición segura, con bajas emisiones de carbono y equitativa.
Por último, el capital privado no puede lograrlo por sí solo. Incluso con los «fondos disponibles para invertir» del capital privado en niveles históricos de 1,78 billones de dólares, el sector no puede contribuir de forma significativa a la transición a cero emisiones netas. Su experiencia en la transformación de activos debe ir acompañada de financiación combinada y otros mecanismos de reducción del riesgo, que requieren una mayor cooperación en todo el sistema de servicios financieros y con los responsables de las políticas públicas. Ningún sector puede resolver este problema por sí solo.




