Una forma alternativa de calificación crediticia se utiliza con éxito en los mercados emergentes, ya que los datos sobre el consumo de los consumidores son abundantes porque el comercio electrónico está muy extendido.
La nueva calificación (ACS) funciona con inteligencia artificial y redes sociales, en lugar de los métodos de calificación basados en papel que dependen de que los consumidores tengan una cuenta bancaria.
En última instancia, ACS conduce a una mayor inclusión financiera.
El concepto de calificación crediticia surgió por primera vez en Estados Unidos y, en un principio, se consideró exitoso en la medida en que se utilizaba como mecanismo principal, o incluso único, para determinar la solvencia financiera de una persona.
Sin embargo, existen diferencias entre Estados Unidos y mercados en maduración como Indonesia.
La calificación crediticia en Estados Unidos se centra principalmente en datos bancarios y financieros, y se compone sobre todo de tarjetas de crédito, préstamos y datos de uso bancario y alertas. Hasta la fecha, no son muchas las entidades no bancarias que participan de forma unificada en este ámbito.
En zonas como Indonesia, el mercado tiende a favorecer los puntos de venta de «ventanilla única» para satisfacer sus necesidades de compra. La gente utiliza el comercio electrónico para recargar saldo telefónico, pagar facturas, reservar viajes nacionales e internacionales, desplazarse al trabajo y pagar préstamos. También lo utilizan para realizar inversiones, como en oro o fondos de inversión.
Esto significa que los datos sobre el consumo de los consumidores son ricos, relevantes e inmensos. Estos datos permiten determinar la solvencia financiera y de consumo de los consumidores. Este concepto se conoce como calificación crediticia alternativa (ACS).
ACS es un sistema que utiliza la tecnología como base de sus operaciones. Este sistema supone una mejora de los mecanismos convencionales de calificación crediticia, que emplean diversa documentación en papel y el historial crediticio manual. ACS utiliza en su lugar automatización tecnológica avanzada (inteligencia artificial y aprendizaje automático).
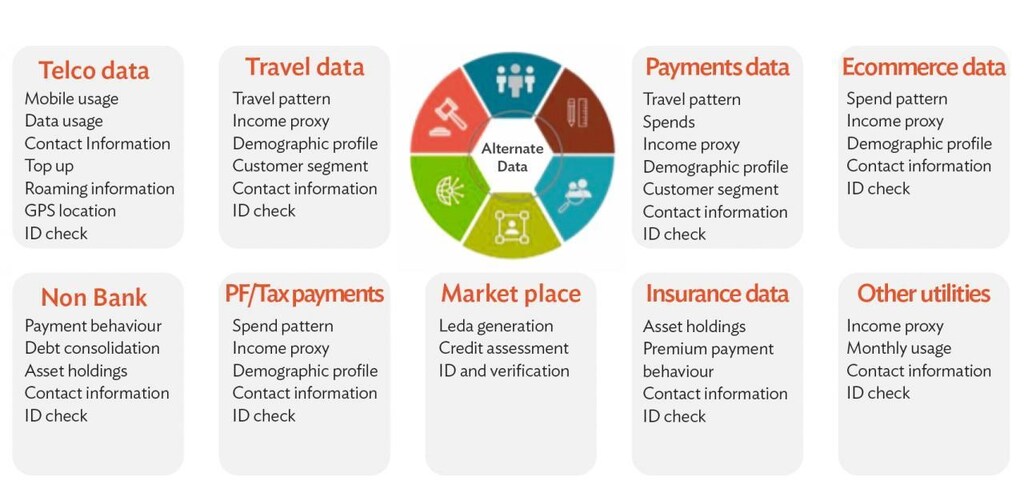
El sistema también emplea un conjunto de datos alternativos para proyectar a los posibles prestatarios. ACS tampoco depende de la verificación en papel en este punto. En cambio, utiliza datos alternativos, como redes sociales, transacciones electrónicas y datos de telefonía móvil, para realizar y evaluar el estudio de viabilidad del consumidor, ya que normalmente no tienen acceso a servicios bancarios.
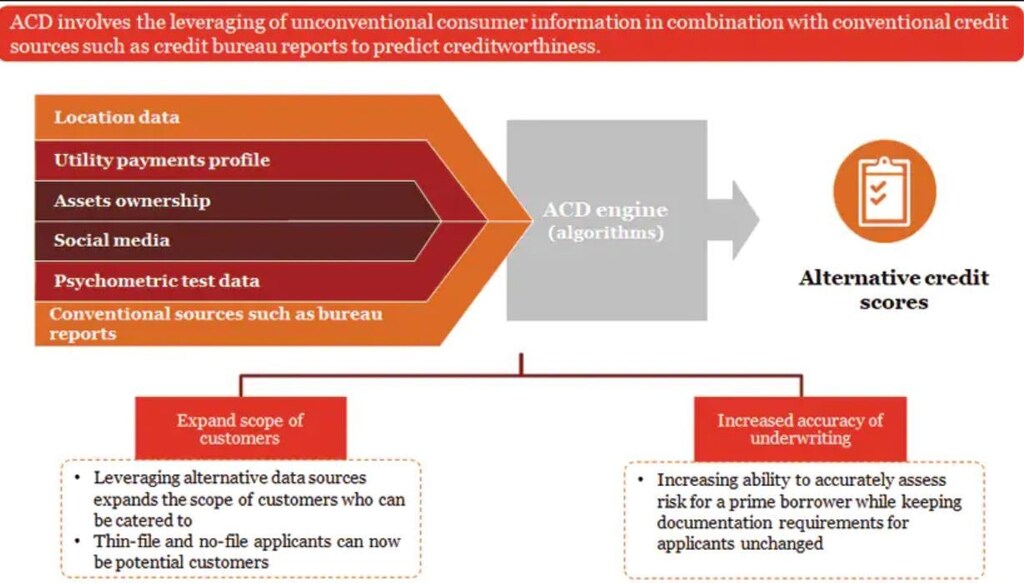
ACS aporta eficiencia en la toma de decisiones, menor asimetría de información y sistemas mutuamente excluyentes para prestamistas y prestatarios. Los datos integrados ayudan a las instituciones financieras a realizar análisis de riesgo holísticos y exhaustivos sobre los posibles consumidores mediante un enfoque más completo.
A su vez, esto facilita que las entidades de crédito digitales y tradicionales identifiquen la capacidad de los prestatarios cuando proponen la concesión de crédito financiero.
Un método alternativo de calificación crediticia mediante ACS ayudaría a desbloquear y poner a disposición financiación más accesible para las personas, especialmente para las micro, pequeñas y medianas empresas (MIPYMES).
Estas personas se encuentran predominantemente en los grupos sin cuenta bancaria y con acceso bancario insuficiente, y tienden a no tener acceso a instituciones financieras más formales debido al mayor riesgo crediticio asociado.
Mediante el método ACS, las instituciones financieras podrían tener una mejor visibilidad sobre la capacidad de los posibles prestatarios para devolver el dinero si se les concede algún tipo de préstamo, especialmente en lo que respecta a los segmentos desatendidos que carecen de información sobre capacidad crediticia. Facilitar financieramente a más segmentos de MIPYMES ayudará a los emprendedores de clase media a crecer de forma orgánica, al ofrecerles un empoderamiento económico responsable.
Todos estos factores, en consecuencia e indirectamente, conducen a una mayor inclusión financiera.
Según un estudio del Banco Mundial, un aumento del 1% en la inclusión financiera puede contribuir a un crecimiento anual del PIB per cápita de ~0,03%. En Indonesia, el sólido crecimiento económico y el aumento de la inclusión financiera pueden impulsar una tasa de crecimiento del PIB del 5% para 2020.
Estas son varias formas en que podemos acelerar aún más la inclusión financiera en Indonesia, que podrían servir de modelo para otras economías emergentes:
1. Crear un modelo preciso específico para el mercado
Cada país tiene su propia cultura. Esta constituye la base de cómo pensamos, cómo gastamos, cómo invertimos, cómo tratamos nuestra riqueza y cómo gestionamos nuestro crédito. Copiar y pegar modelos directamente de países maduros como Estados Unidos o China no funcionará.
Necesitamos estadísticos expertos y líderes en datos con experiencia en un ecosistema de calificación crediticia maduro que apliquen sus conocimientos y desarrollen modelos adaptativos únicos para Indonesia.
2. Consolidar conjuntos de datos alternativos
Los datos relacionados con el consumo están por todas partes. Por desgracia, no son uniformes, están desorganizados y dispersos. En la fase inicial –el proceso de consolidación–, debe llevarse a cabo la búsqueda, identificación y captura de datos. A continuación, utilizamos conceptos tecnológicos básicos de limpieza, correlación y almacenamiento de datos para construir el concepto unificado de Big Data. Solo entonces disponemos de una base para aprovechar la tecnología avanzada (modelización con IA y ciencia de datos) y podemos empezar a correlacionar, experimentar y desarrollar modelos.
3. Implementar un aprendizaje adaptativo
La calificación crediticia en Estados Unidos se centra sobre todo en la banca, que es un ecosistema casi estático; no requiere cambios periódicos en el mecanismo. Nuestro ecosistema presenta espacios distintos y estimulantes. Nos centramos principalmente en el comportamiento de consumo de los usuarios, un factor en constante cambio. Nuestro modelo debe ser adaptativo para tener en cuenta dichos cambios periódicos.
Aunque ACS es prometedor en cuanto a la importante oportunidad y al impacto potencial que aporta para mejorar la inclusión financiera, requiere una colaboración y una asociación sólidas de todos los integrantes del ecosistema (entidades fuente de datos, prestamistas y gobierno).
Para madurar el sistema, también se necesita tiempo suficiente para consolidarlo y experimentar.
No obstante, ACS no sustituirá a la calificación crediticia financiera tradicional. El objetivo es que ambas coexistan y ayuden a reforzar la confianza de nuestros socios prestamistas, lo que a su vez permitirá un mundo de préstamos más baratos, rápidos, mejor focalizados y sostenibles.
Si se realiza correctamente –con la determinación, la pasión, la perseverancia y la gobernanza adecuadas–, ACS abrirá nuevos mercados en nuestro camino hacia una mejor inclusión financiera en Indonesia.
Con el apoyo continuo del gobierno y la facilitación de infraestructuras para el intercambio de datos, puede mejorarse la disponibilidad de datos alternativos.
Además, se requiere el desarrollo constante de modelos innovadores de aprendizaje automático para mejorar la gestión de la validación, el rendimiento, la privacidad de los datos, la equidad y la interpretabilidad de los modelos.
Nitin Jain, vicepresidente de Ingeniería de Tokopedia, contribuyó a este artículo.




