El auge de la financiación sostenible puede tener consecuencias imprevistas en los países en desarrollo.
Los países de ingresos altos dominan ampliamente los fondos sostenibles.
Entre los obstáculos a la inversión sostenible en los países en desarrollo figuran las restricciones de deuda, la dependencia de los hidrocarburos y la falta de normas para la presentación de información ESG.
A pesar del reciente aumento de la demanda y la oferta mundiales de financiación sostenible, la brecha de financiación de los Objetivos de Desarrollo Sostenible (ODS) se ha ampliado, principalmente en los países que ya están más rezagados en la Agenda 2030. ¿Se debe únicamente a la crisis de la COVID-19? ¿O ha fallado el sistema a la hora de canalizar la financiación sostenible hacia donde más se necesita?
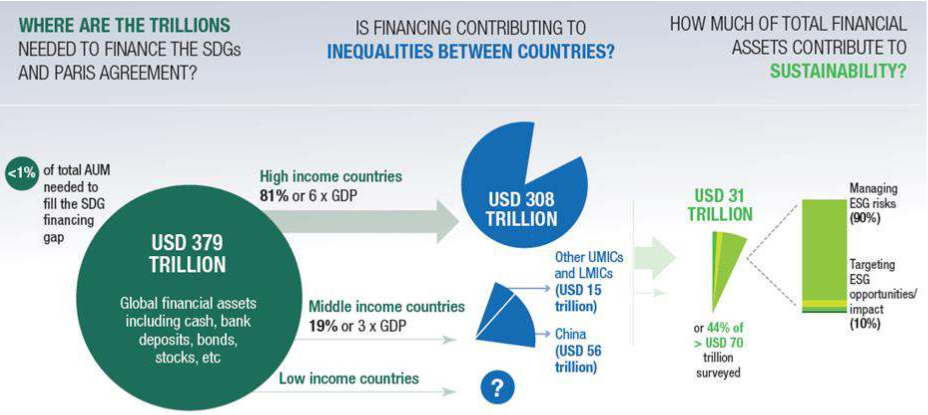
La incorporación generalizada de la sostenibilidad a las finanzas y la inversión es una oportunidad que debemos aprovechar y una tendencia que debemos fomentar. Sin embargo, los primeros indicios apuntan a que persisten las desigualdades y que, si no se toman medidas, las consecuencias imprevistas podrían ralentizar nuestro avance colectivo hacia los ODS.
Retos de las finanzas sostenibles para alcanzar los ODS
Estos son siete riesgos o retos que requieren nuestra atención urgente, junto con sugerencias para mitigarlos.
1. Hasta ahora, el impulso a la sostenibilidad ha agravado las desigualdades mundiales en el acceso a la financiación.
Aunque los países de ingresos altos (PIA) ya poseían el 80% de los activos mundiales gestionados, ahora concentran el 97% de los fondos de inversión sostenible de nueva creación. África subsahariana representa el 1,5% del total de bonos verdes por número, y solo el 0,3% por valor. ¿La buena noticia? Ampliar el uso de herramientas financieras innovadoras vinculadas a la sostenibilidad podría hacer que algunos países en desarrollo resultaran más atractivos para los inversores (por ejemplo, mediante bonos de sostenibilidad e intercambios de deuda) y permitirles beneficiarse de compromisos de financiación (por ejemplo, el compromiso de 100.000 millones de dólares para el clima de la COP15).
2. La elevada demanda de financiación para una recuperación sostenible y la presión al alza sobre los tipos de interés vinculada a los paquetes de estímulo de los PIA podrían afectar la capacidad de otros países para atraer capital.
Los países de ingresos bajos (PIB) con un margen fiscal limitado y fuertes restricciones de sostenibilidad de la deuda solo pudieron destinar el 2,5% de su PIB a paquetes de estímulo durante la crisis de la COVID-19, frente al 16% en los PIA. Mientras tanto, el 56% de los países africanos con calificación soberana sufrió una rebaja de calificación en 2020, frente a un promedio mundial del 31,8%. Por tanto, los PIB tienen mucho menos margen de maniobra para financiar su recuperación sostenible. Se necesitaba un paquete de estímulo verdaderamente mundial para frenar tanto la COVID-19 como sus consecuencias económicas, pero solo el 1% de los paquetes de estímulo de los PIA se destinó a asuntos no nacionales. Esto exige una mayor coherencia de las políticas, evitar las políticas de «empobrecer al vecino» y reconocer la interconexión plena de los ODS y las economías para abordar las causas profundas de las crisis mundiales mediante una financiación adecuada para el desarrollo.
3. La desinversión en proyectos no sostenibles, o en proyectos que no estén etiquetados como sostenibles, podría tener importantes consecuencias para la asignación de recursos y el equilibrio geopolítico.
Existe un acalorado debate entre quienes defienden la «inversión excluyente» (es decir, evitar ciertos sectores o actividades con puntuaciones de sostenibilidad desconocidas o bajas al construir una cartera) y quienes propugnan «comprar lo contaminante y ayudarlo a volverse ecológico». Los materiales minerales energéticos (23%), junto con los hidrocarburos (49%), representaron cerca de tres cuartas partes de las exportaciones de África subsahariana y una cuarta parte de los ingresos públicos entre 1995 y 2018. La desinversión en algunos sectores de los que los países aún dependen en gran medida para crear empleo o riqueza debería ir acompañada de apoyo para la adaptación (por ejemplo, de las competencias) y la diversificación (por ejemplo, intensificar los esfuerzos para crear una cartera de proyectos sostenibles, financiables y ampliables, e identificar nuevas oportunidades de producción y exportación para aprovechar los beneficios de la transición energética).
4. Los obstáculos persistentes a la inversión y las limitaciones de capacidad impiden que los países en desarrollo aprovechen los beneficios del impulso a la sostenibilidad.
Entre ellos figuran la escasa profundidad de los mercados financieros y la falta de capacidad para demostrar el cumplimiento de las normas de sostenibilidad (por ejemplo, la falta de datos o de mecanismos de presentación de información). El tamaño de los mercados bursátiles representa más del 110% del PIB en los PIA, frente al 60% en los países de ingresos medianos altos (PIMA), excluida China, y menos del 40% en los países de ingresos medianos bajos (PIMB). Esto exige desarrollar más capacidades en materia de finanzas y clima de inversión, así como apoyar la presentación de información y el seguimiento de la sostenibilidad.
5. La falta de información ambiental, social y de gobernanza (ESG) en la mayoría de los países en desarrollo podría ocultar oportunidades potenciales y acentuar el sesgo de ingresos en las decisiones de inversión.
Alrededor del 90% de la puntuación ESG soberana de un país se explica por su nivel de desarrollo, y no tener en cuenta este sesgo en las decisiones de inversión podría desviar los flujos hacia los PIA, en detrimento de los países más pobres. El impulso a la sostenibilidad podría dar un nuevo ímpetu a la reforma, largamente postergada, de las calificaciones crediticias y de riesgo, así como a la lucha contra el blanqueo de imagen de los ODS en los PIA, que distrae indebidamente a los inversores de los mercados emergentes. Conviene seguir explorando el uso de instrumentos financieros innovadores y de reducción del riesgo, como los mecanismos de recompensa basados en resultados o la financiación combinada.
6. A pesar del impulso a la sostenibilidad (o como consecuencia de él), podría agravarse el desajuste entre las necesidades y la oferta de financiación sostenible.
Las prioridades políticas o comerciales podrían entrar en conflicto con el carácter universal de los ODS. En el ámbito de la cooperación para el desarrollo, el impulso a la sostenibilidad ha beneficiado principalmente a proyectos de infraestructura energética y de transporte mediante préstamos en los países de ingresos medianos (PIM), mientras que disminuyeron las subvenciones en los PIB y la financiación de algunos sectores esenciales. Incluso en ámbitos prioritarios como el medio ambiente, el 70% de los fondos climáticos y el 93% de la financiación privada movilizada se destinan a proyectos de mitigación en los PIM; no se destina suficiente financiación a la adaptación, y solo el 8% y el 2% de los fondos se destinan, respectivamente, a los países menos adelantados (PMA) y a los pequeños Estados insulares en desarrollo (PEID), muy afectados por el cambio climático. Los presupuestos, las estrategias de desarrollo y las estrategias de financiación alineados con los ODS, como los marcos nacionales integrados de financiación (INFF), podrían ayudar a ajustar mejor las necesidades de financiación sostenible a la oferta.
7. La proliferación de normas de sostenibilidad podría crear obstáculos adicionales a la financiación y la inversión en los países en desarrollo e incrementar considerablemente los costes de cumplimiento.
Con más de 200 iniciativas de sostenibilidad o coaliciones de actores, la proliferación de normas de sostenibilidad no solo genera confusión en los mercados, sino que también supone una pesada carga para los países que intentan atraer a inversores sostenibles de distintos orígenes, por ejemplo, al obligarlos a cumplir diferentes taxonomías. Ante la falta de definiciones y normas armonizadas, es indispensable que los sistemas sean interoperables y tengan en cuenta los contextos locales. También es necesaria la participación de los países en desarrollo en la elaboración de normas internacionales para garantizar que sean adecuadas para todos sin rebajar su ambición.
La alineación de las finanzas y la inversión con los ODS solo beneficiará realmente a las personas y al planeta si procuramos aumentar tanto su impacto sostenible como el acceso equitativo de los países y sectores rezagados en el impulso a la sostenibilidad. Una transición «justa» exige renovar la colaboración entre los sectores público y privado en materia de financiación sostenible, con (i) el compromiso de los inversores sostenibles públicos y privados de incluir sistemáticamente en sus carteras inversiones de frontera fuera de los PIA y de los grandes PIMA, con objetivos cualitativos y cuantitativos, y (ii) el compromiso de los gobiernos de promover y facilitar esas inversiones, también mediante la cooperación para el desarrollo y estrategias nacionales integradas de financiación de los ODS.




