Se espera que el mercado de inmuebles comerciales alcance un valor de US$750.000 millones en 2020.
Los inversores buscan cada vez más ubicaciones con resiliencia medioambiental.
Las ciudades de tamaño medio con credenciales de innovación también son un objetivo de inversión.
La incertidumbre política persistente y la creciente preocupación por una desaceleración económica mundial hicieron de 2019 un año complicado. Sin embargo, el fuerte y continuo apetito de los inversores por el inmobiliario comercial directo a escala mundial impulsó los volúmenes de transacción hasta un nivel estimado de US$750.000 millones en 2019, apenas por debajo de los niveles casi récord de 2017 y 2018.
Aun así, a medida que el actual ciclo inmobiliario entra en su décimo año, los inversores son cada vez más cautelosos y les resulta difícil invertir la cantidad casi récord de capital disponible que se encuentra en fondos de todo el mundo.
Para mitigar la incertidumbre, vemos que los inversores despliegan estrategias defensivas que abordan cambios estructurales, como la urbanización, la demografía y la tecnología, y se centran más en ubicaciones y sectores considerados resilientes a las perturbaciones económicas o geopolíticas. También se centran en ciudades ricas en innovación y talento, así como en sectores como el industrial y logístico y el de ‘living’, que se benefician de una cuota creciente de la inversión en los últimos años.
Junto con la resiliencia económica y geopolítica, la resiliencia medioambiental será un factor cada vez más importante en la toma de decisiones de inversión en 2020, a medida que más inversores buscan comprender el impacto de los crecientes riesgos climáticos.
¿Qué hace el Foro Económico Mundial en relación con la Cuarta Revolución Industrial?
El Centro de Tecnologías de Frontera e Innovación reúne a científicos, responsables políticos y líderes empresariales para dar sentido a las tecnologías emergentes y a sus implicaciones en el mundo real.
Al posibilitar la colaboración y la experimentación, el Centro ayuda a sus socios a traducir la innovación de la investigación en aplicaciones prácticas que abordan retos globales compartidos.
Cambio en la jerarquía de inversión
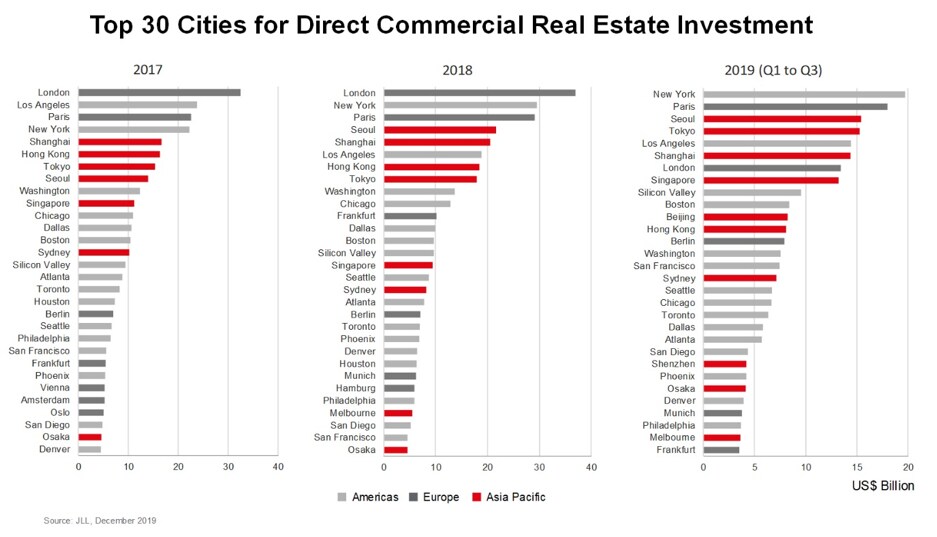
Las 30 principales ciudades para la inversión inmobiliaria en 2019 presentan una lista familiar de grandes ciudades, con algunos cambios en el orden. Las ciudades «puerta de entrada» consolidadas siguen liderando el ranking. Nueva York es ahora el mercado más activo a nivel mundial, ya que los fundamentales inmobiliarios del mercado siguen beneficiándose de una economía que se diversifica hacia la tecnología y las industrias creativas.
Dada la continua inversión récord en la región, no sorprende que 10 mercados de Asia-Pacífico figuren entre las 30 principales ciudades en 2019, la mayor representación desde 2009. A medida que los inversores miran más allá, Shanghái, Pekín y Singapur han registrado inversiones récord este año, con más de US$12.500 millones (todos los volúmenes de inversión de 2019 citados corresponden al periodo T1-T3) realizados por extranjeros en las tres ciudades.
En Europa, Berlín también se ha beneficiado del interés extranjero, con más de US$5.000 millones de capital entrante durante 2019; el 64 % de la inversión total y la cifra más alta de las 30 principales ciudades. Pero es Londres la que sigue atrayendo el mayor interés de los inversores extranjeros de la región. Pese a que la inversión transfronteriza se redujo a la mitad respecto al año anterior por la incertidumbre del Brexit, sigue siendo el segundo destino mundial de capital transfronterizo, y se espera que regresen muchos más inversores una vez que se alcance una solución al Brexit.
El origen del capital también influye en la jerarquía, con una mayor actividad de los inversores surcoreanos, por ejemplo, que ha contribuido a que París y Seúl ocupen el segundo y el tercer puesto.
Los inversores miran más allá de las ciudades «puerta de entrada» en busca de crecimiento a largo plazo
Más allá de las ciudades ‘puerta de entrada’, los inversores buscan cada vez más ciudades secundarias en mercados maduros y transparentes, ya que persiguen perspectivas de crecimiento más sólidas. Las ciudades de tamaño medio con credenciales de innovación o con tendencias demográficas sólidas representan una cuota creciente de la inversión mundial, con ciudades como Austin, Denver y Nashville en EE. UU.; Berlín, Lisboa y Viena en Europa; u Osaka y Fukuoka en Japón, que registran un fuerte aumento del interés de los inversores en los últimos años.
Estas ciudades se benefician a medida que más empresas buscan establecer su sede en zonas que combinan una mano de obra altamente cualificada con un ecosistema de innovación, fuera de las ciudades «puerta de entrada», cada vez más caras y con mercados laborales tensos. Austin y Nashville, por ejemplo, han registrado importantes traslados corporativos, mientras que Berlín tiene de los niveles más altos de empleo en tecnología avanzada de Europa.
Los inversores siguen a estas empresas y cada vez tienen más en cuenta las consideraciones de talento y el potencial de innovación como medio para mitigar riesgos e identificar la resiliencia futura.
Los líderes mundiales en innovación, desde luego, no se están quedando atrás en cuanto a capital. Los centros tecnológicos estadounidenses de Silicon Valley, San Francisco, Boston y Seattle registraron cada uno aumentos de dos dígitos en los volúmenes de inversión este año.
Pero las dinámicas sólidas y el crecimiento económico no garantizan la inversión.
Mientras algunas ciudades de China y la India atraen un mayor interés de los inversores, muchas ciudades de mercados emergentes tienen dificultades para generar una demanda sostenida por parte de los inversores institucionales.
Pese a unas dinámicas de crecimiento sólidas, mercados más consolidados como Bangkok y Kuala Lumpur, así como ciudades emergentes como Moscú, Sao Paulo y Taipéi, han registrado en 2019 inversiones significativamente inferiores a las de principios de la década.
Muchas ciudades emergentes se ven lastradas por niveles de transparencia comparativamente bajos y por problemas relacionados con su rápido crecimiento, entre ellos la degradación ambiental y la calidad de vida, que deberán abordarse antes de poder atraer niveles mayores de capital, tan necesario.
Búsqueda continua de resiliencia
De cara a 2020, se espera que los volúmenes de inversión mundial se mantengan elevados, a medida que las asignaciones de los inversores institucionales al sector inmobiliario sigan aumentando. Pese a las valoraciones elevadas y a la fuerte competencia por los activos, el sector sigue siendo atractivo en comparación con otras grandes clases de activos. Pero los inversores seguirán actuando con cautela, buscando los sectores y mercados en los que pueda encontrarse el concepto de «resiliencia».




