China es la única economía que, según se estima, registró un crecimiento del PIB en 2020.
Se prevé que el aumento de los ingresos conduzca a un incremento de la demanda de bienes y servicios premium.
El Sudeste Asiático está en la antesala de un auge del consumo impulsado por la tecnología.
En enero de 2020, cuando el mundo empezaba a conocer la COVID-19, muchos analistas del mercado pronosticaron un año difícil para Asia. Si bien siguen existiendo obstáculos derivados de la crisis sanitaria y económica, Asia, y China en particular, ha demostrado una resiliencia comparativamente ventajosa.
Se espera que los mercados asiáticos sean los primeros en recuperarse de la pandemia. Al ser “los primeros en entrar y en salir” de la COVID-19, China es el único país del G20 que, según la Organización para la Cooperación y el Desarrollo Económicos (OCDE), habría incrementado su PIB en 2020.
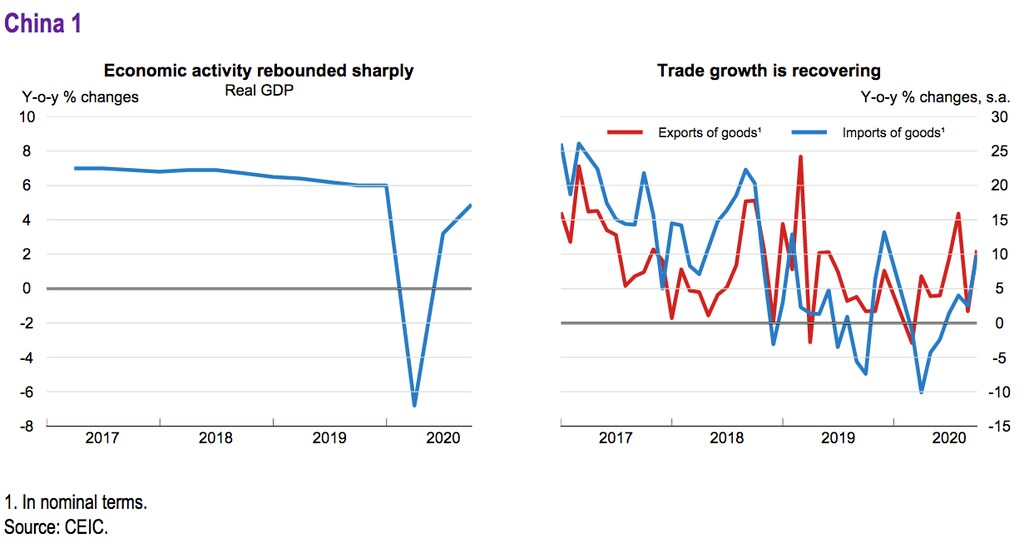
En cambio, se prevé que la economía alemana se contraiga un 5,5 % y que se estima que la del Reino Unido disminuya un 11,2 %. Dentro del G20, excluyendo a China, se espera que Corea del Sur e Indonesia se encuentren entre las economías de mejor desempeño, aunque se prevé que su PIB aún disminuya un 1,1 % y un 2,4 %, respectivamente.
La resiliencia de las economías asiáticas ha reforzado nuestra visión optimista, y seguimos entusiasmados con las tendencias a largo plazo que seguirán impulsando el crecimiento de China y el Sudeste Asiático.
En Asia viven aproximadamente 4300 millones de personas, de las cuales 1400 millones residen solo en China, lo que supera la población total combinada de América del Norte, América del Sur, Europa y Japón. Con su inmensa población, que incluye el mayor número de usuarios de internet del mundo, China produce, recopila y analiza más datos que cualquier otro país del planeta. Esta cantidad de datos está impulsando una adopción acelerada de tecnologías de nueva generación en China y es una de las principales razones por las que es el mayor implementador de tecnologías 5G, inteligencia artificial, movilidad autónoma, tecnología financiera e Industria 4.0, tanto por velocidad como por escala.
Además, si bien el proceso de desacoplamiento en curso entre Estados Unidos y China será muy complejo y difícil a corto plazo, esperamos que a largo plazo abra mayores oportunidades de inversión en ambos países. Estados Unidos es la mayor economía del mundo, sirve como moneda de reserva global, cuenta con los mercados financieros más eficientes del mundo y sus perspectivas a largo plazo siguen siendo muy prometedoras.
Se espera que la economía estadounidense se recupere y alcance los niveles previos a la pandemia a mediados de 2021. Pocos países, si es que hay alguno, están mejor preparados para aprovechar la recuperación que Estados Unidos, ya que los estadounidenses han acumulado 2 billones de dólares en nuevos ahorros desde febrero, lo que equivale a aproximadamente el 10 % del PIB a la espera de ser gastados.
China ha registrado un crecimiento del PIB sólido e impresionante durante la última década, superando a Japón y convirtiéndose en la segunda economía del mundo. Sin embargo, el PIB nominal per cápita de China sigue siendo solo una sexta parte del de Estados Unidos y una cuarta parte del de Japón. Muchos indicadores de atención sanitaria y de consumo per cápita siguen representando una fracción de los de las economías desarrolladas, lo que deja un amplio margen para un crecimiento sostenido a largo plazo.
Se prevé que el aumento de los ingresos y el mayor poder adquisitivo de los consumidores en China conduzcan a un incremento de la demanda de bienes y servicios más premium. Se pronostica que el número de hogares de clase media en China crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10 %, a medida que 600 millones de hogares de menores ingresos se sumen a los cientos de millones de ciudadanos de clase media que ya existen en el país.
Se espera que este cambio demográfico conduzca a un aumento de la demanda de alimentos y bebidas más premium, saludables y convenientes.
El mercado sanitario de China crece rápidamente y se espera que se convierta en el mayor mercado sanitario del mundo en una década, impulsado por el envejecimiento de la población, el crecimiento de la clase media y la mayor penetración de los seguros médicos privados. Se prevé que el sector sanitario chino alcance un valor de 1,7 billones de dólares en 2023 y crezca muy por encima del ritmo de la economía en su conjunto, ya que la demanda de tratamientos médicos supera con creces la oferta de médicos e instalaciones en todas las especialidades. Atender esta demanda requerirá inversiones e innovaciones significativas.
Además de China, los inversores deberían centrarse en los seis países de la ASEAN, a saber, Singapur, Malasia, Tailandia, Vietnam, Indonesia y Filipinas. Con 650 millones de habitantes repartidos en 11 países, la ASEAN cuenta con la tercera mayor población del mundo, y su PIB nominal se ha duplicado en la última década hasta alcanzar los 3,1 billones de dólares, lo que la convierte en el quinto bloque económico del mundo. Creemos que el Sudeste Asiático está en la antesala de un auge del consumo impulsado por la tecnología, con potencial para reflejar el rápido crecimiento de China durante los primeros años de este siglo.
Si bien Asia presenta características de inversión muy atractivas y alberga algunas de las empresas más grandes y valiosas del mundo, sigue estando dominada en gran medida por pequeñas y medianas empresas. Esto supone un gran impulso para invertir en la región, pero también requiere una experiencia local especializada que pueda orientarse en el entorno operativo y en la cultura.
Con China asumiendo el papel de principal contraparte de Estados Unidos en numerosos aspectos de la economía mundial, y con el Sudeste Asiático entrando en una edad de oro de crecimiento impulsado por la demografía, creemos que una exposición de cartera adecuada a ambas regiones, al tiempo que se sigue invirtiendo en las atractivas oportunidades de Estados Unidos y Europa, será clave para construir una estrategia de asignación de activos equilibrada.
Esta crisis ha reforzado la importancia de diversificar entre geografías y sectores como medio para lograr rendimientos superiores ajustados al riesgo.




