El Informe de Economistas Jefe del Foro Económico Mundial concluyó que los economistas están divididos sobre la probabilidad de una recesión mundial.
El informe concluyó que la economía mundial sigue lastrada por “vientos en contra persistentes”.
Christian Keller, responsable de investigación económica de Barclays, se unió esta semana a Radio Davos para analizar el informe y el estado de la economía mundial.
A pesar del crecimiento de las economías, diversos factores siguen lastrando la economía mundial. Entre ellos figuran la inflación, las tensiones geopolíticas y las distorsiones bancarias, entre otros.
Como señala el último Informe de Economistas Jefe del Foro Económico Mundial, existe “una neblina continua de ambigüedad que enturbia muchos acontecimientos económicos”. Sin embargo, en medio de la incertidumbre, algunos economistas afirman que se perciben algunas señales de confianza.
Christian Keller, responsable de investigación económica de Barclays, se unió esta semana a Radio Davos para analizar el estado de la economía mundial y explorar qué podría deparar el futuro a los consumidores, las empresas y los responsables de políticas.
A continuación figura una transcripción editada que recoge algunos de los puntos clave destacados:
¿Cómo están afectando los tipos de interés elevados a los distintos sectores económicos?
“Las acciones de los bancos centrales en el pasado han mantenido una política monetaria muy expansiva. Eso ha llevado a que los mercados se acostumbraran a tipos de interés muy bajos y, por tanto, asumieran riesgos que probablemente no asumirían de otro modo.
“Es evidente que hemos visto aumentos muy grandes de los tipos de interés, y muy rápidos. Los niveles de los tipos de interés todavía no están lejos de los que hubo a lo largo de la historia, pero el incremento se produjo con mucha rapidez. Y esto, por supuesto, genera tensión allí donde la exposición a tipos de interés más altos es muy considerable.
“Ya lo hemos visto en algunos bancos regionales de EE. UU., pero también lo habíamos visto antes en otros lugares, como los fondos de pensiones del Reino Unido. Los detonantes son distintos y la dinámica exacta nunca es exactamente la misma, pero el fondo del asunto es siempre que apostaron por los tipos o no estaban preparados para que los tipos de interés subieran tan rápidamente.”
¿Ha apagado el reciente malestar en el sector bancario el optimismo económico?
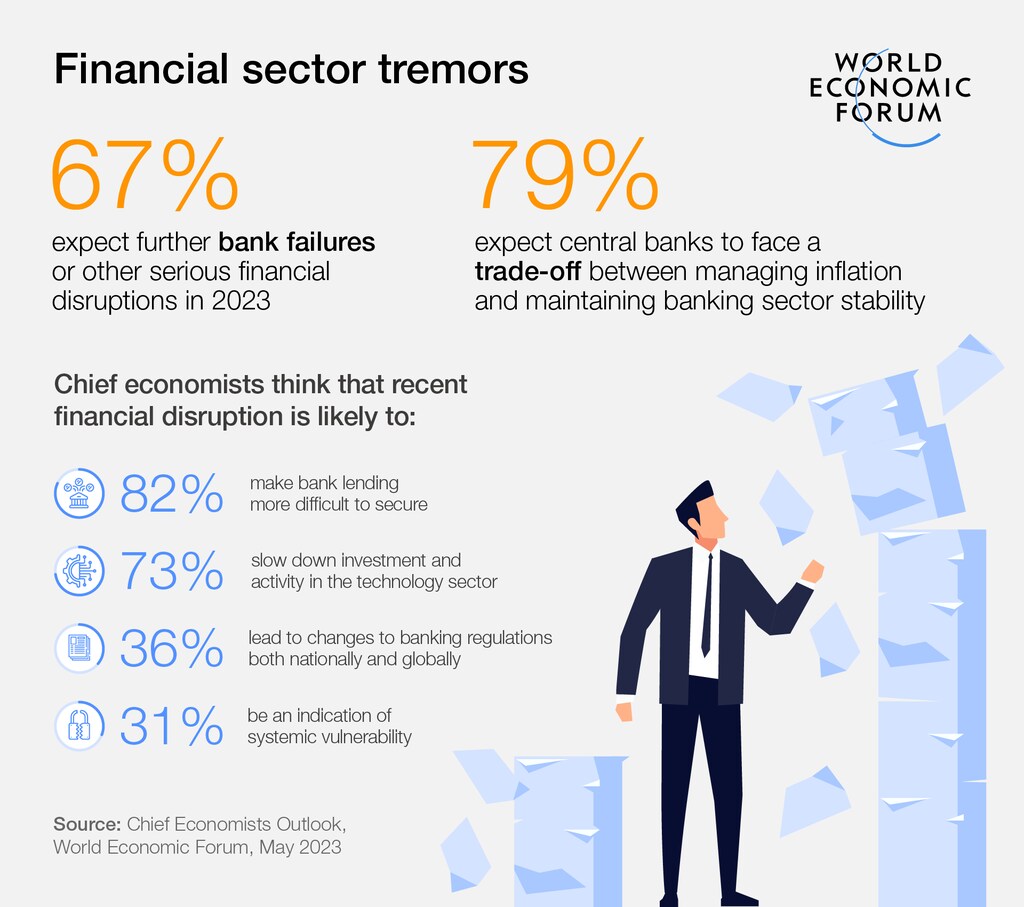
“Sin duda tuvieron un efecto en los sectores bancarios. El episodio de principios de marzo ha demostrado que los bancos se encuentran ahora, obviamente, en un entorno en el que pueden ser vulnerables a los riesgos derivados de la exposición a tipos de interés a más largo plazo.
“Y, al mismo tiempo que los bancos se dedican a la transformación de vencimientos, están expuestos a una pérdida de confianza y a la posible retirada de depósitos. En marzo, esta fue en última instancia la causa de las huidas de depósitos no solo en Credit Suisse, sino también en Silicon Valley Bank, Signature Bank y otros bancos regionales que sufrieron fuertes pérdidas de depósitos.
¿Fueron las crisis bancarias hechos aislados o señales de vulnerabilidades sistémicas más amplias?
“Si se analizan la dinámica exacta, los distintos pasos y las exposiciones, por ejemplo, en Silicon Bank, son muy particulares. Por eso creo que es justo decir que se trata de un hecho aislado.
“Ahora bien, lo que también hemos aprendido, dado que hubo eventos similares, es que otras instituciones tienden a enfrentar dificultades con el tiempo a medida que suben los tipos de interés y probablemente se mantengan altos durante algún tiempo.
“También existe mucha exposición, por ejemplo, en el sector inmobiliario. Y habrá bancos expuestos al sector inmobiliario u otras instituciones expuestas al mismo. Es solo un ejemplo. No quiero centrarme en un sector en concreto, pero en todas partes donde existe esta exposición es probable que haya modelos de negocio que no tenían márgenes suficientemente altos y que dependían de financiarse a tipos muy, muy bajos y seguían pudiendo hacerlo. Por lo tanto, deberíamos esperar más consecuencias negativas.
“Creo que la diferencia está en si uno cree que se convierte en una crisis sistémica, es decir, algo parecido a 2008 y 2009. Y ahí es donde nosotros y muchos otros economistas probablemente somos más optimistas. Y por eso creo que se produce este tipo de aparente incoherencia: la gente dice que esto fue idiosincrático, pero al mismo tiempo veremos más casos. Pero, en general, no estamos necesariamente ante una crisis sistémica.”
¿Es una política industrial gubernamental sólida la nueva norma?
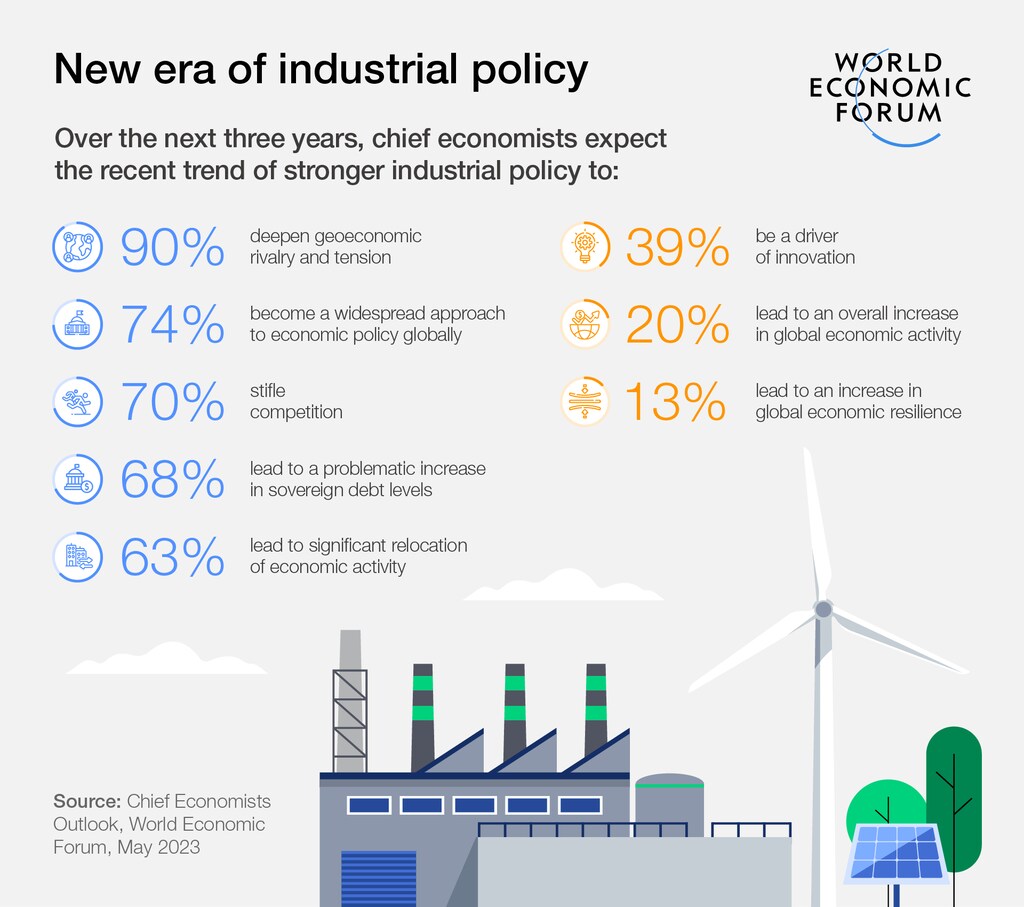
“Creo que sí. Creo que durante la pandemia ha quedado claro que se quiere ser más resiliente. Y creo que la pandemia también ha hecho que los países sean más conscientes de los posibles riesgos geopolíticos.
“China lleva mucho tiempo teniendo de forma permanente algún tipo de política industrial. Y ahora ha quedado claro para los países occidentales que, si un gran actor como China la tiene y el resto opera en un sistema de libre comercio de la OMC, eso puede generar desventajas. Así que creo que existe cierta reacción a ello.
“Y, por supuesto, el deseo de avanzar hacia una economía más verde también exige un poco más de intervención estatal. Creo que, si se consideran todos estos factores en conjunto, se tiene un Estado más grande que desempeña un papel mayor en las inversiones, en particular, y en intentar dirigir esas inversiones.”
¿Es optimista sobre la capacidad de las empresas para adaptarse a las cadenas de suministro cambiantes?
“Soy optimista. Creo que no cabe duda de que, si uno fuera una empresa con amplias líneas de producción y también mercados en los que vender en Rusia y Ucrania, el impacto inmediato que se siente ahora es negativo. Y lo mismo si uno está muy implicado en China y se pregunta cómo podría alejarse de eso.
“Ahora bien, si miramos más allá de los próximos años, creo que vemos desarrollos tecnológicos que podrían impulsar la productividad. Y la productividad ha sido muy difícil de predecir. Si se mira la historia, a menudo sucedió mucho después de ciertos inventos y solo cuando las cosas pasaron de ser un invento a tecnologías de uso general.
“Creo que algunas de las cosas que estamos viendo en la inteligencia artificial avanzan en esa dirección, es decir, hacia tecnologías de uso general. Por eso soy bastante optimista respecto a que las empresas puedan utilizarlas, aprovecharlas y, posiblemente, superar algunas de las ineficiencias generadas por ciertos aspectos de la desglobalización.
“Así que, aunque actualmente hay mucha presión porque nos encontramos en plena transición. A medio plazo, creo que habrá nuevas ganancias de eficiencia que deberían ayudar a las empresas.”
¿Es optimista sobre las perspectivas económicas mundiales en general?
“En general, sí. Porque siempre hay que pensar en la perspectiva. ¿Podría ser mejor? Por supuesto. Pero soy bastante optimista en comparación con lo que pensaba que tendríamos hace seis meses.
“Algunas cosas, como la situación energética europea, han resultado mejor de lo que pensábamos. China abrió antes de lo que esperábamos. Hasta ahora, EE. UU. ha resistido mejor.
“Sin embargo, sigo preocupado por los precios de los alimentos. La energía está bajando, pero los precios de los alimentos han sido altos. Creo que eso sigue siendo motivo de preocupación.”




