¿Qué está pasando en la economía mundial? Los responsables del FMI, el banco central francés, Citi y Carlyle Group hablan de inflación, estancamiento y (des)globalización.
Escuche la sesión de la Reunión Anual del Foro Económico Mundial en Davos en los pódcast Agenda Dialogues; suscríbase aquí.
El Fondo Monetario Internacional pronosticó un crecimiento mundial del 4,4 % en 2022, pero estas proyecciones se están revisando a la baja a medida que el conflicto y las repercusiones de las sanciones se propagan por los mercados mundiales.
¿Qué vientos en contra y a favor afronta la economía mundial y qué combinación de políticas hace falta en este nuevo contexto volátil?
En este panel de Davos 2022:
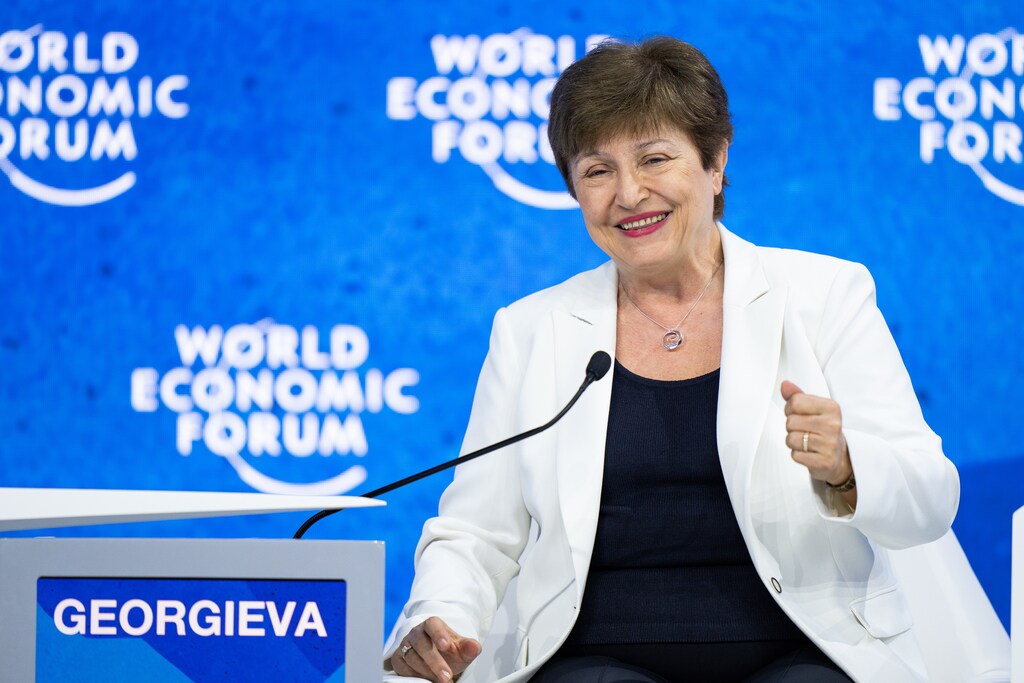
Kristalina Georgieva, directora gerente, Fondo Monetario Internacional
Jane Fraser, directora ejecutiva, Citi
François Villeroy de Galhau, gobernador, Banco de Francia
David M. Rubenstein, cofundador y copresidente, The Carlyle Group
Moderador: Geoff Cutmore, presentador, CNBC
Vea la sesión completa aquí.
Perspectivas económicas mundiales
Geoff Cutmore, presentador, CNBC: Muy bienvenidos todos a este panel del Foro Económico Mundial sobre las perspectivas mundiales. Me llamo Geoff Cutmore. Trabajo para CNBC y podrán verme de lunes a viernes durante tres horas por la mañana presentando el programa Squawk Box . Así que espero que, cuando termine este panel, si aún no me conocen o no conocen CNBC, se pongan en contacto y nos sigan.
Bien. Lo que quiero hacer es empezar este panel involucrándolos a ustedes, nuestro público, antes de hacer preguntas a los panelistas. Quiero que me ayuden a dirigir preguntas al panel. Y la pregunta que les hago es: ¿nos encaminamos hacia una recesión o no? Y lo que quisiera pedirles —déjenme decirles que la sala está bastante oscura, así que la mayoría de nuestros panelistas no podrán identificarlos si levantan la mano— es que se tranquilicen y tengan la seguridad de que no necesariamente se verá su voto. Lo que quisiera hacer es pedir, a mano alzada, a esta sala, a este grupo de expertos del Foro Económico Mundial, que quienes estén preocupados o crean que nos encaminamos hacia una recesión levanten la mano. ¿Podrían hacerlo, por favor?
Aproximadamente la mitad de ustedes cree que una recesión es muy probable y un pequeño número confía en que se pueda lograr un aterrizaje suave.
Geoff Cutmore, presentador, CNBC
De acuerdo. A grandes rasgos, diría que es alrededor de la mitad de la sala. Cabezas que asienten. Cabezas que asienten. Más o menos la mitad. Bien. De acuerdo. Permítanme hacerles otra pregunta. ¿Quién cree que la economía mundial tendrá un aterrizaje suave y que, en última instancia, las autoridades de nuestros bancos centrales y gobiernos, junto con los líderes empresariales, ayudarán a la economía mundial a lograrlo? ¿Quién cree que ese es el resultado más probable? Levanten la mano, por favor. De acuerdo. Bueno, esto no es científico en ningún sentido de la palabra, pero, contando simplemente las manos alzadas en la sala, diría que alrededor de la mitad de ustedes cree que una recesión es muy probable y un pequeño número confía en que se pueda lograr un aterrizaje suave. Creo que eso nos da una idea muy clara del ambiente en la sala. Y, por supuesto, eso me ayuda a formular las preguntas para nuestro panel.
Y permítanme presentarles al panel, porque los he tenido sentados aquí sin decir nada durante unos momentos. Creo que es importante darles la palabra, porque todos son personas muy importantes con vínculos muy interesantes con la economía mundial. Empezaré con Kristalina Georgieva, directora gerente del FMI. Es un gusto tenerla con nosotros. Parece que marcó el tono de esta reunión al hablar de la confluencia de calamidades que afronta ahora la economía mundial. Así que esperamos abordar algunas de esas posibles calamidades y analizar cómo pueden sortearlas mejor las autoridades responsables de las políticas.
François Villeroy de Galhau, gobernador del Banco de Francia. Le damos una muy cordial bienvenida. Usted también forma parte del consejo del BCE, por supuesto. El viernes dijo que nuestra prioridad a corto plazo es luchar contra la inflación y controlarla. Los acontecimientos nos han adelantado, en cierto sentido: hoy Christine Lagarde ha dejado muy claro que el BCE inicia este año un ciclo de subidas de tipos, e incluso podríamos ver 50 puntos básicos en una sola reunión. Ya veremos. Me encanta ese encogimiento de hombros tan francés tan pronto en el panel.
Jane Fraser es la directora ejecutiva de Citi, que pronosticó un invierno brutal para los mercados. No a principios de año, ni hace un mes, sino en octubre de 2021. Así que su bola de cristal funcionaba muy bien. También expresó cautela sobre el enfriamiento de la economía china. Esa fue otra predicción muy acertada. Ahora estoy pensando en trasladar mi fondo de pensiones, dado que parece ser tan precisa al anticipar lo que probablemente ocurrirá en los mercados.
Y David Rubenstein, cofundador y copresidente de Carlyle Group. Es estupendo tenerlo en el panel. El 5 de mayo le dijo a CNBC que la inflación había sido un problema, pero que no debería provocar una recesión. Creo que podemos actualizar esa opinión, porque hoy estuvo en CNBC y reiteró más o menos lo mismo: cree que podemos evitar una recesión, igual que dijo el presidente Biden cuando le hicieron la misma pregunta. Así que está usted en compañía ilustre en Tokio desde hace unas 24 horas.
Pasemos a algunas preguntas. La OCDE acaba de rebajar a cero o a terreno negativo el PIB del primer trimestre, trimestre a trimestre en la mayoría de las economías del G7. Así que, dado el ambiente en esta sala, directora gerente, ¿ya estamos en recesión en algunas economías del G7? ¿Y cuánto debería preocuparnos?
Este 2022 va a ser un año difícil.
Kristalina Georgieva, directora gerente, Fondo Monetario Internacional
Kristalina Georgieva, directora gerente, Fondo Monetario Internacional: Ha asustado eficazmente al público. Pero puedo decirle que no ha asustado a su panel. Así que mi respuesta será: no, todavía no. Eso no significa que esté descartado. Hemosrebajado nuestras proyecciones de crecimiento para este año en abril para 143 países, que representan el 86 % del PIB mundial. Y desde entonces, en este breve lapso, un poco como el tiempo aquí en Davos, el horizonte se ha oscurecido.
¿Por qué se ha oscurecido? Cuando elaboramos nuestras proyecciones, la guerra ya estaba en curso. Ahora vemos que sus consecuencias se extienden lejos y rápido. Además, se están endureciendo las condiciones financieras, el dólar se aprecia y China se desacelera. Lamentablemente, se ha materializado la predicción de Jane. Así que vemos que este 2022 va a ser un año difícil.
La preocupación por el acceso a alimentos a un precio razonable en todo el mundo está por las nubes.
Kristalina Georgieva, directora gerente, Fondo Monetario Internacional
En muchos países tenemos una crisis de precios de las materias primas. Y la crisis específica a la que quiero que prestemos atención es la de los precios de los alimentos. Durante la última semana, ante la sensación de que quizá la economía se adentra en aguas más turbulentas, bajó el precio del petróleo. Pero los precios de los alimentos siguen subiendo, subiendo y subiendo. ¿Por qué? Cuando el crecimiento se desacelera podemos reducir el consumo de gasolina, pero tenemos que comer todos los días. La preocupación por el acceso a alimentos a un precio razonable en todo el mundo está por las nubes. No quiero empezar con un tono demasiado negativo, pero la crisis climática no ha desaparecido, el dinero digital ha tropezado un poco —lo esperábamos y así ha ocurrido—.
Sin embargo, pensemos en las cifras: nuestra previsión es del 3,6. Falta mucho para pasar de un 3,6 a una recesión mundial. Lo que podríamos ver es una recesión en algunos países que ya eran débiles de entrada y no se han recuperado de la crisis provocada por la COVID. Dependen mucho de las importaciones de energía de Rusia o de las importaciones de alimentos y ya tienen entornos algo más frágiles. Pero todavía no hemos visto eso.
Geoff Cutmore: Creo que ha expuesto con mucha claridad algunos de los desafíos que persisten. David, ¿por qué confía más en que podamos evitar una recesión? ¿Y eso se aplica únicamente a Estados Unidos?
David Rubenstein, cofundador y copresidente de The Carlyle Group: Bueno, cuando trabajaba en la Casa Blanca con el presidente Carter, el asesor sobre inflación, Fred Kahn, dijo que creía que nos encaminábamos hacia una recesión justo antes de las elecciones presidenciales de 1980. El presidente Carter lo llamó al Despacho Oval y le dijo: «Mire, me presento a la reelección. No use la palabra que empieza por “r”. Asusta a la gente». Fred Kahn respondió: «¿Qué se supone que debo hacer? Soy un hombre honesto». Entonces le dijo: «Simplemente no use esa palabra». Más tarde, Fred Kohn dijo que creía que nos encaminábamos hacia una banana. Usó la palabra «banana» porque se dio cuenta de que los periodistas no titularían que Fred Kohn creía que nos encaminábamos hacia una banana.
Me resisto mucho a usar la palabra recesión. Pero permítanme decir que todavía no estamos en una banana, aunque creo que las señales no son tan favorables como me gustaría. La única razón es que no parece probable que la guerra entre Rusia y Ucrania termine pronto. Si la guerra terminara mañana, creo que la economía repuntaría. Pero como no parece probable que termine mañana, sospecho que será el factor desencadenante, dados todos los problemas en las cadenas alimentarias y en el sector energético que provoca. No quiero decir que estemos en una banana, pero diría que quizá no estamos tan lejos de llegar a una. A menos que la guerra termine muy pronto.
Geoff Cutmore: Es una pregunta muy importante. Creo que deberíamos dar la oportunidad de responder a todos los panelistas. Jane, ¿qué opina de las perspectivas a partir de ahora?
Jane Fraser, directora ejecutiva, Citi: Sí, creo que, como señalaba David sobre la palabra que empieza por «r», ahora hay tres palabras con «r»: Rusia, recesión y tipos. Y depende de cuál predomine en cada parte del mundo. En Estados Unidos se habla mucho más de los tipos, porque la economía, el mercado laboral y los consumidores son más resilientes. Los consumidores tienen depósitos por valor de 3,4 billones de dólares; cuando empezó la COVID, tenían 1 billón. Así que hay cierto colchón; está por ver si lo utilizan con prudencia o no. El tiempo lo dirá.
Creo que esto preocupa mucho más a Europa, que está justo en medio de las tormentas causadas por las cadenas de suministro y la crisis energética. Y, por supuesto, por la proximidad a algunas de las atrocidades que están ocurriendo en Ucrania.
Cuando uno va a otras partes del mundo, yo acabo de volver de Asia y Oriente Medio. Fue maravilloso volver a visitar esos países en persona. Son distintos de cómo eran antes de la COVID. Al salir de la pandemia, están más fuertes. Están dejando atrás los confinamientos y se percibe más optimismo. Creo que incluso China ve esto como un acontecimiento puntual, no como una tendencia a largo plazo. Sin duda, pondrán en marcha algunos paquetes para estimular la economía.
Como señaló la directora gerente, creo que los alimentos son la gran preocupación, porque podrían ser la incógnita. Cuando hay personas que pasan hambre en todo el mundo —y habrá 1.500 millones de personas con hambre que quizá no tengan los medios ni el acceso a los alimentos, sobre todo en África, aunque no solo allí—, eso es un problema.
Geoff Cutmore: Volveremos a la respuesta de política económica y a cómo abordar esto, porque claramente la gente vivirá de manera distinta una desaceleración económica drástica. Pero quiero que quede muy claro algo, ya que mencionó Europa en su respuesta. ¿Está prácticamente convencida de que Europa sufrirá una recesión?
Jane Fraser: Sí.
Geoff Cutmore: Gobernador, consultemos al Banco de Francia.
Jane Fraser: Y espero equivocarme.
Geoff Cutmore: ¿Puedo plantearle esto, gobernador? Y, si no le importa, permítame darle otro giro. ¿La UE acabará empujando a Europa a la recesión al insistir en que abandone ahora el petróleo y el gas rusos? ¿O existe una alternativa?
Todos supimos desde el primer día que esta guerra era una mala noticia económica: menos crecimiento y más inflación. Y aceptamos juntos pagar ese precio para proteger nuestros valores y apoyar a Ucrania y la democracia.
François Villeroy de Galhau, gobernador, Banco de Francia
François Villeroy de Galhau, gobernador, Banco de Francia: Para empezar, desde una perspectiva europea, todos supimos desde el primer día que esta guerra era una mala noticia económica: menos crecimiento y más inflación. Y aceptamos juntos pagar ese precio para proteger nuestros valores y apoyar a Ucrania y la democracia. Probablemente valía la pena pagarlo.
Ahora sabemos algo más sobre los efectos en Europa y sobre la actividad, y por eso discreparía de Jane, al menos por ahora. Es evidente que la actividad es menos dinámica que a finales del año pasado. La eurozona creció más del 5 % y Francia, un 7 %. Fue realmente un máximo histórico. Pero la economía es resiliente. Si se fijan en el índice IFO alemán de esta mañana o en las encuestas mensuales del Banco de Francia, y en la previsión del FMI para la eurozona este año, del 2,7 %, ya veremos cuál será el resultado, pero sigue siendo claramente positivo. Por cierto, los servicios están en mejor estado que la industria, así que la imagen es la opuesta a la de la COVID.
Así que el principal problema, al menos a corto plazo, es sin duda la inflación. En la eurozona no solo es más alta —aunque algo menos que en Estados Unidos, donde es del 7,4 %—, sino también más generalizada, y probablemente ese sea el problema principal. La inflación subyacente es del 3,4 %. Por eso, sin duda, tenemos que normalizar la política monetaria. Eso es lo que la presidenta Christine Lagarde dijo con toda claridad esta mañana. En nuestro Consejo de Gobierno crece el consenso sobre el inicio del recorrido. Permítanme decir algo sobre nuestro objetivo. Al final de este recorrido, al menos dentro de dos años, en 2024, devolveremos la inflación a cerca del 2 %. No es solo lo que indican todas nuestras previsiones. Basta con mirar todas las previsiones, incluida la del FMI. Es también nuestro compromiso.
Restaría importancia a la idea de una disyuntiva a corto plazo entre inflación y crecimiento. A corto plazo, nuestra prioridad es claramente combatir la inflación, y lo haremos.
François Villeroy de Galhau, gobernador, Banco de Francia
Y lo haremos normalizando la política monetaria, no endureciéndola. Quizá me extienda sobre eso. Se trata de una normalización, así que volveremos a hablar del crecimiento. Pero restaría importancia a la idea de una disyuntiva a corto plazo entre inflación y crecimiento. A corto plazo, nuestra prioridad es claramente, como usted recordó, combatir la inflación, y lo haremos.
Geoff Cutmore: Gobernador, su respuesta es muy clara. ¿Puede ser igual de claro con esta respuesta? ¿Ya está decidido que habrá subidas de tipos en julio y agosto?
François Villeroy de Galhau: En agosto no tenemos ninguna reunión, Geoff.
Geoff Cutmore: ¿Septiembre? Bueno, se puede convocar una reunión de emergencia en cualquier momento.
François Villeroy de Galhau: Pero ¿quiere que me extienda? Quizá una reflexión general. La atención está muy centrada en el corto plazo. ¿Cuándo terminaremos exactamente las compras netas de activos? ¿Cuándo tendremos la primera subida de tipos? Todo esto es importante, pero, francamente, si se fijan en la declaración de la presidenta Lagarde de esta mañana, el acuerdo probablemente ya está cerrado porque el consenso va en aumento.
Creo que los siguientes pasos del recorrido son ahora más importantes. Hace dos semanas pronuncié un discurso sobre una posible hoja de ruta hacia un tipo neutral y, sí, para alcanzar el 2 % en 2024. No daría demasiada importancia a lo que suceda exactamente en julio, septiembre, etcétera, pero tenemos una hoja de ruta.
David Rubenstein: Creo que antes los bancos centrales no le decían a la gente lo que iban a hacer, ni hablaban de ello después de hacerlo; uno tenía que deducirlo observando lo que ocurría en el mercado. Ahora, desde Ben Bernanke en Estados Unidos, y después Janet Yellen y Jay Powell, los presidentes de la Reserva Federal han dicho que es mejor comunicar a la gente lo que vamos a hacer y explicar lo que hicimos. Eso tiene un coste. Pero la desventaja es que, una vez que dices lo que vas a hacer, si no lo haces, tienes problemas mayores.
Así que, después de decir que habrá dos subidas consecutivas de 50 puntos básicos en las próximas reuniones del FOMCsi no lo hacemos, la gente pensará, primero, que ya no nos preocupa la inflación, lo cual probablemente no sea realista; o, si subimos más de 50 puntos básicos, dirá que el problema es mayor de lo que pensaba. En cualquier caso, es difícil hacer algo distinto de lo que uno ha dicho. Por eso creo que es poco probable que el presidente de la Reserva Federal cambie su posición: dijo que habrá subidas de 50 puntos básicos en las dos próximas reuniones.
Geoff Cutmore: En 2021 nos dijeron que esta inflación era transitoria. A principios de 2022 nos dijeron que era transitoria. En efecto, se diagnosticaron mal sus causas. Y ahora nos dicen que el remedio adecuado es subir drásticamente los tipos de interés para frenar la demanda. Nos dijeron que era un problema de oferta. ¿Cómo sabemos que el remedio adecuado es realmente aplicar a la economía europea dos subidas de tipos —hasta ahora, en julio y septiembre— y quizá las dos de las que hablamos en Estados Unidos?
Uso la palabra «normalización» [de la política monetaria] por una razón muy sencilla. Seguimos soltando el acelerador. Tuvimos una política monetaria excepcionalmente acomodaticia [...] y sigue siendo acomodaticia. Así que estamos soltando el acelerador.
François Villeroy de Galhau, gobernador, Banco de Francia
François Villeroy de Galhau: Dos reacciones rápidas. Primero, usted habla de subidas drásticas de tipos, etcétera. Esas no son las palabras que vimos en la declaración de Christine Lagarde ni en mis declaraciones. Uso la palabra «normalización» por una razón muy sencilla. Seguimos soltando el acelerador. Tuvimos una política monetaria excepcionalmente acomodaticia, con compras de activos e incluso tipos de interés negativos en nuestro caso. Mientras no lleguemos a un tipo neutral, seguirá siendo acomodaticia. Así que estamos soltando el acelerador.
Ya veremos si más adelante, después de alcanzar el tipo neutral, tenemos que pisar el freno. En segundo lugar, vuelve usted a la idea de una subida de 50 puntos básicos, etcétera. Francamente, todavía no estamos ahí. Lo importante es ver este recorrido; no se trata de un cambio drástico en el lenguaje, sino de un cambio en la situación. El año pasado hubo un choque de oferta, tiene razón. Pero por eso mencioné que la inflación subyacente está aumentando.
Y, si me permite una observación técnica, en nuestra orientación futura del BCE tenemos una condición importante sobre la inflación subyacente, la tercera. Creo que es cada vez más importante porque, si se trata de la inflación subyacente, la política monetaria vuelve a ser pertinente.
Geoff Cutmore: La deuda mundial es más alta que en 2008. Inevitablemente, los mercados recibirán mal este tipo de mensajes.
David Rubenstein: Sobre la inflación, quería añadir que quizá fue un error que todos pensáramos que se podía estimular tanto la economía estadounidense como lo hicimos a causa de la COVID, y la europea en la misma medida, sin que eso provocara inflación. A eso se sumaron las políticas muy laxas de la Reserva Federal y otros bancos centrales europeos, en cuanto a la compra de títulos y demás. Probablemente fue un descuido pensar que eso no generaría inflación. Y luego llegó la guerra en Ucrania y agravó todo el problema.
Cuesta mucho más sacar la inflación del sistema que introducirla. Tardó un par de años en entrar. Se tardará un tiempo en sacarla.
David Rubenstein, cofundador y copresidente de The Carlyle Group
Lo que hemos aprendido es que, cuando la inflación entra en el sistema, tarda un tiempo en entrar, pero cuesta mucho más sacarla. Y eso es lo que Paul Volckersolía decir: cuesta mucho más sacar la inflación del sistema que introducirla. Tardó un par de años en entrar. Se tardará un tiempo en sacarla.
Jane Fraser: Creo que la realidad es que, si nos preguntan a cualquiera de nosotros cómo será el resto del año, no lo sabemos. Hay ciertas incertidumbres que creo que se aclararán en torno a las cadenas de suministro. Si todo sale bien, empezaremos a ver que la oferta de materias primas supera la demanda porque, como señaló la directora gerente, es posible reducir algo la demanda de materias primas, excepto de alimentos. Así que somos bastante optimistas y creemos que hay una salida al caos que hemos estado viendo: los desequilibrios entre oferta y demanda de materias primas se reducirán. Eso ayudará.
Somos bastante optimistas y creemos que hay una salida al caos que hemos estado viendo: los desequilibrios entre oferta y demanda de materias primas se reducirán. Eso ayudará. Pero en todos los frentes geopolíticos y los demás, sencillamente no lo sabemos.
Jane Fraser, directora ejecutiva, Citi
Pero en todos los frentes geopolíticos y los demás, sencillamente no lo sabemos. Así que les pedimos a nuestros bancos centrales algo muy difícil: que actúen ahora sin saber exactamente si se excederán o se quedarán cortos. Creo que aquí debemos tener paciencia, mantener los ojos bien abiertos y comprender qué ocurre con el comportamiento de los consumidores, la confianza y el sector empresarial, y avanzar paso a paso.
Geoff Cutmore: Bueno, Kristalina, quiero decir, uno de los… perdón, directora gerente, uno de los problemas de esta historia es que sabemos que, en parte, los desafíos de la cadena de suministro se han politizado muchísimo. Ya sabe, las empresas de todo el mundo centran mucho la atención en el centro de fabricación de China y en la respuesta de China a la COVID. Usted y yo hemos hablado mucho de eso en los últimos meses. Y ha expresado opiniones muy francas sobre cómo cree que convivir con la COVID tiene que ser la respuesta adecuada. Pero aquí, hoy, el presidente Biden vuelve a intensificar las tensiones con China por la cuestión de Taiwán. Esto politizará cada vez más el tema de la cadena de suministro y alentará la desinversión de las empresas chinas en Estados Unidos y de las empresas estadounidenses en China. ¿Cómo ayuda esto a controlar la inflación?
Kristalina Georgieva: Volvamos a 2021. Todos éramos demasiado optimistas y pensábamos que las vacunas iban a eliminar los confinamientos. En aquel momento, no creíamos que las interrupciones de la cadena de suministro fueran a desempeñar un papel importante. Ahora sabemos más. Las interrupciones de la cadena de suministro causadas por la COVID son hoy un factor importante para la economía china, las economías asiáticas y el mundo.
Lo segundo que aprendimos con la guerra es que puede producirse un shock inimaginable que avive la inflación. Y esa es una lección más amplia. Vivimos en un mundo más propenso a los shocks. ¿Cuál es la conclusión si usted es empresario? Dejemos de lado la cuestión de politizar o no politizar. Diría: tengo que cambiar mi concepción de la eficiencia económica para incluir la previsibilidad de la cadena de suministro. La seguridad del abastecimiento ya no puede dejarse claramente en manos de la solución de menor costo. Por eso, todos tenemos que pensar en los próximos años y preguntarnos si este cambio en nuestro concepto de eficiencia económica, que incluye la seguridad del abastecimiento, podría ser un factor más permanente que presione los precios al alza. Y si lo es, entonces, puesto que dice que soy muy franca, seré muy franca: todos tenemos que pensar colectivamente si podemos permitirnos el lujo de fragmentar aún más nuestras economías.
Lo que ocurre en este mundo más propenso a los shocks debería impulsarnos a buscar maneras de colaborar más, pero [...] tenemos que obsesionarnos menos con globalizar las ganancias y más con localizar los beneficios para las comunidades y los países.
Kristalina Georgieva, directora gerente, Fondo Monetario Internacional
Lo que ocurre en este mundo más propenso a los shocks debería impulsarnos a buscar maneras de colaborar más. Pero aprendemos una lección, y estoy segura de que Jane la reconocería por experiencia: si queremos que nuestra gente nos apoye cuando trabajamos juntos, tenemos que obsesionarnos menos con globalizar las ganancias y más con localizar los beneficios para las comunidades y los países.
Y, para poner una nota positiva, sí logramos un acuerdo fiscal: 137 países acordaron que debe haber una distribución justa de las ganancias de las empresas globales, una parte para el país donde se generan y otra para los países de los que proceden. Además, debería haber un impuesto mínimo al que todos se adhieran. En otras palabras, más justicia en la forma en que repartimos los beneficios.
Y pensemos en cómo, como mundo, deberíamos esforzarnos para que nuestros hijos y nuestros bisnietos disfruten de los beneficios de un nivel de vida más alto. Si fragmentamos el mundo, todos seremos más pobres.
Y hay un punto que quería plantear; estaba levantando la mano. Jane habló de que los distintos países se encuentran en situaciones muy diferentes, y eso me lleva de nuevo a la recesión. Hoy hay dos países en una profunda recesión: Ucrania, con una contracción de al menos el 35 %, quizá del 40 %, y Rusia, en comparación con nuestra proyección de octubre, con una contracción del 11,5 %. Y hay países gravemente afectados por el contagio de los acontecimientos, como Sri Lanka, Líbano o Egipto, donde el sufrimiento se siente en una situación más difícil. Pero si se va a Estados Unidos, allí no hay «plátanos».
Geoff Cutmore: David, ¿quiere intervenir?
David Rubenstein: Me gustaría añadir dos puntos. Primero, no todas las recesiones son iguales. La definición de recesión varía. Algunas personas dirían que son simplemente dos trimestres consecutivos de crecimiento negativo. Si se tienen dos trimestres consecutivos de crecimiento negativo, puede tratarse de una recesión leve. Y las recesiones no son el fin del mundo. Suelen ocurrir cada siete años más o menos. Así que una recesión leve no debería ser motivo de gran alarma.
El segundo punto es: cuando todo el estímulo se estaba inyectando en la economía, ¿por qué no preocupaba a la gente la inflación? En cierta medida, la misión de los bancos centrales ha cambiado. Cuando se crearon los bancos centrales, su misión principal era mantener una moneda estable y una inflación baja. En los últimos años y décadas, la misión ha cambiado un poco: ahora les preocupa el desempleo. Y la preocupación por el desempleo ha hecho que los bancos centrales teman más cosas como las subidas de las tasas de interés, porque provocarán más desempleo, y eso es una preocupación mayor. Hace 30 o 40 años eso no preocupaba, porque solo les preocupaban realmente la moneda y su estabilidad. Así que es un factor importante.
Cuando tuvimos el problema de la COVID, podríamos haber subido las tasas de interés y aumentado el desempleo. Pero la Fed, la Reserva Federal, reconoció que su misión también consistía, en cierto modo, en mantener bajo el desempleo.
Geoff Cutmore: Permítame volver a usted. ¿Qué opina de la reacción de los mercados de capitales a las medidas que ha tomado hasta ahora el banco central? Me parece que, ahora que nos acercamos al territorio de corrección del S&P, hay argumentos para decir que los mercados han reaccionado de forma exagerada. ¿Cuál es su impresión?
David Rubenstein: Recuerde cuando Ben Bernanke dijo una vez que quizá en algún momento reduciríamos la flexibilización cuantitativa. Se produjo la llamada rabieta por la reducción de estímulos y, de pronto, el mercado reaccionó como si no pudiera creer que lo hubiera dicho. Esta vez, la Reserva Federal ha explicado con mucho cuidado qué hará: vamos a avisarles con antelación, sin sorpresas ni rabietas, por favor. Y los mercados reaccionaron de forma exagerada. ¿Por qué? Porque los mercados están nerviosos y les gusta reaccionar de forma exagerada. Así que creo que los mercados han exagerado su reacción a lo que está haciendo la Fed. No puedo controlar los mercados, pero creo que han reaccionado un poco de forma exagerada.
Kristalina Georgieva: También hay complacencia...
Geoff Cutmore: Espere, enseguida le doy la palabra. Sé que todos quieren intervenir. Pero, David, permítame insistir un momento: dice que los mercados han reaccionado de forma exagerada, y cuando pensamos en los mercados pensamos en el S&P y el Dow. Si se miran las acciones tecnológicas, algunas han caído más del 70-80 %. Para algunas empresas de ese sector, parece que se repite la crisis tecnológica de los años 2000. ¿No es esto una versión 2.0?
David Rubenstein: En la crisis que ocurrió en 1999, 2000 y 2001, había empresas de Internet sin ingresos y, obviamente, sin ganancias; en algunos casos no tenían nada más que un plan de negocios. Esas empresas no deberían haber salido a bolsa, y mucho menos haber recibido capital. Ahora tenemos una empresa como Netflix, que tiene 250 millones de suscriptores. Puede que hace unos meses el mercado la valorara por encima de lo que valía, pero, en mi opinión, probablemente vale más que su cotización actual. Los mercados reaccionan de forma exagerada y, cuando lo hacen, los buenos inversores tienen la oportunidad de decir que hay una reacción exagerada y comprar en el punto más bajo.
Geoff Cutmore: Por cada Netflix hay una Peloton u otra empresa. Se lo devuelvo porque mucha gente observa cómo se ha comportado Wall Street en los últimos años, todo el fenómeno de las SPAC y la forma en que el capital privado ha invertido dinero en ideas de alto riesgo. ¿Ha sido esta una etapa irresponsable y forma parte de la razón por la que ahora tendremos que asumir las consecuencias?
David Rubenstein: Bueno, no estoy defendiendo a Wall Street ni todo lo que se hizo en el mercado de las SPAC ni las valoraciones que se asignaron a todas esas empresas. Pero algunas de las empresas muy valoradas de las que la gente se burló durante un tiempo, como Amazon... Tomemos Amazon. En 1999 y 2000 la gente se burlaba de ella y decía que no debería existir; obviamente, resultó ser una gran empresa. Muchas de estas empresas cuyo valor ha caído recientemente siguen siendo excelentes, y quizá el mercado haya exagerado la caída de su valor. Creo que ahí hay algunas grandes oportunidades de compra. No creo que todo esto sea como 1999 y 2000. En cuanto a las SPAC, se trata de una situación distinta; puede que sea un fenómeno que no vuelva a repetirse.
Jane Fraser: Desde la perspectiva de un banco que observa muchos de estos flujos de actividad en todo el mundo, creo que una de nuestras observaciones en Estados Unidos es que el comportamiento de los inversores ha sido, de hecho, extraordinariamente ordenado. No han corrido hacia la salida como lo hicieron durante la crisis financiera mundial, cuando se produjo aquel desplome, ni como en 2020. Hemos visto una reducción bastante sistemática y cambios en la asignación de activos. En los mercados de renta fija, al observar las emisiones, hemos visto una actividad muy constructiva. No hemos visto problemas para que las empresas o los gobiernos accedan a los mercados, y las emisiones de deuda han sido iguales a las de 2019 este año.
Así que creo que es importante no confundir los cambios ordenados y graduales de los que habla David con ciertas correcciones necesarias que se producen. Y, desde nuestra perspectiva, francamente, lo que el presidente Powell quiere que ocurra es un ajuste del comportamiento y, en Estados Unidos, no solo en relación con la inflación, sino también en los activos de riesgo. Estamos viendo que eso ocurre en los mercados de acciones y de crédito. Por ahora no hay demasiadas tensiones. Hemos visto algunas en las materias primas y un poco en la deuda de alto rendimiento. Pero esto no ha sido la catástrofe que podría haber sido.
Geoff Cutmore: Gobernador.
François Villeroy de Galhau: Primero, quiero tranquilizar a David sobre la misión de los bancos centrales. En nuestro caso, al menos en el BCE, sigue siendo muy sencilla. Tenemos un único mandato principal: la estabilidad de precios, punto.
David Rubenstein: En Estados Unidos ha cambiado.
François Villeroy de Galhau: Dije que, al menos desde el punto de vista del BCE. Pero ¿puedo volver a lo que dijo Kristalina sobre la oferta? Creo que es sumamente importante. En pocas palabras, este año hay dos cambios significativos. Primero, la inflación ha vuelto, y por eso normalizaremos la política monetaria y cumpliremos con nuestro cometido.
Y segundo, no debemos olvidarnos del crecimiento, pero las políticas no son las mismas. Si se miran los últimos 10 años, se centraron principalmente en la demanda, sobre todo durante la COVID, gracias a una política monetaria acomodaticia y, sí, a la política fiscal. Por razones obvias, estas dos políticas de apoyo tendrán menos margen. Ahora el crecimiento está vinculado a políticas del lado de la oferta, ya sea el comercio y, sí, las normas, evitar la fragmentación si es posible, la educación, la inversión, el cambio climático, etc. Y no debemos olvidar esta parte de la agenda. La inflación es la prioridad número uno a corto plazo. La oferta es una prioridad a medio plazo.
¿Puedo añadir una última reflexión al respecto, Geoff? Probablemente, para la mayoría de quienes estamos en esta audiencia, crecimiento sigue siendo una palabra positiva. Pero si miramos a nuestros conciudadanos, por desgracia, no es así. Si simplificara demasiado: para nuestros conciudadanos mayores, el crecimiento se ha acabado. Y para los más jóvenes, el crecimiento es peligroso porque amenaza el clima, etc.
Así que debemos ganar esta batalla y demostrar —y esto fue lo que debatimos la semana pasada en el G7 con Kristalina y otros— que el crecimiento sigue siendo posible gracias a políticas modernas del lado de la oferta, y que es una condición para lograr la equidad y la transición climática. Esta es una batalla absolutamente crucial.
David Rubenstein: No hemos mencionado la globalización, que ha sido un factor deflacionario. Realmente ayudó a mantener baja la inflación. Ahora, como se cuestiona la globalización y se están trasladando las cadenas de suministro de vuelta a distintos países, probablemente sea inflacionaria. Esa es una de las razones por las que ahora tenemos más inflación: a la gente le preocupa la globalización por otros motivos estratégicos.
Geoff Cutmore: Volveremos a este tema de la globalización, porque tengo otra perspectiva sobre su aspecto financiero. Pero, gobernador, quería volver a usted porque tengo una cita. Respondió a una opinión expresada, creo, sobre cómo se repartió el dinero destinado a la COVID y el enfoque que adoptó el gobierno del presidente Macron. Mucha gente considera que la deuda es ilimitada y gratuita. Usted dijo que semejante doble ilusión seductora es nuestro mayor peligro hoy. Y, sin embargo, ahora oímos a los gobiernos hablar de una respuesta fiscal al sufrimiento desigual causado por la inflación. Creo que anoche se presentó en Estados Unidos un plan de gasto de 40.000 millones de dólares. La Comisión habla ahora de suspender las reglas fiscales hasta 2023. También habla de recaudar dinero en los mercados de deuda para la transición ecológica y energética. ¿Quién sabe a dónde irá a parar ese dinero? Recaudaron dinero en los mercados de deuda para abordar parte del impacto de la pandemia. Me parece que nadie escucha lo que usted dice, que los gobiernos creen que pueden seguir gastando y recaudando dinero en los mercados de deuda incluso mientras suben las tasas de interés. Algo se va a romper, ¿verdad?
François Villeroy de Galhau: En pocas palabras, porque fue una pregunta larga y compleja: estas fueron circunstancias excepcionales, la COVID, que exigieron respuestas excepcionales. Así que apoyé en Francia y en todos nuestros países, Kristalina, el llamado «cueste lo que cueste». Pero la ilusión de que durará para siempre es muy peligrosa. Hace dos años, la deuda apenas tenía costo porque las tasas de interés eran cero o incluso negativas, y no había límites porque todo el mundo se endeudaba. Pero ahora tiene un costo en todas partes, en Estados Unidos y en Europa; tiene un costo positivo.
Si se mira el bono estadounidense a diez años, está al 3 %; en Francia, al 1,6 %. Es un cambio drástico. Y, en segundo lugar, hay límites, porque las circunstancias excepcionales no pueden durar para siempre. Por eso debemos preocuparnos por la sostenibilidad. Creo que podemos encontrar otras formas de financiar estos cambios en la oferta que mencionó Kristalina, recurriendo también a recursos y financiación privados. En nuestro caso, en Europa, mediante la llamada unión de los mercados de capitales. Así que no todos deberían depender de la política fiscal.
Geoff Cutmore: Quiero decir, por desgracia, siempre parece que hay circunstancias excepcionales cuando los gobiernos recaudan dinero para abordar problemas de la economía, ¿verdad? David, muy brevemente, y quiero dar la palabra a la directora gerente porque lleva mucho tiempo esperando para responder.
Estamos destinando entre el 7 y el 10 % del presupuesto del gobierno federal al pago de intereses. Esa proporción aumentará hasta los dos dígitos y más. Es un gran problema, que creo que será un problema económico mayor en el futuro que casi cualquier otro del que hemos hablado.
David Rubenstein, cofundador y copresidente, The Carlyle Group
David Rubenstein: Plantea un punto muy pertinente sobre la deuda, del que no habíamos hablado. Estados Unidos tiene ahora una deuda de 31 billones de dólares, 31 billones, alrededor del 129 % del PIB. El único país de Europa occidental con una proporción de deuda respecto al PIB más alta es Italia. Así que tenemos una proporción de deuda muy elevada. La verdad es que llevamos mucho tiempo pagando esta deuda con intereses muy bajos. A medida que suban las tasas de interés, ocupará una parte cada vez mayor del presupuesto. Ahora mismo, el gobierno federal destina entre el 7 y el 10 % de su presupuesto al pago de intereses. Esa proporción aumentará hasta los dos dígitos y más. Es un gran problema, que creo que será un problema económico mayor en el futuro que casi cualquier otro del que hemos hablado.
Geoff Cutmore: Directora gerente, quiero preguntarle algo un poco distinto, aunque relacionado con todo lo que hemos hablado. La encuesta de economistas del propio Foro Económico Mundial reveló una estadística sorprendente.
Creo que, de los 50 economistas incluidos en esta encuesta, el 90 % espera que los salarios reales promedio caigan en las economías de bajos ingresos. Volviendo a la cuestión de cuál es la respuesta política adecuada: ¿cómo se protege a esas personas sin empeorar la inflación y garantizando que tengan acceso a los alimentos y a la seguridad que necesitan para vivir bien?
Kristalina Georgieva: Desde el comienzo mismo de la pandemia hemos dado la voz de alarma sobre la peligrosa divergencia en la suerte económica de las economías avanzadas, los países de ingreso mediano y los países de ingreso bajo. Recuerden las cifras: las economías avanzadas destinaron un equivalente al 28 % del PIB a apoyar a sus hogares y empresas. Los países de ingreso mediano, el 6 %. Los países de ingreso bajo, el 2 % de un PIB diminuto. Es la primera vez en las últimas décadas que los países pobres, en lugar de ponerse al día con los más prósperos, se quedan cada vez más atrás. ¿Por qué debería preocuparnos a todos en esta sala? Porque esto genera inestabilidad en esos países. ¿Qué se puede hacer? Plantea la pregunta correcta, Geoff. En primer lugar, los países más ricos deben cumplir sus promesas de apoyar a los países de ingreso bajo.
Segundo: instituciones como la mía deben aumentar, en términos relativos, el apoyo a quienes más lo necesitan. El año pasado asignamos 650.000 millones de dólares en nuevos derechos especiales de giro. Este año, por primera vez, estamos haciendo una transferencia masiva de derechos especiales de giro desde países como Francia, que los recibe pero tiene un banco central sólido y una política muy sólida. No los necesita tanto. Así que Francia se comprometió a transferir el 20 % y otros países siguieron su ejemplo. Ahora estamos transfiriendo este dinero para poder apoyar precisamente lo que usted señala: la tragedia de los países pobres, que no es culpa suya, sino que se debe a shocks externos como la COVID y ahora la guerra, para que puedan resistirlos y proteger los medios de vida y la vida de sus habitantes.
La globalización ha servido bien al mundo, salvo por el gran error de fingir que ha funcionado igual de bien para todos en todas partes. No ha sido así.
Kristalina Georgieva, directora gerente, Fondo Monetario Internacional
Añadiría un tercer punto, fundamental para nuestra conversación. Debemos mejorar la forma en que cooperamos, pero sin tirar al bebé junto con el agua del baño. La globalización ha servido bien al mundo, salvo por el gran error de fingir que ha funcionado igual de bien para todos en todas partes. No ha sido así. Así que concentrémonos en corregir lo que hay que corregir para que estos países tengan la oportunidad de formar parte de las cadenas globales de valor y ofrecer mejores oportunidades a sus habitantes. Y por eso estamos aquí en Davos: para hacer exactamente eso.
Geoff Cutmore: Jane, quería volver a lo que dijo David, que implica en cierto modo que esta subida de las tasas de interés intensificará aún más la competencia por el capital global. Pero creo que empezamos a ver el comienzo de una globalización real de la economía financiera, porque las sanciones contra Rusia acaban de dejar claro a cualquiera que tenga reservas en dólares que pueden incautárselas en cualquier momento. Y que su acceso al sistema SWIFT de liquidación de pagos puede cerrarse en cualquier momento. Hemos recibido una lección aleccionadora sobre lo fácil que es excluir a países en términos monetarios.
No quiero señalarla a usted, pero sé que, desde que está en Citi, han hablado de salir de 13 mercados. Ese es el tipo de mensaje que transmite esa medida: que cada vez ven menos valor en estar presentes en algunos de estos mercados internacionales, mientras vemos esta desglobalización de la economía financiera. Así que, primero, aumentará la competencia por el capital, lo que alentará a los países a subir las tasas de interés aunque no puedan permitírselo. Y segundo, empresas como la suya, que se retiran de esas economías, les están quitando su actividad.
Jane Fraser: No estamos saliendo de 13 países.
Geoff Cutmore: Entonces leí mal el informe.
Jane Fraser: Abrimos las puertas de nuestros bancos en 97 países todos los días. Operamos en 160 y tenemos intención de seguir así.
Geoff Cutmore: ¿No están vendiendo las operaciones minoristas en México, en China...?
Jane Fraser: Estoy abandonando una línea de negocio de banca de consumo para centrarme en los clientes institucionales a los que atendemos en esos países, precisamente porque vemos tanto crecimiento en la globalización. Nuestro banco mueve 4 billones de dólares al día en operaciones de divisas, gestión de efectivo y comercio. Antes de que nos demos cuenta, esa cifra será de 10 billones. Esto requiere una inversión importante. Así que creo que, como ocurre en muchas industrias y empresas distintas de todo el mundo, todos tenemos que invertir en digitalización y ampliación de escala, y poder operar con la escala y velocidad propias de un mundo digital.
Volviendo a la globalización, ¿cuáles son las amenazas y las oportunidades que se desprenden de lo que estamos viendo? Claramente, existen amenazas de fragmentación y división. Se ha instrumentalizado en cierta medida no solo a los servicios financieros mediante sanciones, sino también a los flujos comerciales y otros elementos. Así que está cambiando la naturaleza de la globalización.
Creo que uno de los aspectos fundamentales es preguntarnos qué tenemos que resolver para abordar exactamente lo que estamos tratando aquí. Esto retoma en parte lo que dijo David. Son los avances tecnológicos los que nos permitirán mejorar la resiliencia de las cadenas de suministro. Lleva entre 5 y 10 años trasladar a otras partes del mundo las cadenas de suministro dominadas por China y desarrollarlas allí. Son problemas que llevarán mucho tiempo. Ecologizar la economía mundial es una tarea hercúlea. Se necesita una transformación completa de la economía mundial. Son grandes desafíos. También son fuentes importantes de resiliencia para la globalización en curso, y todos tendremos que ser instituciones con cerebro e instituciones con alma, y combinar ambas cosas para resolver estos problemas. Es posible hacerlo, pero tenemos que trabajar en soluciones a largo plazo. Y es exactamente lo que dijo David.
David Rubenstein: Su pregunta señaló un punto muy acertado. Hay tres consecuencias financieras, al margen de la inflación, de lo ocurrido en Rusia. Una es el sistema bancario: está claro que se puede excluir a la gente del sistema bancario. La gente no se había dado cuenta de que se podía hacer con tanta facilidad.
La segunda es la confiscación, o congelación, de los activos de alguien, si se quiere. Nadie había pensado que se pudieran retirar los dólares de la cuenta de reserva de una explotación agrícola y congelarlos. Y es una cuestión importante que los chinos, obviamente, tendrán que plantearse, porque tienen 3,2 billones de dólares en reservas de divisas. Y probablemente se preguntan: ¿nos podría pasar a nosotros?
Y la tercera cuestión es la centralidad del dólar. El dólar sigue siendo el todopoderoso dólar. Aunque se diga que podría surgir otra moneda de reserva, pasará mucho tiempo antes de que haya otra. Pero a la gente le preocupa que el dólar sea ahora tan poderoso e importante que otros países se pregunten: ¿qué vamos a hacer al respecto?
Geoff Cutmore: Bueno, gobernador, la pregunta realmente intrigante, que no supongo que vaya a responder, pero que se la haré porque ha hablado del valor del euro, es si el euro simplemente se debilitó demasiado frente al dólar y por eso responde el BCE. Porque el euro está ahora en niveles de 2017 frente al billete verde, y eso está importando inflación a la eurozona. ¿Está respondiendo usted al euro?
François Villeroy de Galhau: Intentaré responder a su pregunta. No, no, Geoff, no tenemos un objetivo cambiario. Obviamente, tenemos un objetivo de inflación. Pero el tipo de cambio importa, y lo repito aquí porque la inflación importada puede alejarnos de nuestro objetivo. Pero nuestra política monetaria no está orientada a gestionar el tipo de cambio.
¿Puedo añadir algo sobre la globalización? Porque existe el riesgo de desglobalización, de fragmentación. Debemos tener cuidado con eso. Estoy de acuerdo con Kristalina. Obviamente, debe haber reglas y valores comunes. Pero ¿puedo pedir que al menos en los pagos no tengamos un mundo fragmentado? Porque, David, si esa fuera una cuarta consecuencia financiera que no mencionaste, sería una catástrofe, también para la diversificación de los flujos, como la que mencionaste. Podríamos tener una fragmentación geopolítica de los pagos. También podría haber fragmentación del sector privado. Por cierto, esta podría ser una de las pocas buenas noticias de las últimas semanas o meses: en el G7 dijimos claramente que pedíamos una regulación mundial rápida y sólida de los criptoactivos. Si aprovechamos esta oportunidad, protegeremos a los inversores y evitaremos una fragmentación innecesaria del mundo.
Geoff Cutmore: Christine Lagarde dijo que no valen nada. ¿Por qué regulamos una clase de activos que no tiene valor?
Hay algunos países, como China, que tienen la intención de prohibir los criptoactivos. Creo que es más innovador y favorable a la innovación decir que los regulamos.
François Villeroy de Galhau, gobernador del Banco Central de Francia
François Villeroy de Galhau: Porque hay varios inversores en todo el mundo, incluidos muchos jóvenes que han perdido mucho en los últimos meses. Y la ilusión —y, francamente, era una ilusión— de que se puede tener una inversión con alta rentabilidad y bajo riesgo. Hay que regularla y explicarla. También hay cuestiones de lucha contra el blanqueo de capitales.
Hay algunos países, como China, que tienen la intención de prohibir los criptoactivos. Creo que es más innovador y favorable a la innovación decir que los regulamos. Pero ahora es una cuestión urgente. Y, de nuevo, lo dijimos la semana pasada en el G7. Espero firmemente que tengamos esta regulación en Europa este año. Podemos tenerla en Estados Unidos y en otros lugares. Habremos cumplido con nuestro deber.
Geoff Cutmore: Directora gerente, quiero preguntarle sobre esto, pero, David, muy rápido: hay 19.000 criptomonedas, ¿vale alguna de ellas algo?
David Rubenstein: Bueno, en cuanto a las criptomonedas, la generación más joven dice que la generación mayor ha devaluado el dólar, o el valor de la moneda, así que quizá algo más no sea tan malo. En segundo lugar, si invierten un pequeño porcentaje de su patrimonio neto, no es probable que eso los lleve a la quiebra. Pero creo que lo más importante que se desprende de esto es lo siguiente: a mucha gente le da igual que las criptomonedas valgan X, Y o Z. El Gobierno no puede obtenerlas ni averiguar qué tienes. Así que muchas personas adineradas que quieran ocultar sus activos tras la situación de Rusia dirán: «De acuerdo, pondré un 5 % o un 10 % en una cesta de criptomonedas. El Gobierno no sabrá lo que tengo. No podrá obtenerlo, y siempre podré acceder a ello». Por eso creo que la gente no va a descartar estas criptomonedas, porque se pueden ocultar al Gobierno, y eso es lo que algunas personas quieren hacer.
Geoff Cutmore: Ya que ha sacado el tema y la directora gerente mencionó el acuerdo sobre un pacto fiscal mundial, si los republicanos ganan en las elecciones de mitad de mandato, ¿habrá muerto ese pacto fiscal?
David Rubenstein: Bueno, ganen o no, creo que el acuerdo fiscal no va a salir adelante. Los acuerdos fiscales mundiales siempre suenan muy bien, pero ponerlos en práctica es muy, muy difícil, porque siempre hay alguien que, de alguna manera, rompe el sistema. Así que no estoy seguro de que, aunque los demócratas ganaran la Cámara de Representantes, de repente vaya a hacerse realidad el sistema fiscal mundial del que hemos hablado. Creo que tiene sentido en algunos aspectos, pero establecer un sistema fiscal mundial es una de las cosas más difíciles del mundo. Y lograr que todos estos países acuerden un tipo mínimo determinado va a ser muy difícil.
Geoff Cutmore: Directora gerente, puede intervenir sobre cualquiera de estos temas.
Kristalina Georgieva: Sobre este tema. Por supuesto, es muy difícil. Por eso, durante toda una década, François y yo asistíamos a reuniones en las que se debatía un acuerdo fiscal y, francamente, yo desconectaba porque sabía que no iba a salir nada de aquello. Pero ahora hay una renovada convicción de que tiene que haber más equidad y de que la fiscalidad importa. Y si no somos capaces de resolverlo, todos seremos más pobres porque estaremos más fragmentados. Eso da cierta posibilidad a un acuerdo fiscal. Quizá se modifique un poco. Quizá tengas razón, David, y no ocurra nada. Pero, en toda mi vida, este es el mejor momento que hemos tenido. Y se basa en el deseo de tener una economía mundial que funcione mejor para la mayoría de los países y las personas, no solo para unos pocos.
David Rubenstein: Es algo bueno, aplaudo a quienes trabajaron en ello, pero mi experiencia es que lo que motiva a los seres humanos y a todas las especies es, primero, seguir vivos, comer, tener refugio, reproducirse y evitar impuestos. Y evitar impuestos es uno de los grandes motores de la vida humana. Y me preocupa que no se pueda poner en práctica muy bien.
Kristalina Georgieva: Mira, podríamos hablar de eso toda la noche, pero tenemos tres minutos. Adam Smith, volviendo al padre de la economía de mercado, ¿qué dijo? ¿Qué necesita un país para pasar del caos a la prosperidad? Necesita paz, impuestos bajos y Estado de derecho. Así que estoy a favor de los impuestos bajos, pero me opongo a que los ingresos de los países pobres vayan a parar a los países ricos, dejando sin resolver el problema por el que me preguntaste. Y ¿puedo decir algo sobre…
Geoff Cutmore: Me dicen que podemos alargar un poco más.
Kristalina Georgieva: La gran responsabilidad de todos nosotros es explicar a la gente qué es cada cosa: qué es un banco central, qué es una moneda digital, qué es una moneda estable, en qué se diferencian las monedas estables auténticas de las que no lo son y qué son las criptomonedas. No hemos cumplido con nuestro deber. Si miramos las monedas estables, es ahí donde se produjo el gran caos. Si una moneda estable está respaldada por activos en una proporción de uno a uno, es estable. Si no está respaldada por activos, pero promete una rentabilidad del 20 %, es una pirámide. ¿Qué ocurre con una pirámide? Al final se viene abajo. Y ahí es donde entra la regulación; Christine está hablando de este segmento. Regular las monedas estables y garantizar la interoperabilidad de las monedas digitales de bancos centrales [monedas digitales de bancos centrales], y reconocer que quizá se llame moneda al bitcoin, pero no es dinero. Tenemos que trabajar en todo esto.
Geoff Cutmore: Gobernador, muy rápidamente sobre eso.
François Villeroy de Galhau: En primer lugar, estoy de acuerdo al 150 % con Kristalina. Por cierto, tienen un excelente panel sobre monedas digitales de bancos centrales a las 18:00, así que no se lo pierdan. Y no, solo quería traer buenas noticias, espero, sobre este acuerdo fiscal. Podríamos tener buenas noticias en Europa. Y créanme, lograr la unanimidad de los 27 países de la UE no es nada evidente. Pero aún podríamos tener buenas noticias en junio, y después podrían cruzar el Atlántico. Y creo que existe un sentido de responsabilidad compartida.
¿Qué está en juego con esta regulación de las criptomonedas y con la fiscalidad? No es burocracia ni papeleo. Se trata de hacer que nuestros conciudadanos sientan que la globalización puede ser justa. Y si desaprovechamos estas dos oportunidades —son ejemplos, pero muy buenos ejemplos—, habremos dejado pasar algo mucho más dramático. Porque aquí, en Davos, en esta sala, estamos a favor de la globalización, pero debemos demostrar que puede ser justa, ecológica y aportar más justicia social. Aprovechemos la oportunidad. Es una cuestión política urgente.
Geoff Cutmore: Jane, ¿querías intervenir?
Jane Fraser: Si observamos lo que ocurre en el mundo, estamos desmantelando las antiguas instituciones del orden financiero mundial y reagrupándonos en torno a nuevas arquitecturas digitales, en gran medida de origen digital. Hay una desconexión entre ambas. Creo que, en lo que respecta a las criptomonedas y a las distintas dimensiones del mundo de las que hablamos, es imperativo que aportemos salvaguardias, independencia institucional y parte del software necesario para garantizar que este nuevo sistema basado en arquitecturas digitales cumpla su promesa y aproveche las oportunidades que puede ofrecer para la inclusión y para ayudar a los países que afrontan dificultades en este ámbito. Pero hará falta mucha capacidad intelectual y reflexión, no solo oportunismo económico, para que funcione. Nos encanta la tecnología. No estamos tan seguros de algunas criptomonedas, por ejemplo.
Geoff Cutmore: El panel indica que se acabó el tiempo. Pero voy a tomar un par de minutos para cerrar, porque, en mi opinión, siempre es mejor terminar estos paneles con una nota generalmente positiva. Hemos hablado de muchos de los desafíos y de esa confluencia de posibles calamidades a las que podríamos enfrentarnos. Así que quizá podría darles a cada uno la oportunidad de decir en unos instantes qué es lo más positivo que podrían hacer los responsables de formular políticas para que el camino que tenemos por delante sea más fácil de lo que quizá han sugerido algunos de los mensajes del público.
En los últimos 25 años hemos tenido al menos tres crisis peores que esta. El estallido de la burbuja a principios de este siglo, la crisis de la COVID y la Gran Recesión fueron mucho peores que lo que afrontamos ahora.
David Rubenstein, cofundador y copresidente de The Carlyle Group
David Rubenstein: Diría que en los últimos 25 años hemos tenido al menos tres crisis peores que esta. El estallido de la burbuja a principios de este siglo, la crisis de la COVID y la Gran Recesión fueron mucho peores que lo que afrontamos ahora. Y creo que quienes en el Gobierno son responsables de la economía reconocen el desafío que tenemos. Están encima de la situación y no creo que esta vaya a ser una crisis como ninguna de las tres que hemos vivido en los últimos 25 años. Si hay un plátano, será pequeño.
Geoff Cutmore: Jane.
Jane Fraser: Desarrollar resiliencia a largo plazo y pensar con una perspectiva más amplia. Pongamos en marcha las políticas gubernamentales sobre cambio climático que necesitamos para el largo plazo, y hagamos lo mismo con la atención sanitaria de cara a la próxima pandemia y con la resiliencia económica y social que necesitamos. Aquí necesitamos más políticas y planificación a largo plazo.
Geoff Cutmore: Gobernador.
François Villeroy de Galhau: Mi mensaje positivo sería que las democracias no son tan malas. Hemos tenido una prueba impresionante: reaccionamos juntos, con más fuerza, rapidez y unidad de lo esperado ante la guerra. Y miren lo que les ha ocurrido a las autocracias. Tenemos debates dolorosos y divisiones, pero eso no les evitó cometer errores muy graves. En términos generales, China con su estrategia contra la COVID y Rusia con la invasión de Ucrania. Es una buena lección.
Geoff Cutmore: Directora gerente.
Kristalina Georgieva: Las crisis superpuestas —una crisis tras otra— nos han enseñado una lección muy importante. Pensemos en lo impensable. Una pandemia que paralizara la economía: impensable. Una guerra en Europa, hasta que ocurrió: impensable. ¿Cuántas cosas más impensables van a suceder? Y lo positivo es que ahora lo sabemos. De ahí la importancia de la resiliencia: personas resilientes, educadas, sanas y con protección social; un planeta resiliente, que cuidamos para entregárselo en buen estado a la próxima generación; y una economía resiliente que va más allá del sector bancario: las condiciones laborales, nuestra forma de trabajar, todo eso importa. Y, sinceramente, veo con mucho optimismo que nos volvamos más maduros y, por tanto, más capaces de afrontar las cosas. Solo tengo un problema, David: nunca volveré a pensar en los plátanos como antes.
Geoff Cutmore: Bueno, con esa nota tan positiva, permítanme cerrar el panel. Nuestros panelistas han sido estupendos. Ustedes, el público, también han sido estupendos. Por favor, agradézcanles sus aportaciones aquí. Y gracias a todos los que nos ven desde casa o desde su oficina. Espero que hayan disfrutado de este evento del Foro Económico Mundial en Davos.
Encuentre toda nuestra cobertura en pódcast de Davos 2022 en Agenda Dialogues, Meet the Leader y Radio Davos.
Encuentre todos nuestros pódcast aquí.
Suscríbase: Radio Davos; Meet the Leader; Book Club; Agenda Dialogues.
Únase al World Economic Forum Podcast Club en Facebook.
Póngase al día con toda la actualidad de la Reunión Anual 2022 del Foro Económico Mundial en wef.ch/wef22 y en las redes sociales con la etiqueta #WEF22.