• El mundo se enfrenta a una crisis de las pensiones de aquí a 2050.
• La tecnología asistida por IA podría ampliar el acceso a las pensiones y mejorar los resultados financieros de quienes ahorran.
• Las partes interesadas en las pensiones deben fomentar la confianza en esta tecnología.
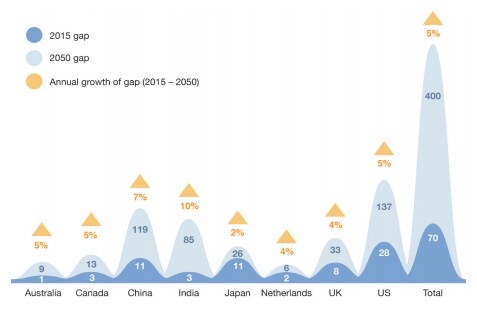
¿Cómo podemos desactivar la bomba de relojería de las pensiones? Un análisis anterior del Foro Económico Mundial ha previsto una brecha de ahorro de al menos 400 billones de dólares para 2050, y eso solo en los ocho mercados de ahorro más poblados o desarrollados. Mientras tanto, la ONU prevé que, a escala mundial, la población mayor de 60 años se duplicará hasta alcanzar los 2.000 millones de personas entre 2020 y 2050. Alrededor del 80% vivirá en países «menos» o «menos adelantados».
Las generaciones futuras se enfrentan a la tarea cada vez más imposible de financiar las necesidades de una población que envejece, además de su propio futuro. A este desafío se suman problemas estructurales en la financiación de la jubilación, cambios en la estabilidad del empleo y la falta de inclusión y alfabetización financieras.
El panorama actual de las pensiones
En 2017, un documento del Foro Económico Mundial analizó los múltiples aspectos de este desafío. Enumera los factores demográficos anteriores, pero también describe varios otros obstáculos, entre ellos el bajo crecimiento de los rendimientos de las inversiones a largo plazo, la falta de acceso fácil a las pensiones y el cambio a modelos de ahorro de contribución definida (CD).
Este tercer punto es crucial porque las tasas de ahorro son por lo general, entre un 10% y un 15% más bajas con los planes de CD. Estos también exigen tomar más decisiones de inversión por cuenta propia y, por tanto, un mayor nivel de alfabetización financiera entre la población. Aunque la alfabetización financiera mejora lentamente, la brecha sigue siendo grande, y es mayor entre los jóvenes, y en las economías menos desarrolladas.
Además, a las personas les resulta increíblemente difícil obtener una visión integral de sus finanzas que sea pertinente para sus objetivos de ahorro a largo plazo. Un gran obstáculo es la falta de intercambio e integración de datos entre los productos y proveedores financieros. El desafío se agrava aún más por la gran cantidad de empleos que las personas suelen tener a lo largo de su vida, cada uno con sus propios planes de pensiones.
Creemos que las herramientas tecnológicas y de automatización que fomentan conductas positivas y facilitan la planificación financiera a largo plazo son una parte necesaria de la solución. Esto respalda las recomendaciones para los responsables de formular políticas que se hicieron en el documento anterior del Foro Económico Mundial, que incluían facilitar el ahorro para todos, fomentar la alfabetización financiera y estandarizar los datos sobre pensiones.
Mejores decisiones gracias a la automatización
En la última década, las innovaciones en la intersección de la tecnología, la regulación y las finanzas conductuales han fortalecido los vehículos de ahorro de contribución definida. En gran medida, esto se ha logrado haciendo más automático el proceso de inversión para las personas.
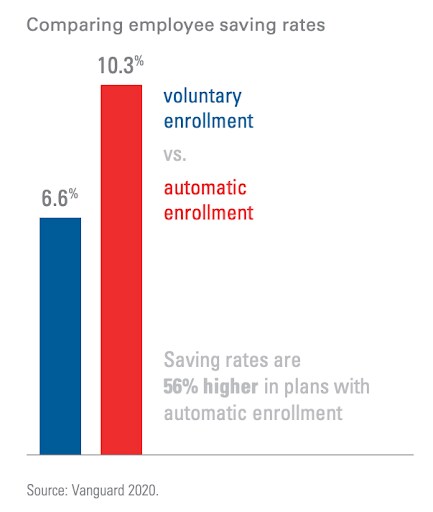
La inscripción automática establece como opción predeterminada que los empleados contribuyan a su jubilación. El aumento automático incrementa ligeramente las tasas de ahorro cada año. En conjunto, estas medidas pueden mejorar la preparación para la jubilación en más de un 33% y aumentar las tasas de ahorro en un 56% (véase más abajo). Los fondos con fecha objetivo, de uso generalizado en Estados Unidos, automatizan la selección de inversiones para las personas, lo que conduce a opciones más equilibradas y adecuadas al nivel de riesgo.
Se puede hacer aún más creando una visión personalizada e integral de las finanzas de cada persona y combinándola con tecnología de inteligencia artificial que ofrezca recordatorios cotidianos adecuados y responsables para fomentar una perspectiva financiera a largo plazo.
Esta idea de los «pequeños empujones» ha sido central en muchos modelos de negocio de la «tecnología financiera», sobre todo en el ahorro para la jubilación. Por una vez, la tecnología no es el obstáculo. Permite automatizar a gran escala, lo que significa que las personas pueden acceder a recomendaciones personalizadas y de bajo costo, y ampliar el asesoramiento financiero a un público mucho más numeroso en todo el mundo.

El dilema de la integración
El verdadero desafío para optimizar este beneficio consiste en fomentar la interoperabilidad entre los proveedores financieros. El problema no es técnico, sino que responde a las preocupaciones por la competencia dentro del sector. ¿Quién quiere que sus clientes comparen fácilmente sus productos financieros con los de la competencia?
La experiencia de la normativa de banca abierta del Reino Unido (basada en la Directiva revisada de servicios de pago de la UE) ofrece algunas lecciones. Esta exige a los bancos que publiquen sus datos en un formato seguro y estandarizado para que puedan compartirse en línea entre organizaciones autorizadas. El método predeterminado ha sido que los bancos utilicen interfaces de programación de aplicaciones (API) abiertas que permiten a los clientes compartir sus datos entre distintos bancos, a menudo agrupándolos en nuevas aplicaciones o plataformas de tecnología financiera que ayudan a gestionar el dinero.
Aunque aún no se ha determinado el éxito pleno de este enfoque, sí demuestra que, con respaldo regulatorio, se puede lograr que el sector financiero se modernice y transforme la naturaleza competitiva de sus servicios.
Transparencia y confianza
Por todo el bien que la tecnología y la automatización pueden aportar al ahorro para la jubilación, nada de ello se hará realidad a menos que las instituciones y las partes interesadas que las gobiernan garanticen la transparencia y fomenten la confianza de los consumidores al desarrollar y ofrecer estas nuevas ideas.
En materia de transparencia, la tecnología debe avanzar con rapidez y presentarse como una experiencia atractiva y gratificante, pero también debe seguir siendo explicable. Los usuarios deben comprender los servicios financieros con suficiente claridad para confiar en ellos. La automatización exige que los consumidores revelen información personal y se sientan cómodos con que un algoritmo les ofrezca asesoramiento.
Las personas, los reguladores y los expertos también deberán poder auditar, inspeccionar y supervisar la «caja negra» que ofrece asesoramiento o indicaciones, y garantizar que se someta a pruebas de resistencia adecuadas y esté libre de sesgos.
En última instancia, las partes interesadas de los gobiernos, las empresas privadas y las organizaciones no gubernamentales son responsables cuando el ahorro para la jubilación resulta insuficiente. La tecnología y la automatización, moderadas por personas empáticas, tienen el potencial de ayudar a cada vez más trabajadores a convertirse en ahorradores y a tomar mejores decisiones en cada etapa de su vida.
¿Qué está haciendo el Foro Económico Mundial en relación con la IA?
En conjunto, bajo los auspicios del Foro Económico Mundial, especialistas en ciencias del comportamiento, financieros, asesores de pensiones, tecnólogos, especialistas en ética, grupos de consumidores y reguladores pueden ayudar a crear un marco que genere confianza y transparencia y permita que la tecnología mejore los resultados de jubilación de muchas personas y sus comunidades.




