Un año de gran desempeño para las startups indias demuestra el potencial del sector de servicios financieros del país para generar más valor.
Además de las fintech, están surgiendo grandes ecosistemas digitales más allá de la banca en ámbitos como el comercio electrónico, la tecnología alimentaria, la agregación de taxis y los pagos, entre otros.
El avance digital continuo se centra en la capacidad y la voluntad de una institución para transformar sus sistemas heredados mediante talento y procesos de nueva generación sostenidos.
El año 2021 fue especialmente espectacular para el ecosistema de startups indio: 42 empresas ingresaron en el codiciado club de los unicornios. Doce de ellas pertenecían al sector de las tecnologías financieras, el sector individual más numeroso entre los unicornios surgidos durante ese año.
Esta estadística demuestra dos hechos: primero, el sector de servicios financieros tiene un potencial considerable para generar valor mediante la adopción de lo digital y, segundo, el momento de hacerlo es ahora.
El crecimiento exponencial de las startups del sector de las tecnologías financieras demuestra que, durante los últimos años, los bancos y otras instituciones han invertido considerablemente en desarrollar sus capacidades digitales y que la evolución de la infraestructura digital ha permitido prestar servicios por medios digitales. Además, la pandemia de COVID-19 no ha hecho más que acelerar la evolución de las preferencias de los clientes en favor de los servicios financieros digitales.
Cabe destacar especialmente el desarrollo de la infraestructura de banca digital en India, ya que constituye la base que permite ofrecer servicios financieros. La posibilidad de realizar pagos digitales, efectuar verificaciones digitales de KYC y permitir que los clientes compartan sus datos con las instituciones para facilitar las decisiones de evaluación crediticia constituye una infraestructura única a escala mundial. La posibilidad de constituir gravámenes sobre valores en línea y consultarlos digitalmente es otra innovación.
Cómo la «banca digital» es un factor que facilita los servicios financieros
India ha seguido una vía singular para desarrollar estas capacidades como servicio público. Quizás uno de los métodos de pago digital más exitosos que han surgido sea la Interfaz Unificada de Pagos (UPI). Creada por la Corporación Nacional de Pagos de India (NPCI) y respaldada por el sistema bancario, UPI permite a los consumidores hacer pagos instantáneos a cualquier persona desde sus cuentas bancarias.
Estos pagos pueden realizarse mediante aplicaciones de terceros. En marzo de 2022, UPI superó los 5.4 mil millones de transacciones en menos de seis años desde su lanzamiento. UPI es instantánea y gratuita para el consumidor. El verdadero éxito de UPI radica en que se creó como infraestructura pública, se desagregaron los pagos y se puso a disposición de todos.
De manera similar, el sistema de identificación único de India, Aadhaar, ha sido un importante habilitador: más de 1.25 mil millones de indios están registrados en la plataforma. Tras algunos contratiempos, ahora se puede usar Aadhaar para realizar digitalmente la verificación KYC de los clientes. Además, el regulador bancario introdujo un método de KYC por video para permitir la incorporación digital de clientes.
India también introdujo recientemente el marco de agregadores de cuentas (AA) para compartir datos. Mediante estos agregadores, los clientes pueden compartir los detalles de sus cuentas bancarias con cualquier institución. Los clientes tienen pleno control sobre sus datos, por ejemplo, sobre el propósito para el que se utilizan, el tipo de datos que se utilizarán y durante cuánto tiempo, entre otros aspectos.
Varios bancos, entre ellos Axis Bank, ya ofrecen y utilizan datos dentro del marco AA. Se espera que muchos más se sumen. Con el tiempo, se prevé que la cobertura de datos se amplíe más allá de los datos bancarios para incluir otras fuentes, como el impuesto sobre la renta, el impuesto sobre bienes y servicios, el fondo de previsión y las facturas de servicios públicos.
La combinación de estos elementos de infraestructura puede obrar maravillas. Imagina que quieres comprar tu teléfono móvil favorito en una aplicación de comercio electrónico y que un banco te ofrece un préstamo para adquirirlo en esa misma aplicación.
Haces clic en la aplicación y el banco te pide que compartas el estado de cuenta de otra cuenta bancaria mediante el marco AA. A continuación, el banco inicia la verificación electrónica KYC mediante Aadhaar y, por último, te pide que configures instrucciones de pago periódico mensual mediante UPI. Una vez hecho esto, el banco transfiere el importe directamente al comerciante y te entregan el teléfono.
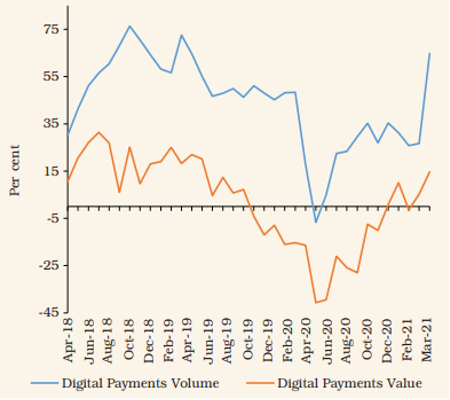
Aunque ya existen distintas versiones de este modelo, su capacidad para ampliar la inclusión y mejorar considerablemente la calidad de vida de un sector más amplio de la población es notable. La adopción digital ya avanza a pasos agigantados y, según los informes recientes del RBI, las transacciones de banca digital registraron un aumento interanual del 40% hasta septiembre de 2021.
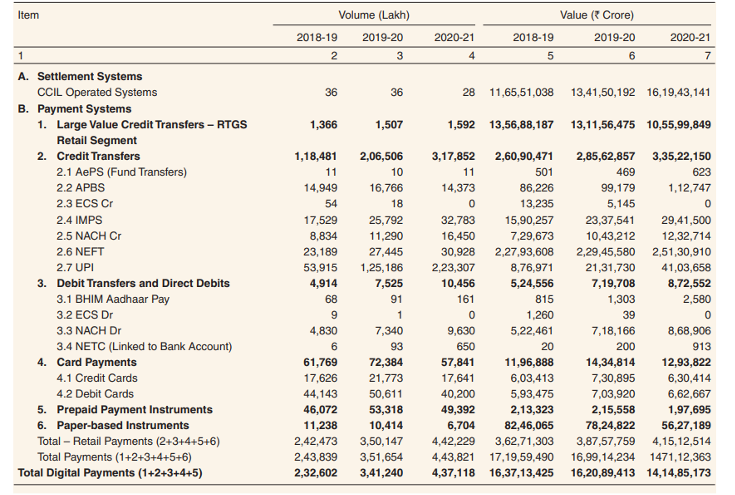
El Índice compuesto de Pagos Digitales del RBI (RBI-DPI) se situó en 304.06 en septiembre de 2021, frente a 270.59 en marzo de 2021. El volumen total de pagos digitales casi se duplicó durante el ejercicio financiero que terminó en marzo de 2021: alcanzó los 43.37 mil millones, frente a los 23.26 mil millones de 2018-19.
El papel de los bancos en la inclusión digital
En India, los bancos han impulsado activamente la agenda digital. Han invertido en tecnología, sensibilización de los clientes y adopción. Como resultado, ya se han trasladado volúmenes importantes a la banca digital.
La aparición de empresas fintech también ha impulsado la adopción de lo digital, gracias a su enfoque centrado en el cliente y a la simplificación drástica de las experiencias de los clientes. También han desempeñado un papel importante en el aumento de la adopción, al ofrecer a los clientes diversos incentivos para pasarse a las plataformas digitales.
Además de las fintech, están surgiendo grandes ecosistemas digitales más allá de la banca en ámbitos como el comercio electrónico, la tecnología alimentaria, la agregación de taxis y los pagos, entre otros, y ahora ofrecen servicios financieros completamente digitales en el punto de venta. Hoy en día, es posible reservar unas vacaciones, obtener un préstamo para financiarlas y comprar divisas y un seguro de viaje en un mismo lugar, con solo pulsar un botón.
Un camino con obstáculos
No cabe duda de que la adopción de la banca digital también conlleva algunos desafíos, sobre todo en materia de seguridad y fraude. La ingeniería social es uno de los ciberataques más comunes y consiste en manipular psicológicamente a las personas para que revelen datos o credenciales sensibles, que luego los hackers utilizan para cometer fraudes. A medida que aumentan los riesgos de ciberseguridad y los riesgos operativos, es fundamental que las instituciones sigan mejorando su estrategia de ciberdefensa para mantener la confianza de los clientes.
Por último, el avance digital continuo se centra en la capacidad y la voluntad de una institución para transformar sus sistemas heredados mediante talento y procesos de nueva generación sostenidos. Los bancos están contratando ahora a más ingenieros que nunca, pues buscan internalizar la mayor parte del desarrollo. Con el trabajo cada vez más centrado en lo digital, tanto los lugares de trabajo como la fuerza laboral han evolucionado.
Hay demanda de modelos más recientes que prometan mayor flexibilidad y más opciones para los empleados, a la vez que ofrezcan resiliencia operativa, contención de costos e innovación mediante la tecnología.
Estos factores, junto con la capacidad de las instituciones para cambiar su mentalidad, sus modelos operativos y sus sistemas, determinarán realmente hasta qué punto tendrán éxito sus estrategias digitales.




