La inclusión financiera es clave para crear una sociedad justa y equitativa, así como una economía próspera.
Sin embargo, existen obstáculos para promover la inclusión financiera, especialmente en el mundo en desarrollo.
Las nuevas tecnologías pueden ayudar a mejorar el acceso a productos y servicios financieros asequibles.
La inclusión financiera es la piedra angular tanto de una sociedad justa y equitativa como de una economía próspera. Impulsar la inclusión financiera y el acceso a la financiación puede contribuir de manera crucial al desarrollo económico, al permitir la movilidad social y garantizar que el mayor número posible de personas participe plena y eficazmente en la vida económica.
Según el Banco Mundial, la inclusión financiera «significa que las personas y las empresas tienen acceso a productos y servicios financieros útiles y asequibles que satisfacen sus necesidades —transacciones, pagos, ahorro, crédito y seguros— y se prestan de manera responsable y sostenible».
La inclusión financiera resuelve desafíos sociales
La inclusión financiera ayuda a resolver diversos problemas sociales, como el crecimiento económico, el empleo, la pobreza y la igualdad de ingresos, tanto en los países desarrollados como en los países en desarrollo. Sin embargo, los problemas y desafíos que plantea promover la inclusión financiera son especialmente acuciantes en el mundo en desarrollo.
Se asocia positivamente con el crecimiento del PIB, hasta un 14 % en las economías en desarrollo. Como elemento clave de la inclusión social, la inclusión financiera resulta especialmente útil para combatir la desigualdad de ingresos y la pobreza, al aumentar las oportunidades de progreso para las poblaciones desfavorecidas de las economías emergentes.
El acceso a una cuenta para realizar transacciones suele considerarse el primer paso hacia la inclusión financiera, ya que permite a las personas efectuar y recibir pagos, así como ahorrar dinero.
Esto significa que pueden vivir con mayor facilidad, avanzar hacia el logro de sus objetivos, prepararse para emergencias, hacer crecer sus negocios, invertir en educación y atención sanitaria, y acceder más fácilmente a otros servicios financieros, como seguros y créditos.
Un tercio de los adultos del mundo sigue sin tener una cuenta bancaria
Aunque se han dado pasos importantes para aumentar la inclusión financiera —los datos del Banco Mundial indican que el 69 % de los adultos de todo el mundo tiene una cuenta para realizar transacciones—, aproximadamente un tercio de los adultos, unos 1.700 millones de personas, sigue sin tener una cuenta bancaria, según su último Informe Findex.
El informe también destaca los obstáculos a los que se enfrentan las mujeres. A pesar de los avances generales en materia de inclusión financiera, la brecha de género en la titularidad de cuentas se ha mantenido en nueve puntos porcentuales desde 2011.
Nuevas tecnologías para impulsar la inclusión financiera
Al tratar de avanzar más para cerrar la brecha de desigualdad financiera, recurrimos a soluciones y enfoques novedosos para marcar la diferencia.
La pandemia de COVID-19 aceleró la creación y adopción de nuevas tecnologías.
Impulsado por las medidas de distanciamiento social, en 2021 el número de transacciones de pago sin contacto en Turquía se duplicó con respecto a 2020 y representó la mitad de todos los pagos en tiendas, mientras que el importe de los pagos se triplicó, según el Centro Interbancario de Tarjetas de Türkiye.
El enfoque de la inclusión financiera ha pasado de buscar soluciones para problemas generales a atender las necesidades específicas de comunidades distintas. Para respaldar la inclusión financiera, los países deben desarrollar ecosistemas fintech sólidos que contribuyan a que los servicios financieros sean más accesibles para un número cada vez mayor de personas.
Un nuevo centro financiero respalda las tecnologías emergentes
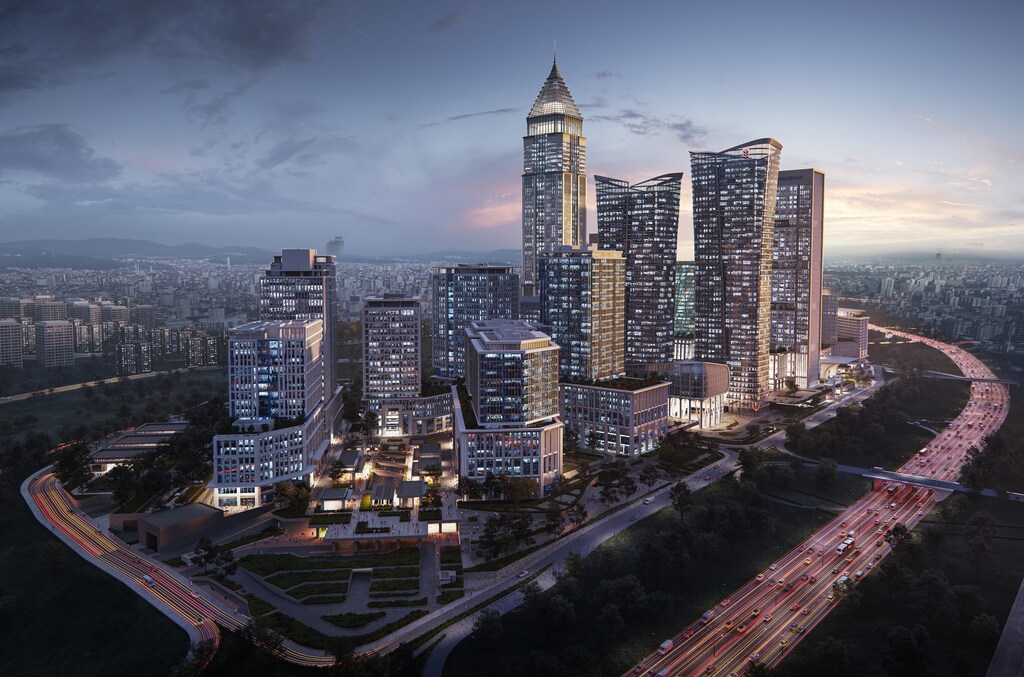
En Turquía, estamos inaugurando el Centro Financiero de Estambul, que respaldará y hará crecer el sistema de tecnología financiera del país al ofrecer una base desde la cual las empresas fintech podrán poner a prueba sus productos y probar sus tecnologías y aplicaciones en un entorno de simulación regulatoria.
Dado que Turquía es un país con una economía compleja y diversificada —según el Atlas de Complejidad Económica del Growth Lab de Harvard, Turquía ocupa el tercer puesto del mundo—, uno de nuestros objetivos en el Centro Financiero de Estambul es que esta diversificación fomente y promueva el desarrollo de servicios financieros muy diversificados, lo que a su vez contribuirá a aumentar la inclusión financiera.
Los clientes recurren cada vez más a los canales digitales y móviles, ya que estas soluciones fintech suelen ofrecer un salvavidas a muchos sectores de la sociedad. Con un 40 % de su población menor de 25 años y una tasa de penetración de teléfonos móviles del 95 %, Turquía se ha posicionado como un mercado muy atractivo para la banca móvil.
En el país hay aproximadamente 78 millones de clientes de banca digital a septiembre de 2021, según la Asociación de Bancos de Türkiye.
Las nuevas tecnologías de la banca móvil también han empezado a apoyar a los emprendedores individuales y a las pymes en su transformación digital y su incursión en el comercio electrónico.
Por ejemplo, existe una solución que convierte un teléfono móvil en un terminal de punto de venta (TPV) y responde a las necesidades de más de 700.000 microempresas y pequeñas y medianas empresas (mipymes) de Turquía, al proporcionarles acceso al sistema financiero y a las personas que usan tarjetas de crédito.
Instrumentos alternativos para la inclusión financiera
El escepticismo hacia los servicios financieros tradicionales también influye en el acceso a la financiación. Los instrumentos alternativos tienen un enorme potencial para ayudar a más personas a formar parte del ecosistema de inversión.
Por ejemplo, las finanzas islámicas ofrecen un marco integral para mejorar la inclusión financiera mediante el principio de reparto de riesgos y los canales redistributivos del islam.
En las finanzas islámicas, la inclusión financiera implica el acceso a la financiación desde dos perspectivas: promover contratos de reparto de riesgos mediante la oferta de financiación viable y sin intereses, y proporcionar instrumentos de redistribución de ingresos para aliviar la pobreza.
Las finanzas islámicas promueven el reparto de riesgos
Las finanzas islámicas ofrecen una serie de instrumentos financieros que promueven el reparto de riesgos, en lugar de su transferencia, en el sistema financiero.
Además, promueven instrumentos redistributivos de reparto de riesgos mediante los cuales el segmento de la sociedad con mayores recursos económicos comparte los riesgos que afronta el segmento menos favorecido de la población.
Los métodos convencionales para mejorar la inclusión financiera pueden reproducirse mediante instrumentos de las finanzas islámicas, que permiten compartir riesgos y diversificar.
Un nuevo enfoque de la financiación para una economía más justa
A medida que la tecnología mejora constantemente, será posible que las poblaciones accedan a productos y servicios financieros que eleven considerablemente los niveles de inclusión financiera.
¿Cómo promueve el Foro Económico Mundial una economía digital inclusiva y sostenible?
El crecimiento de las fintech y de los servicios financieros alternativos, como las finanzas islámicas, acelerará esta tendencia.
Necesitamos este nuevo enfoque de la financiación para hacerla más inclusiva y accesible, más acorde con la sociedad digital actual y más atenta a las circunstancias y los valores de cada persona. Esto contribuirá a crear una economía mundial más justa y sólida.




