El capitalismo de los grupos de interés nació hace casi 50 años, pero hasta ahora no disponíamos de una forma de medir su progreso.
El Consejo Empresarial Internacional ha elaborado un conjunto de métricas comunes para los grupos de interés para las empresas.
Esto ayudará a las empresas a alinear sus intereses a largo plazo con los de sus grupos de interés y contribuirá a avanzar en el cumplimiento de los ODS.
El manifiesto original de Davos, publicado en 1973, animaba a los directivos de las corporaciones a crear valor a largo plazo involucrando a todos los grupos de interés para abordar prioridades sociales importantes. Así nació el capitalismo de los grupos de interés. Sin embargo, durante casi medio siglo desde entonces, no hemos tenido la capacidad de medir qué tan bien lo están haciendo las empresas en este ámbito, en todos los sectores, de modo que los inversores y otros grupos de interés que comparten los mismos objetivos puedan alinear el capital y otros recursos e impulsar el progreso.
Para comenzar a atender esa necesidad de medición, en 2017 las empresas del Consejo Empresarial Internacional (IBC, por sus siglas en inglés) firmaron un pacto por un liderazgo receptivo y responsable. Volvimos a comprometernos con la creación de valor a largo plazo mediante el capitalismo de los grupos de interés e identificamos los Objetivos de Desarrollo Sostenible (ODS) de las Naciones Unidas como nuestra hoja de ruta. Desde entonces, más de 150 empresas se han sumado a ese trabajo.
Después, nos dedicamos a atender la necesidad de medir nuestro progreso en la consecución de los ODS. Las señales claras de que las corporaciones se centran en las prioridades ambientales, sociales y de gobernanza (ESG, por sus siglas en inglés), al mismo tiempo que ofrecen grandes rendimientos a los accionistas, es lo que necesitan nuestros empleados, clientes, consumidores y la sociedad.
En la reunión de verano del IBC de 2019, creamos un grupo de trabajo para desarrollar un enfoque de métricas comunes para los grupos de interés. Encargamos al equipo que lo hiciera mediante la convergencia de las normas existentes y que elaborara un conjunto básico de métricas comunes y transparentes que pudieran aplicarse en todos los sectores.
Klaus Schwab, fundador y presidente ejecutivo del Foro Económico Mundial, logró el compromiso de cada una de las 'cuatro grandes' firmas de auditoría —Deloitte, EY, KPMG y PwC— para identificar un conjunto de métricas ESG universales y materiales, y recomendar cómo se podrían presentar las divulgaciones en los informes anuales convencionales de las empresas, de manera coherente entre sectores y países.
El equipo presentó un primer borrador a los directores ejecutivos del IBC en la reunión anual de Davos en enero de este año. Entre enero y julio de 2020, el equipo llevó a cabo una amplia consulta con empresas del IBC, empresas que no forman parte del IBC, inversores, organismos de normalización y otros grupos de interés clave.
El conjunto refinado de indicadores se presentó en la reunión de verano del IBC en agosto de 2020, donde la iniciativa recibió un fuerte respaldo, y la mayoría de los miembros del IBC participantes se comprometieron a informar sobre las métricas en la primera oportunidad.
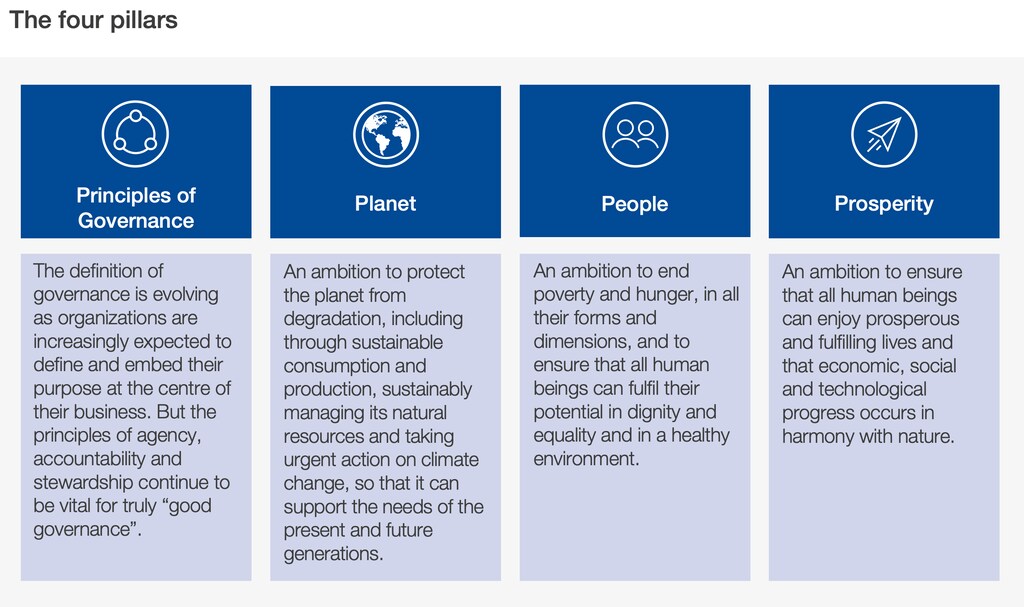
Como efecto colateral de este trabajo, se han observado avances hacia la convergencia en varios frentes, entre ellos:
1. La Comisión Europea está revisando su directiva sobre información no financiera.
2. La Organización Internacional de Comisiones de Valores (IOSCO, por sus siglas en inglés) ha declarado su intención de armonizar las normas de sostenibilidad.
3. La Comisión de Bolsa y Valores de los Estados Unidos (SEC, por sus siglas en inglés) ha modificado sus normas para reforzar la divulgación de información sobre capital humano.
4. La Fundación de las Normas Internacionales de Información Financiera (IFRS, por sus siglas en inglés) ha acordado consultar sobre la ampliación de su mandato para incluir cuestiones de sostenibilidad.
5. La Federación Internacional de Contadores (IFAC, por sus siglas en inglés) ha pedido la creación de una Junta Internacional de Normas de Sostenibilidad que funcione junto con la Junta Internacional de Normas de Contabilidad (IASB, por sus siglas en inglés) bajo los auspicios de la Fundación IFRS.
6. Mientras tanto, los cinco principales organismos voluntarios de normalización se han comprometido, por primera vez, a trabajar hacia una visión conjunta. Esto incluyó un documento presentado en la reunión de verano del IBC de 2020 y una declaración de intenciones posterior, en la que se detalla cómo su labor y el proyecto del IBC son fundamentalmente complementarios y podrían constituir los bloques de construcción naturales de un sistema único, coherente y global de información ESG.
Con las empresas del IBC liderando la presentación de informes y la promoción de las métricas, esperamos animar a otras empresas a participar y generar un mayor impulso hacia la convergencia que, todos coincidimos, es necesaria. La publicación de las Métricas del Capitalismo de los Grupos de Interés supone un avance importante para ofrecer a las empresas una hoja de ruta que les permita alinearse aún más con los inversores y otros grupos de interés e impulsar un progreso significativo en la consecución de los ODS.




