La demanda y la oferta de clústeres industriales de cero emisiones netas y de vectores energéticos de bajas emisiones seguirán creciendo.
Será necesaria la cooperación mundial para impulsar el desarrollo de estos clústeres y vectores, y garantizar que alcancemos nuestros objetivos de emisiones de carbono.
Los vectores energéticos con bajas emisiones de carbono, como el hidrógeno limpio y el amoníaco, están surgiendo como la nueva moneda de una economía industrial descarbonizada.
El hidrógeno limpio y el amoníaco pueden producirse mediante vías descarbonizadas en las regiones donde resulte más viable económicamente y transportarse para su uso en otras regiones que necesiten energía baja en carbono, así como materias primas para la industria, la química y la agricultura.
¿Cómo impulsa el Foro Económico Mundial la transición energética?
El Centro de Energía y Materiales conecta a líderes para comprender las complejas transiciones que están transformando los sistemas energéticos, de materiales e industriales. Ofrece una plataforma para explorar cómo se cruzan la seguridad energética, la asequibilidad y la sostenibilidad.
Mediante la colaboración en las cadenas de valor y entre regiones, el Centro facilita vías compartidas que ayudan a los socios a coordinarse en torno a soluciones prácticas para una transición segura, baja en carbono y equitativa.
Gestión de la oferta y la demanda
Dado que las capacidades de producción y las necesidades de uso de los vectores energéticos con bajas emisiones de carbono se determinan a escala regional, surge la necesidad de hacer coincidir la oferta y la demanda a escala mundial. Esta tendencia también se ve respaldada por una lista creciente de medidas facilitadoras en materia de políticas y financiación pública, tanto a nivel mundial como federal, que apoyan el desarrollo de redes de vectores energéticos con bajas emisiones de carbono. Algunos ejemplos son el énfasis de la Ley de Inversión en Infraestructuras y Empleos de Estados Unidos (IIJA) en los centros regionales de hidrógeno, y la Estrategia de Hidrógeno de Bélgica como parte de su Plan Nacional de Recuperación y Resiliencia.
Los clústeres industriales de cero emisiones netas (o centros) se están desarrollando en todo el mundo como zonas geográficas donde empresas ubicadas en el mismo lugar, de uno o varios sectores, ofrecen oportunidades de crecimiento a escala, puesta en común de riesgos y recursos, agregación y optimización de la demanda. En algunas zonas también se están implantando medidas facilitadoras en materia de políticas.
Un reciente libro blanco publicado por el Foro Económico Mundial, centrado en —y que señala— Habilitación de políticas nacionales para la descarbonización industrial y dirigido a la comunidad de clústeres industriales de cero emisiones netas, señaló que «los gobiernos federales de todo el mundo están tomando conciencia de la importancia crucial de su papel para catalizar la descarbonización de la industria, y el enfoque de los clústeres industriales ocupa un lugar central en la legislación mundial».
De los diez países analizados en el documento, se señaló que cuatro estaban invirtiendo más de 1.000 millones de dólares en infraestructuras de descarbonización, como el hidrógeno, mientras que la mayoría de los demás estudiaban posibles financiaciones futuras o aportaban cantidades iniciales menores. Solo el mercado potencial del hidrógeno en Estados Unidos podría alcanzar los 180.000 millones de dólares en 2050.

Un reciente libro blanco publicado por H2Houston analizó la economía de las exportaciones de hidrógeno a Europa y concluyó que la costa del golfo de Texas podría producir hidrógeno verde y azul a bajo coste en ambas cadenas de valor.
Nuestro análisis en el Center for Houston’s Future muestra que la costa del golfo de Texas podría ser competitiva a escala mundial en cuanto a los costes de producción de hidrógeno en comparación con los mercados de todo el mundo. Estamos viendo surgir varios proyectos centrados en los mercados internacionales que podrían responder a la creciente necesidad de Europa de un suministro seguro de hidrógeno verde
Brett Perlman, director ejecutivo del Center for Houston’s Future
En Europa, el objetivo del Puerto de Amberes-Brujas es convertirse en un centro líder de importación de hidrógeno. Los mecanismos de importación, como el transporte marítimo y los gasoductos, utilizarían un vector de hidrógeno (por ejemplo, amoníaco), que se convertiría en hidrógeno en el puerto para su uso final en el transporte ecológico o en materiales.
Debido a la magnitud del desafío climático, las infraestructuras que podemos aprovechar y los múltiples compradores que necesitaremos, hacen falta diversas moléculas para el transporte. En nuestro camino hacia la neutralidad climática, tendremos que mostrar flexibilidad y proporcionar los marcos físicos y normativos adecuados para admitir todo tipo de moléculas verdes. Las partes de los clústeres deben compartir, aprender y avanzar juntas. Estamos creando conjuntamente soluciones para importar amoníaco, metanol y otros vectores de hidrógeno
Maxime Peeters, gerente del programa de hidrógeno, Puerto de Amberes-Brujas
A medida que se forman clústeres en todo el mundo, existe la oportunidad de establecer una red internacional de clústeres que facilite las alianzas entre oferta y demanda de vectores energéticos con bajas emisiones de carbono. Así, los participantes pueden «hacer coincidir» necesidades y capacidades, aprovechando el apoyo de medidas públicas puente a medida que los recursos limpios alcanzan la paridad.
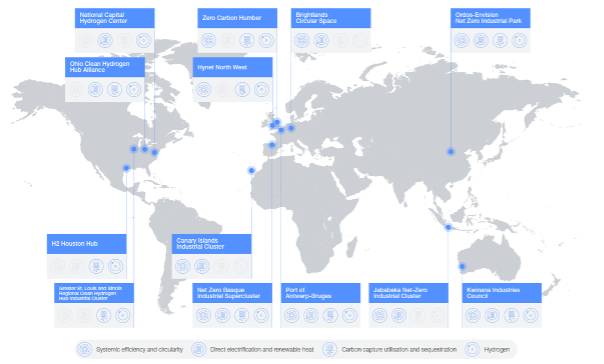
Al considerar sus próximos pasos, animamos a otros centros emergentes que tengan planes para producir o utilizar vectores energéticos con bajas emisiones de carbono a sumarse a esta creciente red mundial de colaboradores.
Para obtener más información, póngase en contacto con Joanna Kolomanska (joanna.kolomanska@weforum.org).




