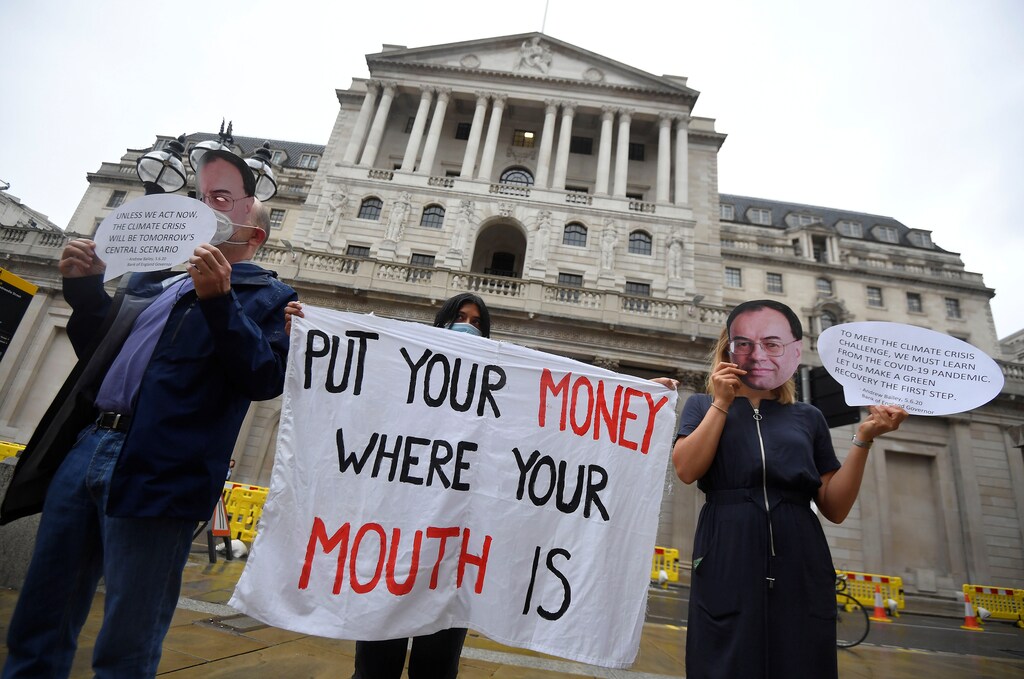
Finanzas sostenibles es la práctica de tener en cuenta las consideraciones ambientales, sociales y de gobernanza (ESG) al tomar decisiones de inversión. Hoy en día, los fondos de inversión que utilizan criterios ESG tienen más de 50 billones de dólares en capital y crecen rápidamente.
La tendencia a lograr un futuro sostenible es polémica, ya que sus detractores advierten de que los fondos deben ofrecer soluciones tangibles, sin distraer a los gobiernos, bancos centrales, responsables de políticas, inversores y líderes empresariales de la magnitud del desafío climático mundial que exige un cambio sistémico ambicioso.
Y existen llamamientos a favor de métricas de sostenibilidad transparentes y armonizadas que involucren a los consumidores y midan el impacto de las empresas en las comunidades en las que operan.
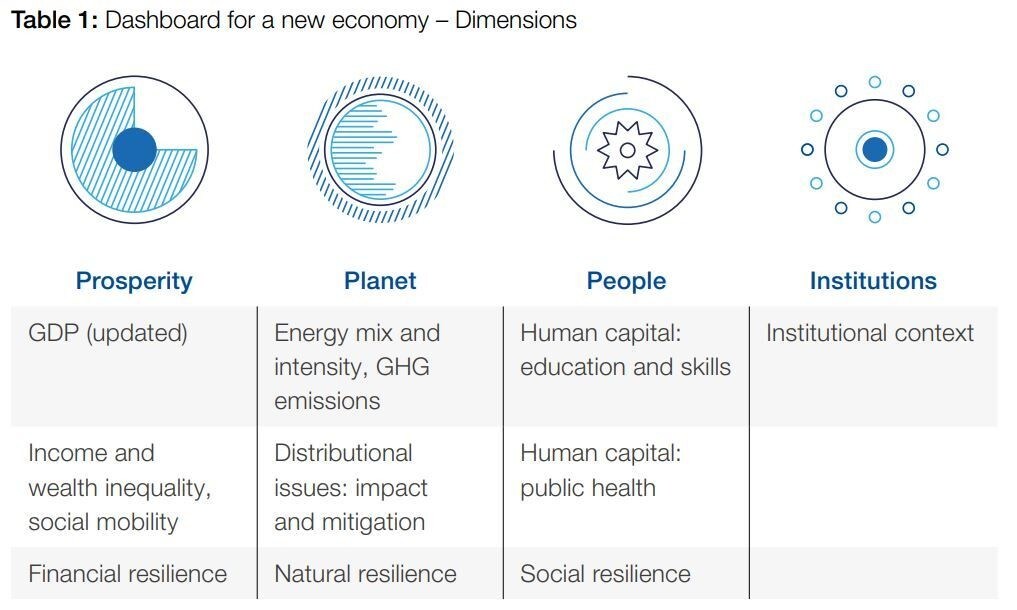
Se están destinando muchos esfuerzos a fijar precios para las iniciativas de sostenibilidad con el fin de lograr un futuro sostenible, como los objetivos de cero emisiones netas y la protección de la biodiversidad. Pero, como Mckinsey destaca en una investigación que “mientras varias perspectivas analíticas explican cómo tendrían que evolucionar las emisiones de gases de efecto invernadero para alcanzar una trayectoria de 1,5 grados, pocas ofrecen una imagen clara y exhaustiva de las medidas que podría adoptar el sector empresarial mundial para lograrlo.”
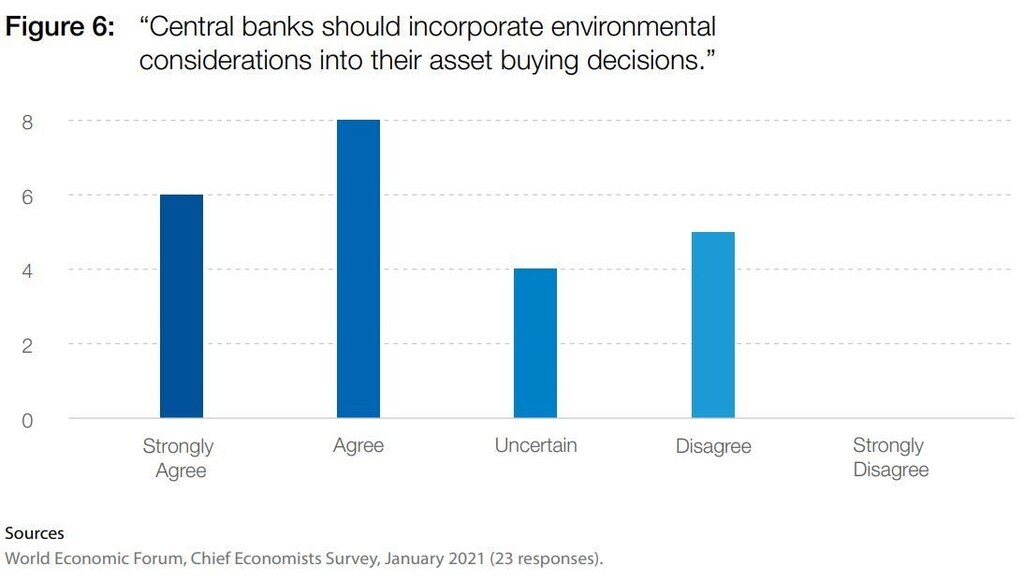
Opiniones de los economistas jefe también divergen sobre si las consideraciones ambientales deben desempeñar un papel directo en las decisiones de política monetaria.
Manuela Fulga, Curadora de Plataforma, Banca y Mercados de Capital, Foro Económico Mundial destaca el potencial de la tecnología para materializar las ambiciones de reducción de emisiones: “La buena noticia es que las partes interesadas públicas y privadas de los sectores industrial, financiero y gubernamental han anunciado ambiciosos compromisos para reducir las emisiones de carbono: los compromisos de cero emisiones netas abarcan hoy ~68 % del PIB mundial”, aunque advierte: “traducir los compromisos en acciones no es una tarea sencilla.”
El desafío es igual de abrumador en lo que respecta a la naturaleza. El reciente informe State of Finance for Nature concluye que las inversiones en la naturaleza deberán triplicarse para 2030 y cuadruplicarse para 2050, a partir de las inversiones actuales de 133 000 millones de dólares. Solo las soluciones basadas en los bosques, incluidas la gestión, conservación y restauración de los bosques, requerirán 203 000 millones de dólares anuales, lo que equivale a algo más de 25 dólares al año para cada ciudadano en 2021.
¿Qué está haciendo el Foro Económico Mundial para ayudar a las empresas a reducir las emisiones de carbono?
¿Cómo podemos, entonces, asegurar que las soluciones para un futuro sostenible reciban la financiación, el apoyo y el respaldo financiero que necesitan?
Pedimos a 4 expertos que determinen qué debe cambiar para garantizar que estas soluciones puedan desplegarse en todo su potencial. Revelan sus estrategias para impulsar inversiones y enfoques que hacen posibles cosas como la transición energética y otros cambios clave.
‘Capital en fase inicial… múltiples socios financieros’
Jacob Duer, presidente y consejero delegado, Alianza para Acabar con los Residuos Plásticos
Impulsar una economía circular para los plásticos exige inversiones significativas para construir la infraestructura necesaria de gestión de residuos y los ecosistemas de innovación. En ausencia de una acción coordinada entre gobiernos, organismos de financiación y profesionales, la carga financiera y el riesgo para cualquier inversor individual o grupo de inversores son demasiado elevados para impulsar el cambio necesario en toda la economía del plástico.
Solo mediante la colaboración en la acción y en la financiación podremos poner fin a la contaminación por plásticos.
Jacob Duer, presidente y consejero delegado, Alianza para Acabar con los Residuos Plásticos
La Alianza Nacional de Indonesia para la Acción contra el Plástico (NPAP) estableció que, solo en Indonesia, se requieren aproximadamente 17 000 millones de dólares estadounidenses en inversión de capital y otros 1 000 millones de dólares estadounidenses anuales en gastos operativos son necesarios entre hoy y 2040 si los niveles de recogida y reciclaje de residuos plásticos han de cumplir los ambiciosos objetivos fijados por el Gobierno indonesio. La Alianza para Acabar con los Residuos Plásticos, miembro del Grupo de Trabajo sobre Financiación de NPAP Indonesia, aporta capital en fase inicial y asume los riesgos iniciales de desarrollo.
Por ejemplo, un nuevo programa multimillonario dirigido por la Alianza en Indonesia pretende desarrollar nuevos sistemas integrados de gestión de residuos en la isla de Java. La primera fase tiene como objetivo atender a 2,5 millones de personas y desviar hasta 40 000 toneladas de residuos plásticos del medio ambiente cada año.
El proyecto de futuro sostenible en Indonesia se basa en el impacto temprano observado gracias a experiencias previas con modelos de financiación innovadores. En Ghana, la Alianza ha respaldado a la Fundación ASASE para empoderar a mujeres emprendedoras que trabajan para eliminar la basura plástica mediante el reciclaje. El proyecto ha ampliado las operaciones de su planta de reciclaje CASH IT! en Accra hasta 2000 toneladas métricas en 2021, frente a 35 toneladas métricas en 2018. Sobre la base de este resultado, la iniciativa ha asegurado ahora financiación adicional de la Comisión Europea para ampliar el modelo.
Estos son ejemplos de múltiples socios financieros que trabajan juntos e invierten conjuntamente, aportando cada uno capacidades únicas y reduciendo el riesgo global. La Alianza Mundial para la Acción contra el Plástico (GPAP) y su creciente red de plataformas multisectoriales nacionales son un factor clave para estas poderosas colaboraciones. Solo mediante la colaboración en la acción y en la financiación podremos poner fin a la contaminación por plásticos.
‘Los fondos soberanos deben ser ecológicos’
Günther Thallinger, miembro del Consejo de Dirección de Allianz SE y presidente de la Alianza de Propietarios de Activos Net-Zero, convocada por la ONU
Las iniciativas de cero emisiones netas se han establecido en los sectores de la banca, gestión de inversiones y inversores institucionales. Sin embargo, los más de 90 fondos soberanos de inversión (SWF) del mundo, que gestionan más de 9,7 billones de dólares en activos, van a la zaga.
El problema más acuciante para lograr un futuro sostenible para el mundo es que las emisiones de gases de efecto invernadero se miden a nivel nacional. Sin embargo, esto subestima el impacto climático que los países tienen a través de los SWF con amplios activos extranjeros.
Los gobiernos deben ser coherentes en sus ambiciones climáticas y garantizar que las inversiones de sus fondos soberanos se ajusten a los objetivos nacionales.
Günther Thallinger, miembro del Consejo de Dirección de Allianz SE y presidente de la Alianza de Propietarios de Activos Net-Zero, convocada por la ONU
Por ejemplo, el mayor SWF, el Fondo de Pensiones del Gobierno de Noruega, posee activos por valor de 1,3 billones de dólares – tres veces la economía de Noruega. La huella de carbono asciende a 107,6 millones de toneladas, el doble de las emisiones anuales del país. A pesar de ello, el fondo no tiene objetivos específicos de reducción de emisiones ni ha adoptado un índice de referencia de renta variable ajustado al clima.
Noruega no es el único caso. Los SWF suelen ser propiedad de gobiernos con ambiciosos objetivos climáticos. Sin embargo, tres cuartas partes tienen menos del 10 % de sus participaciones en estrategias relacionadas con el clima, mientras que solo el 14 % había tomado decisiones de desinversión relacionadas con objetivos climáticos o ambientales. Además, solo el 12 % cuenta con una política explícita de cambio climático.
Es falso pretender que las emisiones vinculadas a los SWF son independientes del cambio climático. Los gobiernos deben ser coherentes en sus ambiciones climáticas y garantizar que las inversiones de los SWF se ajusten a los objetivos nacionales. La mayoría de los SWF se crearon como vehículos de ahorro para las generaciones futuras. Sus inversiones deberían contribuir a la conservación del clima en el que vivirán esas generaciones.
‘Para un futuro bajo en carbono, los inversores deberían centrarse en la adicionalidad’
James Gifford, responsable de Asesoramiento en Sostenibilidad e Impacto y de Liderazgo Intelectual, Credit Suisse
Los inversores desempeñan un papel clave para alcanzar el cero neto. Pero no todas las inversiones sostenibles tienen el mismo impacto. Para generar un impacto real, los inversores deben demostrar la adicionalidad: es decir, ¿se emite menos carbono gracias a la inversión?
Existen dos mecanismos clave de adicionalidad en la inversión, y los inversores que apuestan por un futuro sostenible deben centrarse en ellos con precisión:
No todas las inversiones sostenibles tienen el mismo impacto. Para generar un impacto real, los inversores deben demostrar la adicionalidad: es decir, ¿se emite menos carbono gracias a la inversión?
James Gifford, responsable de Asesoramiento en Sostenibilidad e Impacto y de Liderazgo Intelectual, Credit Suisse
Capital semilla y de crecimiento en inversiones ilíquidas, en concreto, fondos de capital riesgo que respaldan a empresas en fase inicial centradas en la innovación climática. Si el mundo entero ha de dejar atrás los combustibles fósiles, las alternativas más limpias simplemente tienen que ser más baratas, y esto exigirá financiar una innovación rápida.
Propiedad activa en mercados públicos líquidos. Comprar o vender acciones en mercados líquidos a otros inversores tiene un impacto mensurable escaso. Pero la participación de los accionistas tiene un historial de eficacia de 30 años a la hora de impulsar mejoras en las empresas. Coaliciones como Climate Action 100+ agrupan capital que representa casi la mitad de los mercados de capitales mundiales para presionar colectivamente a las empresas a fin de que reduzcan las emisiones.
La inversión sostenible no es una panacea. Sin embargo, puede ser una parte importante de la solución, sobre todo si el foco se centra en las estrategias de mayor impacto.
‘El capital puede ser transformador’
Greg Guyett, copresidente ejecutivo de Banca y Mercados Globales, HSBC
La transición hacia el cero neto requerirá inversiones de entre 1 y 2 billones de dólares cada año hasta 2050. Esa cifra parece abrumadora, pero es alcanzable si los responsables de políticas, el sector financiero y las empresas aceleran el ritmo con rapidez. También es fundamental para permitir el desarrollo continuo de muchas economías del mundo y mejorar la vida de millones de personas.
La transición no se producirá de la noche a la mañana, pero las finanzas sostenibles pueden generar responsabilidad para garantizar que avanzamos al ritmo necesario hacia nuestras ambiciones colectivas de cero emisiones netas.
Greg Guyett, copresidente ejecutivo de Banca y Mercados Globales, HSBC
Una transición mundial exitosa requiere una estrecha colaboración con los sectores empresariales que hoy son los mayores emisores, como el transporte, la generación de energía y la producción de acero. Estos sectores experimentarán cambios fundamentales en el transcurso de las próximas décadas y necesitarán capital para financiar el desarrollo y la implantación de nuevas tecnologías que reduzcan sus emisiones.
El capital puede ser transformador cuando está vinculado a compromisos alineados con los objetivos del Acuerdo de París. Por ejemplo, cuando el tipo de interés de un instrumento de deuda está ligado a objetivos de reducción de emisiones. HSBC trabajó recientemente con la petrolera mundial Repsol para incorporar su compromiso de reducir sus emisiones de carbono en su financiación mediante deuda. La transición no se producirá de la noche a la mañana, pero las finanzas sostenibles pueden generar responsabilidad para garantizar que avanzamos al ritmo necesario hacia nuestras ambiciones colectivas de cero emisiones netas.
Los responsables de políticas que creen en un futuro sostenible deben trabajar en conjunto con el sector financiero para incentivar la transformación de los modelos de negocio hacia el cero neto. No se deben subestimar las capacidades e infraestructuras de las grandes empresas de los sectores de alta emisión. En las condiciones adecuadas, pueden atraer capital para lograr reducciones de emisiones a escala. Y la escala es fundamental para afrontar la crisis climática.




