Alrededor del 22% de las emisiones están incorporadas en productos comercializados internacionalmente, y su descarbonización es clave para alcanzar los objetivos globales de cero emisiones netas.
La falta de datos sobre emisiones precisos, verificables y comparables en toda la cadena de suministro está obstaculizando los esfuerzos por impulsar la descarbonización de las industrias.
Los marcos de contabilidad de emisiones incorporadas pueden respaldar la circularidad, lo que podría reducir las emisiones globales de gases de efecto invernadero en un 40% para 2050.
El mundo está muy lejos de limitar las emisiones globales de gases de efecto invernadero (GEI) y de mantener el calentamiento global en 1.5ºC por encima de los niveles preindustriales para 2030 en la mayoría de las proyecciones de escenarios, y solo el sector industrial es responsable de aproximadamente una cuarta parte de las emisiones mundiales.
Alrededor del 22% de estas emisiones están ‘incorporadas’ en bienes y servicios comercializados a nivel mundial. Las emisiones de carbono incorporadas se refieren a los gases de efecto invernadero generados durante la producción y el transporte de dichos productos, lo que abarca desde la extracción de materias primas hasta el proceso de fabricación y la entrega final al cliente. Las distintas partes de estas cadenas de suministro pueden estar ubicadas en países con intensidades de emisiones medias y marcos regulatorios muy diferentes.
La sostenibilidad financiera de las industrias y las empresas dependerá cada vez más de su capacidad para navegar con éxito por los regímenes regulatorios y de mercado emergentes destinados a incentivar la transición hacia cero emisiones netas.
Y el éxito en este desafío depende de la capacidad de las empresas para informar de forma eficaz sobre las emisiones incorporadas en sus productos mediante datos de emisiones de GEI precisos, transparentes y comparables.
Ya existen varios esquemas públicos y privados de certificación y verificación, a menudo denominados certificación de análisis del ciclo de vida o de huella de carbono. Entre los ejemplos figuran regímenes regulatorios públicos y políticas respaldados por la contabilidad de emisiones incorporadas en los productos, como el mecanismo de ajuste en frontera por carbono (CBAM) de la UE, el esquema piloto CertifHy de la UE, la Iniciativa Federal Buy Clean de EE. UU. y los programas de la Ley de Reducción de la Inflación, y la propuesta de esquema de certificación del hidrógeno del Gobierno australiano.
De manera similar, han surgido varias iniciativas del sector privado de empresas y coaliciones en respuesta al creciente compromiso de cadenas de suministro con cero emisiones netas y a regímenes de divulgación climática cada vez más estrictos, entre ellas la Junta Internacional de Normas de Sostenibilidad, Grupo de Trabajo sobre la Divulgación de Información Financiera relacionada con el Clima, CDP (anteriormente Carbon Disclosure Project) y la GRI (Global Reporting Initiative).
Proliferación de esquemas de certificación de emisiones
Las investigaciones demuestran que las empresas con una mejor comprensión de las emisiones de carbono de sus productos a lo largo de su ciclo de vida logran mayores reducciones de carbono declaradas. Las emisiones verificadas también pueden ayudar a activar mercados de productos bajos en carbono. Por ello, resulta alentador que estemos siendo testigos del rápido desarrollo de enfoques de verificación de emisiones incorporadas.
Sin embargo, la actual proliferación de esquemas de contabilidad de emisiones incorporadas en competencia también ha suscitado preocupaciones sobre el lavado verde y los problemas derivados de métodos de contabilidad de emisiones incoherentes y potencialmente imprecisos.
Este número elevado y creciente de marcos de verificación de emisiones incorporadas en competencia supone el riesgo de que los usuarios de dicha información se sientan confundidos y de que los productores se vean sobrecargados al intentar cumplir los requisitos de múltiples marcos incoherentes.
Ante estas preocupaciones, han surgido numerosas iniciativas para mejorar la calidad y la coherencia de la contabilidad de emisiones incorporadas. Los esfuerzos liderados por los gobiernos incluyen:
Directrices con metarreglas para una amplia gama de productos, p. ej., los métodos de Huella Ambiental de la UE
Directrices con metodologías detalladas para productos concretos, p. ej., la Asociación Internacional para la Economía del Hidrógeno y la Iniciativa de Descarbonización Profunda Industrial de la ONUDI – una coalición mundial de organizaciones de los sectores público y privado para materiales industriales bajos en carbono
Esquemas de garantía de origen que contienen normas detalladas para productos concretos y un sistema de verificación que proporciona información de calidad certificada sobre las emisiones incorporadas, p. ej., el Esquema de Garantía de Origen del Gobierno australiano
Mientras tanto, entre los esfuerzos privados y transnacionales destacados figuran:
El Protocolo de Gases de Efecto Invernadero: Directrices sobre emisiones del alcance 3
Organización Internacional de Normalización (ISO), ISO 14064; ISO 14040:2006, ISO 14067:2018 Gestión ambiental: evaluación del ciclo de vida: principios y marco de referencia
PAS 2050:2011; BP X30-323
LA Coalición para la Transparencia de las Emisiones de Materiales (COMET), marco
Estas iniciativas pueden facilitar un comercio más sostenible o ecológico al proporcionar características de los productos más fiables. Además, contribuyen a la interoperabilidad y al reconocimiento mutuo por parte de todos los socios comerciales, incluidos los sectores público y privado, para ayudar a reducir desafíos como las cargas y barreras regulatorias.
Enfoque unificado para los cálculos de emisiones
Pese a las iniciativas anteriores, aún estamos lejos de contar con un enfoque y un marco armonizados y unificados para los cálculos de emisiones en las cadenas de suministro internacionales. Esta falta de armonización dificulta los esfuerzos para lograr una mayor transparencia en la reducción de emisiones y avanzar hacia la descarbonización de las industrias.
En última instancia, la creación de un sistema coherente de información sobre emisiones permite las iniciativas del sector privado, incluidas las relacionadas con cero emisiones netas y la circularidad, en las que un producto, servicio o recurso se mantiene en circulación mediante la reutilización, la regeneración o el reciclaje.
La circularidad, una consideración importante en el diseño de los EEF
La circularidad ofrece nuevas oportunidades para reducir las emisiones de gases de efecto invernadero, promueve la eficiencia de los recursos y brinda nuevas oportunidades de mercado a las industrias y las empresas para avanzar hacia un futuro de cero emisiones netas.
Por ejemplo, las investigaciones demuestran que las estrategias de economía circular en solo cuatro materiales industriales clave (cemento, acero, plásticos y aluminio) pueden ayudar a reducir las emisiones globales de gases de efecto invernadero en un 40% para 2050 mediante un uso más eficiente y circular de los materiales.
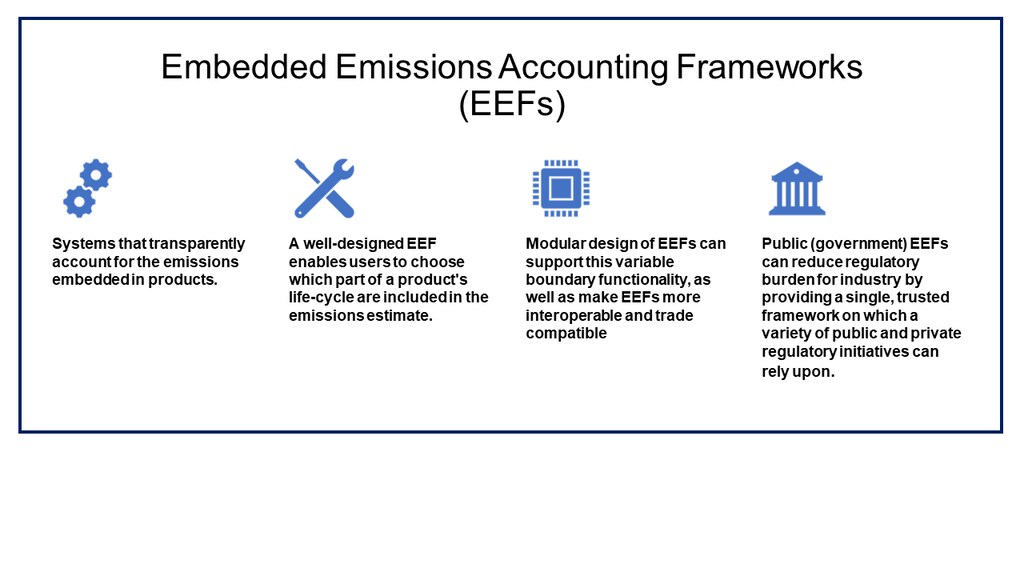
Los EEF pueden respaldar la circularidad y las políticas que la fomentan al ayudar a verificar y demostrar los beneficios en materia de emisiones. Sin embargo, la circularidad plantea desafíos para la contabilidad de emisiones incorporadas.

Los sistemas de producción circulares son, por naturaleza, más complejos que los lineales. Así pues, la circularidad introduce mayor complejidad en la contabilidad de emisiones incorporadas, lo que deja aún más margen para el lavado verde y la falta de coherencia entre esquemas. Antes de poder buscar mejorar la coherencia y la interoperabilidad, deben abordarse importantes preguntas de investigación.
Entre ellas pueden figurar las siguientes: ¿cómo se tratarán las emisiones de los residuos, los productos reciclados y los coproductos? ¿Cómo definimos las categorías de productos intermedios considerados residuos y qué tipos pueden sustituir la producción primaria en otros ámbitos? ¿Cómo deben asignarse las emisiones de los productos que cruzan los límites del sistema? ¿Qué tipos de incentivos deben incorporarse a este sistema de información?
Para resolver estas preguntas puede resultar útil contar con directrices que las industrias puedan armonizar y adoptar ampliamente. Lograr esta alineación requiere que el gobierno, la industria, las empresas y las partes interesadas pertinentes trabajen de forma conjunta para garantizar la coherencia de los métodos de contabilidad de emisiones incorporadas y la interoperabilidad de los sistemas de intercambio de datos sobre las emisiones de cuna a puerta de los productos a lo largo de las complejas cadenas de valor de las industrias.
¿Qué está haciendo el Foro Económico Mundial frente al cambio climático?
Los marcos claros y coherentes para la contabilidad de emisiones incorporadas pueden ofrecer a las empresas una serie de beneficios. Entre ellos se incluyen demostrar sus credenciales de bajo carbono para catalizar nuevos mercados, obtener competitividad regulatoria y de mercado, acceder a barreras comerciales más bajas para bienes ambientales acordados y acceder a subsidios y exenciones fiscales en el marco de las políticas industriales ecológicas.
El mundo necesita las reducciones de emisiones y los demás beneficios que puede aportar la circularidad. En todos los países y sectores, debemos unirnos y profundizar en el complejo mundo de la contabilidad de emisiones incorporadas en los productos circulares.




