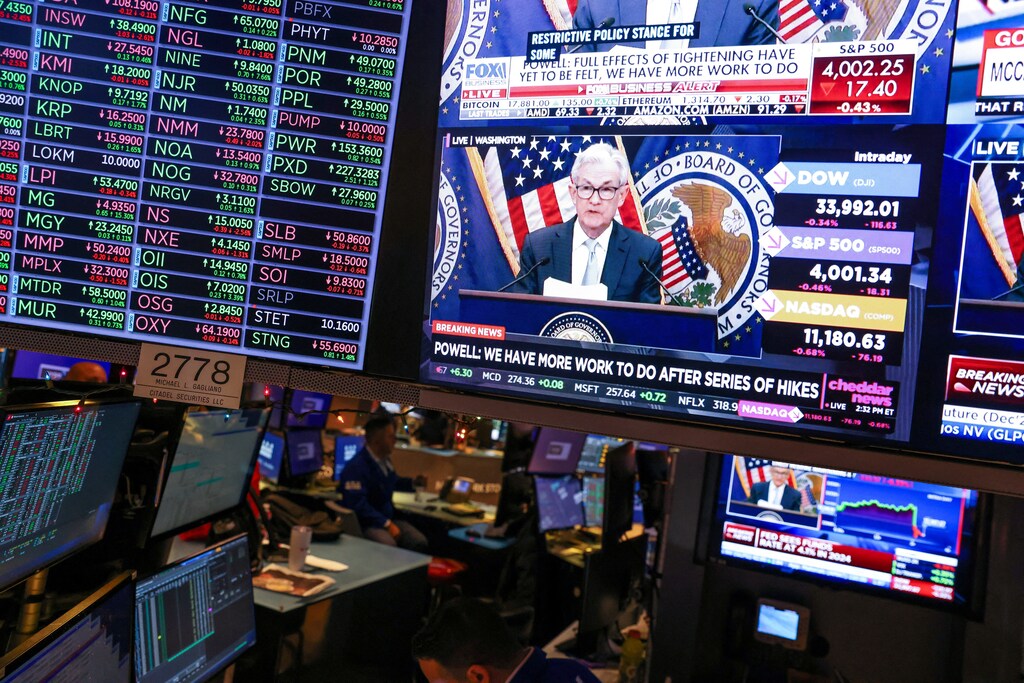
Se espera que el ciclo de subidas de los tipos de interés se ralentice a lo largo de 2023.
Sin embargo, el último Informe de Perspectivas de los Economistas Jefe del Foro Económico Mundial concluyó que las “perspectivas de un giro total hacia la flexibilización monetaria son remotas”.
Tres destacados economistas analizan los impactos económicos más significativos de la subida de los tipos de interés.
En 2022, mientras la inflación se disparaba en todo el mundo, los bancos centrales iniciaron un ciclo de subidas de los tipos de interés para intentar frenar los precios.
La política monetaria contractiva mitigó la inflación, pero los tipos de interés elevados también han provocado diversos efectos colaterales en la economía mundial. Entre ellos, por ejemplo, las recientes tensiones en el sector bancario.
Como señala el último Informe de Perspectivas de los Economistas Jefe del Foro Económico Mundial, “los bancos centrales se enfrentan ahora a una disyuntiva entre, por un lado, mantener el ritmo de sus ciclos de endurecimiento hasta que la inflación vuelva a niveles más manejables y, por otro, evitar cualquier medida que pueda provocar nuevas tensiones en el sector financiero”.
El informe también constató que los mercados inmobiliarios y las entidades financieras, así como la sostenibilidad de la deuda soberana y corporativa, siguen siendo motivo de gran preocupación en relación con los tipos de interés elevados.
El 82% de los economistas jefe encuestados en el informe afirma que espera que el ritmo de las subidas de los tipos de interés se ralentice durante el resto de 2023. No obstante, el informe señala que “incluso si se produce un giro de tono más moderado en la postura de los bancos centrales del mundo, las perspectivas de un giro total hacia la flexibilización monetaria son remotas”.
Entonces, ¿cuáles serán los impactos más significativos de la subida de los tipos de interés en la economía financiera y real? En las siguientes declaraciones, tres destacados economistas jefe ofrecen su visión.
Jérôme Jean Haegeli, economista jefe del Grupo y director general, Swiss Re
“El ciclo de subidas de los tipos de interés está cerca de su fin, y los bancos centrales solo prevén aún subidas marginales. Dada la inflación, que sigue siendo alta, personalmente discrepo de la valoración del mercado de bonos estadounidense, que sugiere que los tipos de política monetaria podrían recortarse más adelante este año.
“A largo plazo, los tipos de interés más altos son positivos para los mercados financieros, la economía real y el sector mundial de reaseguros y seguros. Por último, los tipos libres de riesgo no están libres de rentabilidad, y por fin hemos dejado atrás la era de los tipos de interés negativos.
“Japón es ahora la excepción, pero también en este caso espero que el Banco de Japón actúe antes que tarde, lo que respaldará un entorno de tipos de interés globales más altos durante más tiempo. Para la economía real, unos tipos de interés más altos implican mayores rendimientos económicos, lo que debería reactivar la inversión en ámbitos como las infraestructuras sostenibles. Necesitamos más inversión en la economía real para que las economías sean globalmente más resilientes frente a las crisis. La brecha de resiliencia debe reducirse.”
Rima Bhatia, asesora económica del Grupo, Gulf International Bank
“A pesar del rápido y sincronizado endurecimiento de los tipos de interés mundiales, los bancos centrales tienen dificultades para combatir la inflación. Se prevén nuevas subidas de tipos y sus posibles repercusiones son muy diversas.
“Más allá de la probable contracción de la demanda y del crédito que suele seguir a las subidas de tipos, otros ámbitos de preocupación son: 1) las entidades financieras no bancarias, que tienden a estar muy apalancadas y a sufrir desajustes de vencimientos, y 2) el sector inmobiliario comercial, cuyas valoraciones se han mantenido bajo presión desde la pandemia, en medio de cambios continuos en los patrones de ocupación.
“La reciente turbulencia bancaria es un recordatorio contundente de que estos sectores son otras zonas con vulnerabilidades financieras elevadas y pueden estallar a medida que los tipos suben.”

Paul Donovan, economista jefe, UBS Global Wealth Management
“El aumento de los tipos de interés nominales probablemente tendrá un impacto desigual en el desempeño de la economía real. Existen diferencias evidentes en la duración de la deuda: los titulares de hipotecas estadounidenses con hipotecas a tipo fijo a largo plazo son indiferentes a los movimientos de los tipos a corto plazo, mientras que los titulares de hipotecas suecas sufren un impacto directo y casi inmediato de las subidas de los tipos de política monetaria.
“Quizá más significativo es el tema de los costes reales de endeudamiento. Los tipos de endeudamiento de los consumidores, deflactados por el crecimiento de la renta nominal, han aumentado de forma notable a lo largo de este ciclo de endurecimiento. Esto supone una carga considerable para los presupuestos de los hogares, ya afectados por el mayor coste de la vida. Tanto los nuevos prestatarios como los prestatarios existentes con deuda a tipo variable tendrán que reducir su volumen de consumo. Es probable que el perjuicio de las subidas de los tipos de interés recaiga de forma desproporcionada en los hogares de menor renta, que se enfrentan a una inflación superior a la media y que son más propensos a endeudarse para cubrir gastos cotidianos.
“Muchas empresas están menos limitadas. En algunos casos, esto se debe a que pueden endeudarse a los tipos de interés nominales de mercado. Pero es probable que la asequibilidad de la deuda corporativa sea más fácil que para los consumidores, ya que el coste real del endeudamiento, deflactado por el crecimiento de los ingresos de las empresas, se beneficia de la naturaleza de la inflación actual impulsada por los beneficios.”