Las finanzas digitales tienen muchos aspectos que pueden mejorar el funcionamiento de las economías emergentes y promover la causa del desarrollo sostenible.
Los datos abiertos para las finanzas, en los que los datos financieros se comparten digitalmente entre las instituciones financieras con un esfuerzo o una manipulación limitados, son una herramienta poderosa para ese fin.
Tanto los consumidores como los proveedores financieros se beneficiarían de la adopción de datos abiertos para las finanzas, por ejemplo, al aumentar el acceso a los servicios financieros y reducir el fraude.
Un estudio del McKinsey Global Institute muestra que las economías pueden obtener un impulso gracias a los datos abiertos, especialmente las economías emergentes como la India, donde el impulso podría equivaler al 4-5 % del PIB.
El acceso a las finanzas es uno de los principales retos para el desarrollo sostenible. En las economías emergentes, a pesar de los progresos considerables de la última década, hasta 1700 millones de personas aún no tienen una cuenta bancaria ni la posibilidad de obtener crédito, según datos del Banco Mundial.
Incluso donde la banca se ha generalizado más, gracias a los avances de los teléfonos móviles y la banca en línea, las personas y las pequeñas empresas suelen encontrar obstáculos de procedimiento para financiar sus necesidades, incluidos montones de papeleo que pueden actuar como un factor disuasorio.
Para ayudar a cerrar estas brechas y fortalecer su infraestructura financiera digital, un número creciente de economías emergentes busca sentar las bases de un sistema eficaz de «datos abiertos» para las finanzas. Esto significa, esencialmente, que los datos financieros se comparten digitalmente entre las instituciones financieras con un esfuerzo o una manipulación limitados.
Beneficios de la apertura para todos
Tanto los consumidores como los proveedores financieros se beneficiarían de la adopción de datos abiertos para las finanzas, tanto en las economías avanzadas como en las emergentes.
Para los consumidores, un elemento fundamental de los ecosistemas de datos abiertos es que aumentan el acceso a los servicios financieros, incluso para las personas y las pequeñas empresas que, de otro modo, podrían quedar excluidas por falta de historial crediticio. Un sistema de datos abiertos bien articulado permite a las instituciones financieras recabar datos como el pago de facturas de servicios públicos o de telefonía para elaborar una imagen más completa de la solvencia de un posible prestatario. Estos sistemas también mejoran la comodidad del usuario, incluido un posible ahorro considerable de tiempo al reducir la cumplimentación rutinaria de formularios, entre otros beneficios, y ofrecen una gama mucho más amplia de productos financieros.
Los proveedores financieros también se benefician. Entre otras ventajas, figuran un aumento de la eficiencia operativa derivado de una gestión de datos más eficiente, así como una prevención del fraude más sólida, una mejor asignación de la plantilla y una menor fricción en la intermediación de datos, dada la menor necesidad de recabar datos de proveedores externos.
Nuestro estudio publicado recientemente sugiere que el PIB puede recibir un impulso considerable gracias a los datos abiertos para las finanzas. Hasta la fecha, incluso las economías con los mecanismos de intercambio de datos financieros más avanzados no están aprovechando todo el valor potencial, y el impulso económico podría ser especialmente grande en las economías emergentes. Identificamos siete mecanismos de creación de valor derivados de la adopción de datos abiertos para las finanzas, que cuantificamos utilizando 24 casos de uso. Extrapolando a nivel de país o de región, nuestro análisis sugiere que el impulso a la economía derivado de la adopción generalizada de ecosistemas de datos abiertos podría equivaler a alrededor del 1-1,5 % del PIB en 2030 en la Unión Europea, el Reino Unido y Estados Unidos, y de hasta el 4-5 % en la India en 2030, donde las microempresas y las pequeñas empresas tienen mucho que ganar con un acceso más amplio y sin fricciones a las finanzas.
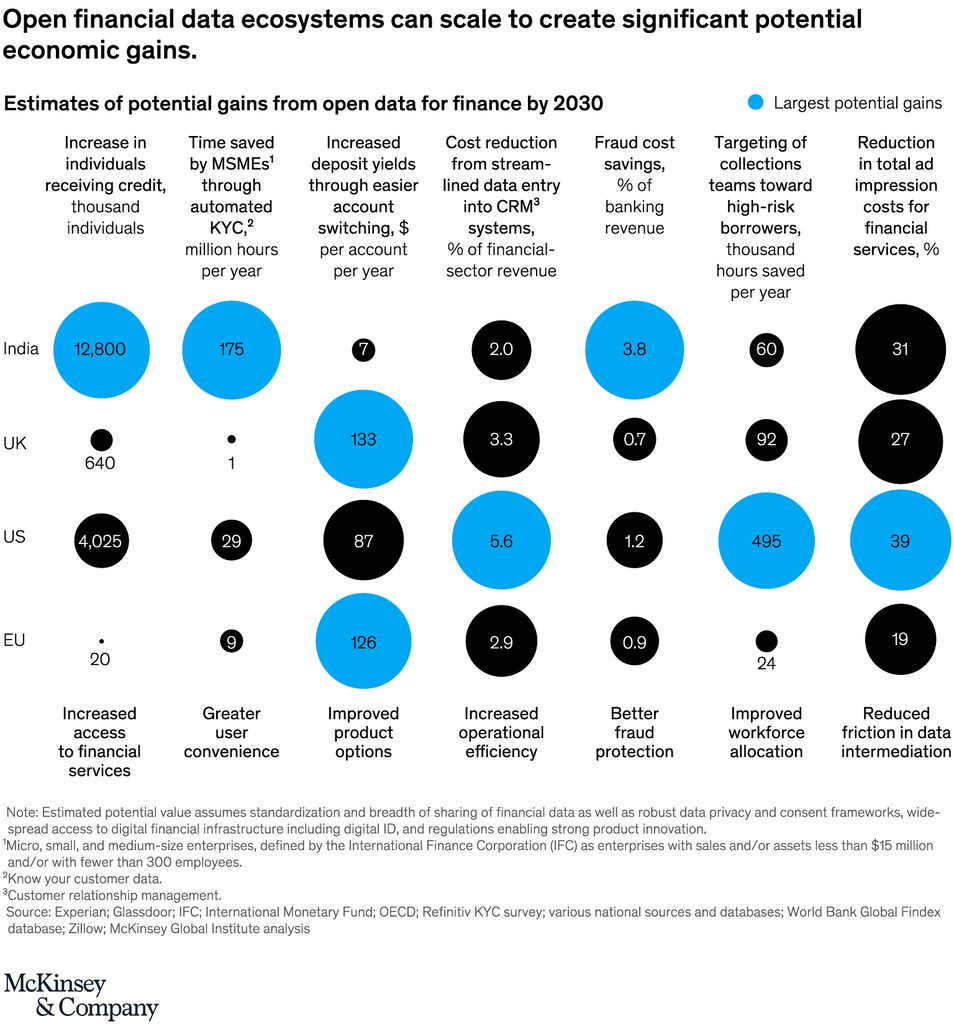
Aunque no cuantificamos específicamente las posibles ganancias de otras economías emergentes con niveles más bajos de inclusión financiera, esperamos que el impulso económico para ellas pueda situarse en un rango similar al de la India.
Interés global
El interés por esta cuestión a escala mundial ha aumentado sin duda. En Asia, se han puesto en marcha marcos de intercambio de datos abiertos en Hong Kong, y la India está ampliando rápidamente su pila de pagos unificada interoperable y su mecanismo de agregador de cuentas financieras.
En América Latina, el banco central de Brasil ha elaborado directrices sobre el acceso a los datos, las normas técnicas y el consentimiento del consumidor que obligarán a las instituciones financieras a dar acceso a datos abiertos a terceros no bancarios, y es probable que otros países de la región sigan de cerca.
En África, se ha creado en Nigeria un grupo industrial sin ánimo de lucro, la Open Technology Foundation, para desarrollar normas de datos abiertos, y los actores del mercado también están liderando el camino en Sudáfrica. Al mismo tiempo, muchos países africanos han adoptado normativas de protección de datos, tomando como modelo de referencia el Reglamento General de Protección de Datos (RGPD) de la UE.
Poner en marcha un sistema eficaz requiere pensar detenidamente en dos elementos esenciales: el alcance de los datos que se comparten y el grado de normalización de esos datos. Cuanto más amplios y normalizados sean los datos, más eficaz será el sistema de datos abiertos y mayores serán los beneficios económicos
¿Qué es la cumbre de Impacto para el Desarrollo Sostenible del Foro Económico Mundial?
Más allá de estos mecanismos y cuestiones de diseño, deben abordarse otras cuestiones clave, en especial la privacidad de los datos y la ciberseguridad. Un desafío para muchas economías emergentes es cómo hacer más robusta su infraestructura digital, a menudo incipiente. Las soluciones van desde una mayor inversión en cobertura de banda ancha hasta el desarrollo de un sistema de identificación digital de alta garantía. La India, por ejemplo, ha construido su infraestructura financiera digital sobre la base de su sistema de identificación digital Aadhaar, y calculamos que el país ha logrado acceder hasta la fecha a alrededor del 60 % del valor de los datos abiertos para las finanzas, en parte porque las pequeñas empresas han reducido drásticamente el tiempo que dedican a cumplimentar formularios financieros.
Las finanzas digitales tienen muchos aspectos que pueden mejorar el funcionamiento de las economías y promover la causa del desarrollo sostenible. Los datos abiertos para las finanzas son una herramienta poderosa para ese fin.




