El marco actual para valorar el capital humano está desfasado y es insuficiente.
Las empresas deberían crear un marco para supervisar y evaluar el retorno de sus inversiones en sus empleados, del mismo modo que medirían el capital financiero e intelectual.
En los últimos años, hemos sido testigos de un cambio radical en la forma de valorar el capital humano.
La COVID-19 dio un nuevo impulso al ámbito: un aumento de la automatización y la inteligencia artificial, el auge de los criterios ESG y del capitalismo de las partes interesadas, un incremento de los activos intangibles como principales fuentes de valor y una mayor atención al bienestar de los empleados.
Quedó claro que las personas son el mayor activo de las organizaciones. Lo que queda por hacer, no obstante, es actualizar el marco para valorar el capital humano a fin de reflejarlo.
¿Qué es la Cumbre de Reinicio del Empleo del Foro Económico Mundial?
Y el cambio está en el horizonte. Se calcula que los activos intangibles de una empresa, incluidos su capital humano y su cultura, representan en promedio más de la mitad de su valor de mercado. Los esfuerzos por incorporar medidas sólidas del capital humano en la información financiera se han acelerado en los últimos años, ya que existe un interés del mercado claro y creciente por comprender cómo las empresas gestionan y miden el capital humano para defender los principios del capitalismo de las partes interesadas.
Un ejemplo es el informe publicado recientemente por Willis Towers Watson y el Foro Económico Mundial, Human Capital as an Asset: An Accounting Framework to Reset the Value of Talent in the New World of Work para proporcionar a las organizaciones un modelo que permita replantear la contabilidad del capital humano como parte del Gran Reinicio.
Cuatro grandes grupos impulsan la demanda de cambio: los organismos reguladores, las organizaciones internacionales, las comunidades de inversores y los responsables de políticas.
Organismos reguladores
El año pasado, la Comisión del Mercado de Valores de Estados Unidos (SEC) propuso ampliar los requisitos de información para incluir las horas de formación, la productividad de los trabajadores y la rotación de personal. Recientemente, el organismo publicó una norma definitiva que obliga a las empresas a revelar una descripción de sus recursos de capital humano y cualquier medida u objetivo de capital humano que sea prioritario en la gestión del negocio, cuando sean significativos.
Las Normas Internacionales de Información Financiera (NIIF) y el Consejo de Normas de Contabilidad Financiera de Estados Unidos (FASB) cuentan ambos con requisitos vigentes para informar sobre las transacciones entre empleados y empleadores relacionadas con las prestaciones laborales, los planes de jubilación y la remuneración.
Organizaciones internacionales
A finales de 2018, la Organización Internacional de Normalización (ISO) especificó 23 métricas básicas, entre ellas los costes y la productividad de los trabajadores; la salud y el bienestar; y la confianza en el liderazgo, para que las organizaciones las registren e informen sobre ellas.
El informe publicado recientemente por el Foro Económico Mundial, Measuring Stakeholder Capitalism Towards Common Metrics and Consistent Reporting of Sustainable Value Creation, establece las métricas básicas para la diversidad y la inclusión, la igualdad salarial y los niveles de salarios.
Comunidades de inversores
Por ejemplo, la Coalición para la Gestión del Capital Humano (HCMC), que representa a 26 inversores institucionales, ha sido determinante al solicitar a la SEC que avance en la dirección de exigir la presentación de métricas de capital humano.
Responsables de políticas
El Congreso de Estados Unidos está estudiando el tema de la información sobre el capital humano. Además, los requisitos de divulgación no financiera de la UE están diseñados para promover una mayor transparencia en los esfuerzos de las organizaciones en materia de responsabilidad social y trato a los empleados, así como en la diversidad de los consejos de administración.
Se calcula que los activos intangibles de una empresa, incluidos el capital humano y la cultura, representan en promedio más de la mitad de su valor de mercado.
Un nuevo paradigma para la gestión de la fuerza laboral
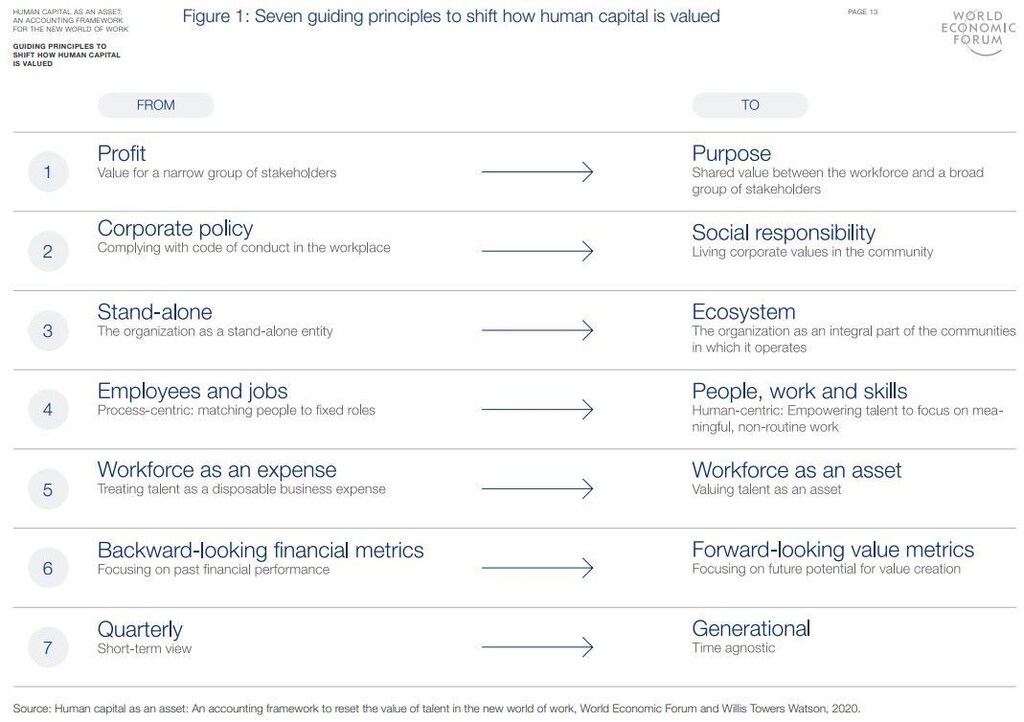
Poner en marcha las operaciones para un enfoque basado en principios de la gestión de la fuerza laboral exige pensar en la medición del capital humano de una manera que vaya más allá de las mentalidades y prácticas actuales.
Afortunadamente, las empresas están acostumbradas a entender el valor de su personal. Pero para ir más allá, pueden tener en cuenta cuatro áreas clave:
1. Las propias métricas
Las métricas suelen elegirse en función de la disponibilidad de datos. El número de empleados y la rotación de personal pueden ser relativamente sencillos de seguir y analizar en tendencia, pero resultan insuficientes. Necesitamos un enfoque adaptado a principios específicos, como cumplir con un propósito, priorizar los requisitos de recualificación, invertir en la fuerza laboral y optimizar los ecosistemas corporativos.
Además, las métricas deben ser pertinentes para una amplia gama de partes interesadas internas y externas. Las métricas relevantes incluirán inevitablemente elementos cualitativos y cuantitativos, entre ellos las medidas tradicionales de inversión, beneficios y compromiso de los empleados, así como fuentes más innovadoras, como el sentimiento expresado en redes sociales o en el correo electrónico.
Al considerar las métricas pertinentes, es importante distinguir la finalidad de cada una: ¿se utiliza para la divulgación a inversores o a terceros, o para mejorar la gestión del negocio?
2. Marcos
Para organizar las métricas y dar vida a su valor, se necesitan marcos que alineen la elección de las métricas con el propósito de la empresa. Los marcos de medición proporcionan un principio organizador que puede integrar medidas dispares, desde el punto de vista conceptual o incluso analítico. Bien aplicado, un marco de este tipo puede construir una narrativa general sobre el valor del capital humano y favorecer una visión equilibrada del desempeño.
Los cuadros de mando de medición pueden utilizarse para comunicar esa narrativa del desempeño. Independientemente de su forma, su finalidad es recoger y representar la aportación e influencia de múltiples grupos de partes interesadas, desde recursos humanos hasta operaciones y atención al cliente, e incluso los consejos de supervisión y los reguladores.
3. Duración
En un mundo marcado por horizontes temporales generacionales, las métricas también deben equilibrar la retroalimentación inmediata sobre los resultados con las tendencias a largo plazo que reflejan los avances hacia un objetivo final.
Por ejemplo, los resultados de ventas e incluso el sentimiento expresado en el correo electrónico y en las redes sociales pueden examinarse periódicamente para detectar cambios inmediatos en el desempeño del servicio. En cambio, las medidas de equidad salarial o incluso las tasas de voluntariado de los empleados pueden seguirse para evaluar los avances hacia objetivos a más largo plazo de igualdad de género y buenas relaciones con la comunidad.
4. Propósito
Subyacente a todas estas consideraciones está el propósito final del propio proceso de medición. Los datos tienen mayor valor si su aportación a la toma de decisiones es claramente visible. Las organizaciones pueden tener especial éxito si limitan su atención a las métricas para las que tienen planes de acción establecidos o para las que pretenden introducir dichos planes.
A su vez, es más fácil determinar cuáles deben ser esas acciones cuando los datos disponibles permiten analizar las causas profundas de los cambios a lo largo del tiempo. Por tanto, un modelo de buenas prácticas incluye medidas exhaustivas que se ajustan a su finalidad, están vinculadas a iniciativas de cambio continuo y permiten un análisis inteligente que oriente los esfuerzos de mejora.
Si estos principios pudieran combinarse para sustentar un marco de medición y contabilización del capital humano, permitiría a las empresas supervisar y evaluar el retorno de sus inversiones en sus empleados, del mismo modo que miden el capital financiero e intelectual.
Este artículo se adaptó de Human Capital as an Asset: An Accounting Framework to Reset the Value of Talent in the New World of Work, elaborado por el Foro Económico Mundial en colaboración con Willis Towers Watson. El informe forma parte de la iniciativa HR 4.0, un enfoque para dar forma a las estrategias de personas en el Gran Reinicio con el fin de construir colectivamente un futuro más justo, sostenible y resiliente.




