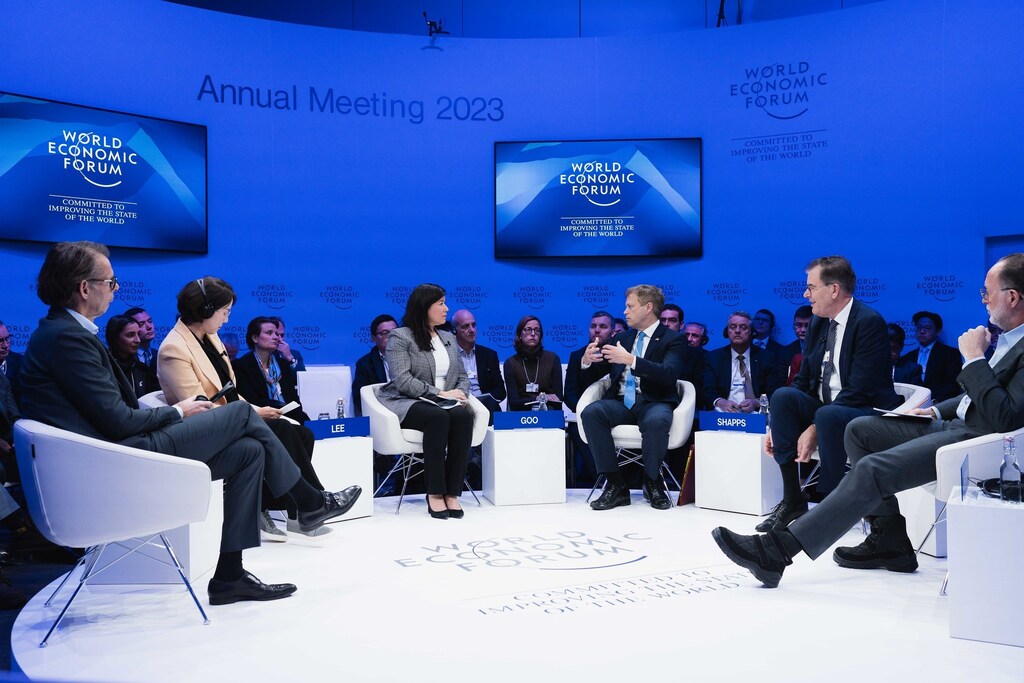
Reflexiones de Davos 2023 sobre una nueva narrativa de inversión, en un contexto en el que la guerra en Ucrania, la reapertura de China, la crisis energética, el cambio climático y la desglobalización dominaron los debates en torno a la inflación y los tipos de interés.
Desde Estados Unidos hasta Europa, la seguridad energética y la descarbonización están cambiando la narrativa de inversión, aunque el panorama de la transición energética sigue siendo confuso.
Persiste la preocupación por si la intervención de los bancos centrales irá al mismo ritmo que el crecimiento económico sin arriesgar una recesión.
El ambiente en Davos fue de alivio, junto con cierta euforia por lo que vendrá. Pocas veces el grupo ha estado tan dividido en sus perspectivas de inversión.
El alivio llegó, al menos, porque tres escenarios macroeconómicos no se están desarrollando como se temía: China ha puesto fin a su política de covid cero y ha reabierto su economía; la inflación se está moderando; y Europa tuvo suerte con un invierno cálido y la caída de los precios de la energía.
Sin embargo, con quienquiera que hablara sobre la inflación y los tipos de interés, la guerra en Ucrania, la reapertura de China, la crisis energética, el cambio climático y la desglobalización dominaron los debates. Tras 40 reuniones privadas y paneles, comprendí mejor la mentalidad de las empresas, los inversores y los responsables políticos. Estas son tres de mis conclusiones.
1. La seguridad energética y la descarbonización están cambiando la narrativa de inversión
La Ley de Reducción de la Inflación (IRA, por sus siglas en inglés), que incentiva la energía limpia, fue uno de los temas más debatidos en la reunión anual de este año. Las enormes subvenciones ecológicas que ofrece (alrededor de 1 billón de dólares en subvenciones, incentivos y préstamos, según Kaya Advisory) están llevando a todas las empresas industriales europeas con las que me reuní a considerar la ampliación o el establecimiento de una operación en Estados Unidos.
Sostuve que la IRA podría tener tanta trascendencia como el Plan Messmer de Francia para apostar por la energía nuclear en 1974, el plan de seguridad energética y descarbonización más exitoso del mundo hasta la fecha.
Quedó claro que Europa necesitaba dar un paso al frente.
El primer ministro belga, Alexander De Croo, me dijo que abogaba por una respuesta europea firme, como una Ley de Inversión Climática. Como me comentó una de las figuras económicas más conocidas del mundo, si va a haber una guerra comercial, una guerra comercial de subvenciones verdes es la menos mala, porque se autolimita. El dinero acaba agotándose y, aunque haya cierto despilfarro, debería impulsar el crecimiento y una mayor seguridad energética. Mis reuniones también sugirieron que los responsables políticos del Reino Unido seguían oscilando entre la ira y la negación respecto a las subvenciones verdes, en lugar de diseñar una respuesta estratégica.
La seguridad energética y la política climática están modificando la narrativa de inversión y el flujo de capital. Un encuentro privado de algunos de los mayores propietarios de activos e inversores del mundo, organizado por FCLTGlobal, puso de manifiesto el profundo y creciente interés, pese a la narrativa de rechazo a los criterios ESG (medioambientales, sociales y de gobernanza).
Llamó la atención que había casi tantos enfoques distintos para invertir en la transición energética como inversores. En cambio, se consideró que la rigidez y la naturaleza binaria de la taxonomía verde y las normas de los fondos de la Unión Europea no eran muy útiles para orientar las carteras ni para impulsar la financiación de la transición.
Y las empresas siguen muy centradas en ello. Escuché a muchos consejeros delegados decir que la crisis energética y el enfoque en la descarbonización estaban impulsando programas de eficiencia energética y cambios importantes en las cadenas de suministro. Nicolai Tangen, director del fondo soberano noruego, afirmó en un panel que hace seis meses solo el 10 % de las empresas en las que invertía el fondo tenía planes creíbles de cero emisiones netas; hoy, la cifra es del 17 %. Norges espera que todas sus empresas participadas elaboren uno; de lo contrario, votará en contra de los consejeros.
«La transición energética va a ser confusa y volátil», sostuvo Jason Bordoff, decano de la Escuela de Clima de Columbia. El relevo entre los combustibles fósiles y las energías renovables es increíblemente complejo y está lleno de inercia, dada nuestra infraestructura actual. Mark Carney me dijo en un panel que moderé que necesitamos políticas que aumenten la proporción de inversión en energía limpia frente a combustibles fósiles, que pasa de uno a uno en la actualidad a cuatro a uno en 2030. No es de extrañar que este problema y esta oportunidad de inversión sean el centro de atención de los financieros más grandes del mundo.
A más largo plazo, la narrativa de que la desglobalización impulsa la inflación se está afianzando.
Huw van Steenis, vicepresidente, Oliver Wyman
2. Incertidumbre macroeconómica: ¿dónde está el nuevo equilibrio?
La resiliencia de la economía europea, a pesar de la crisis energética y la guerra en Ucrania, pareció ser la principal fuente de optimismo. Sin embargo, hacia dónde se dirigirá la política monetaria y si se producirá un aterrizaje algo suave siguen siendo temas muy debatidos.
Destacaron tres debates clave:
¿La reapertura de China será inflacionista o deflacionista? La opinión convencional es que la reapertura y la compra de energía son inflacionistas. Pero algunos de los mayores inversores del mundo se preguntan si esto ayudará a aliviar los problemas de la cadena de suministro y si no generará un impulso tan grande.
Dados los retrasos «largos y variables» de la política monetaria, ¿cuáles serán los efectos tras los drásticos aumentos de los tipos de interés del último año?
¿Cuáles son las perspectivas de la guerra en Ucrania y cuáles son sus implicaciones para los mercados energéticos y la globalización?
Como escribió el economista estadounidense Milton Friedman, «las medidas monetarias solo afectan a las condiciones económicas después de un retraso que es tanto largo como variable». Así, la mayoría de la gente espera que los bancos centrales vean cómo evolucionan las cosas. La pregunta en varios paneles fue si habrá varias rondas de endurecimiento, como las que experimentaron la mayoría de los países durante la recesión de los años setenta, o solo una, como ocurrió en Alemania durante ese mismo periodo.
La inflación puede haber alcanzado su punto máximo, pero podría ser más persistente, argumentó el exsecretario del Tesoro de Estados Unidos Larry Summers, lo que justifica seguir siendo vigilantes. Muchos asistentes a Davos se han vuelto relativamente optimistas sobre las perspectivas económicas de Estados Unidos, pero algunos inversores siguen preocupados por el riesgo de un exceso de ajuste por parte del Banco Central Europeo (BCE). Así como el BCE actuó con demasiada lentitud cuando la economía se aceleraba, estos inversores temen que los responsables políticos puedan ahora apresurarse a ponerse al día, cuando la economía se está desacelerando, provocando una recesión.
A más largo plazo, la narrativa de que la desglobalización impulsa la inflación se está afianzando. Pero el historiador económico Niall Ferguson sostuvo que los rumores sobre la muerte de la globalización están muy exagerados. Los consejeros delegados de algunos de los principales bancos respaldaron la postura de Ferguson, afirmando que muchas grandes empresas están adoptando una estrategia de «China más uno» para evitar invertir solo en China sin renunciar por completo a ese país. La diversificación y la gestión de riesgos son su apuesta.
En definitiva, persiste una incertidumbre considerable sobre los tipos de interés, el crecimiento, un nuevo equilibrio y lo que todo ello significa para el contexto de inversión.
3. Tecnología y tecnofinanzas: ¿aterrizaje suave o brusco?
«¿Estamos atravesando un reinicio suave o brusco de las valoraciones tecnológicas?». Esta fue la pregunta de uno de los inversores más inteligentes que conozco (con un historial destacado en inversión tecnológica durante varias décadas).
Aunque las valoraciones despiertan su interés, son escépticos respecto a la exposición a la tecnología en los mercados privados, en parte para mantener fondos disponibles para las inversiones existentes. Les preocupa una posible segunda ronda de endurecimiento monetario y temen que se repitan algunos paralelismos con el inicio del nuevo milenio, cuando el Nasdaq cayó un 21 % adicional en 2001 y otro 32 % en 2002, tras un desplome del 39 % en 2000. Como dijo en su día el inversor Seth Klarman: «Ser muy temprano y equivocarse se ven exactamente igual el 99 % de las veces».
Dicho esto, algunos inversores que conozco están trabajando con algunas empresas privadas que han caído mucho. Por ejemplo, uno de los mejores inversores en tecnofinanzas de Davos afirmó que solo se fijaba en plataformas de empresa a empresa, ya que considera que la caída de las plataformas de consumo aún puede ir a más.
Mientras tanto, los estafadores de las criptomonedas, que en los últimos años han dominado los encuentros emergentes en Davos, en gran medida han desaparecido, en parte reemplazados por un evento emergente del Manchester United. La buena noticia es que el colapso de las criptomonedas apenas ha afectado al sistema bancario central y solo ha dañado a un puñado de bancos más pequeños de la costa oeste que se involucraron.
También tuve la sensación de que el entusiasmo por las monedas digitales de los bancos centrales (CBDC, por sus siglas en inglés) se está desvaneciendo. Los proyectos piloto en curso en las Bahamas y China aún no han tenido éxito, y el temor a quedarse fuera de las criptomonedas se ha desvanecido. La mayoría de los banqueros centrales en Davos se limitan a ejercicios de mesa, aunque los gobernadores del BCE en Davos siguen defendiendo con firmeza una CBDC.
«Del mismo modo que la guerra es demasiado importante para dejarla en manos de los generales, el futuro del dinero es demasiado importante para dejarlo solo en manos de los banqueros centrales», sostuve en una charla TED el año pasado. Sospecho que los políticos occidentales intentarán frenar el ritmo de la innovación monetaria; en cambio, el foco estará en resolver los cuellos de botella y mejorar la seguridad mediante soluciones incrementales.
¿Y ahora qué?
¿Qué hay de la combinación inusual de euforia e incertidumbre de este año? Annie Duke sostiene en su libro Thinking in Bets: Making Smarter Decisions When You Don’t Have All the Facts, «Abrazar la incertidumbre y darle un gran abrazo nos ayudará a tomar mejores decisiones». Dado el panorama sombrío e incierto, lo mejor es abrazar la incertidumbre y sopesar sabiamente nuestras apuestas.




