Con el crecimiento en desaceleración y el aumento de los costes del servicio de la deuda, ¿cómo pueden los gobiernos equilibrar la prudencia fiscal y la necesidad de impulsar las inversiones a largo plazo?
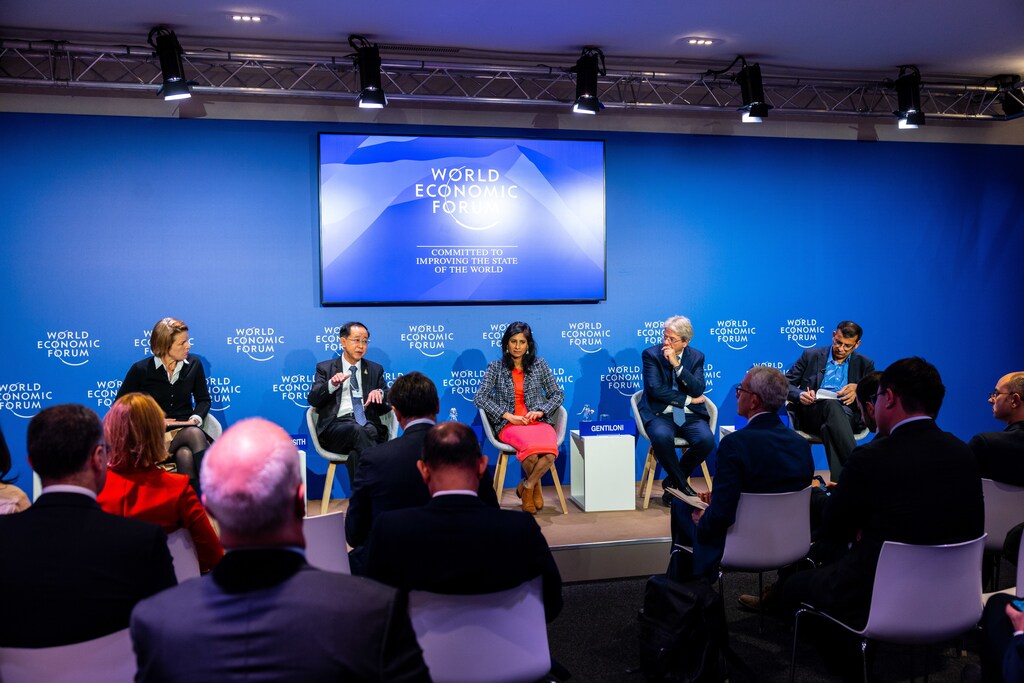
Esa fue la pregunta planteada a un influyente panel global en la Reunión Anual 2023 del Foro Económico Mundial en Davos, Suiza.
Los temas de debate incluyeron la inflación, la deuda, el gasto de capital, los tipos de interés y el crecimiento.
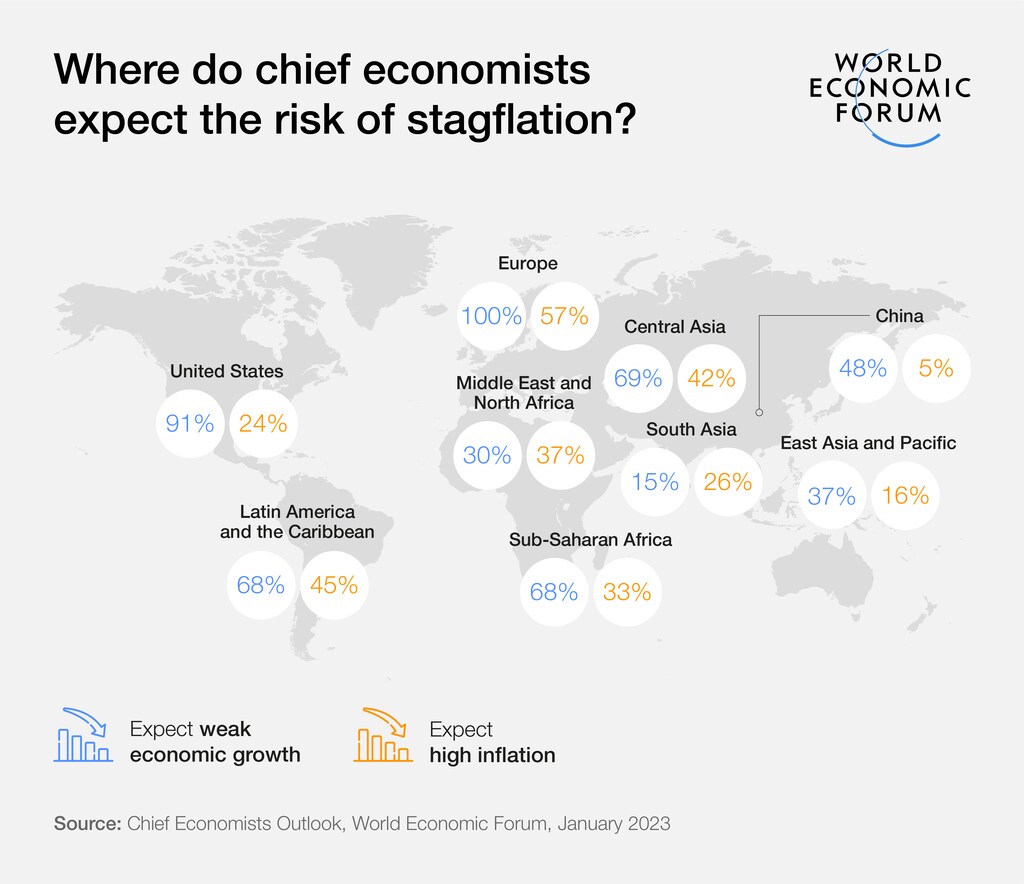
El recién lanzado Chief Economists Outlook del Foro Económico Mundial revela que las perspectivas de crecimiento siguen siendo anémicas y que el riesgo de una recesión mundial es elevado.
Ante los nubarrones económicos que se avecinan, un panel de la Reunión Anual 2023 del Foro centró el debate en la expansión fiscal. Moderado por Stephanie Flanders, responsable de Economía y Gobierno de Bloomberg LP, los ponentes incluyeron Raghuram G. Rajan, catedrático distinguido Katherine Dusak Miller de Finanzas de la Booth School of Business de la Universidad de Chicago; Gita Gopinath, primera subdirectora gerente del Fondo Monetario Internacional (FMI); Paolo Gentiloni, comisario de Economía de la Comisión Europea; y Arkhom Termpittayapaisith, ministro de Finanzas del Ministerio de Finanzas de Tailandia.
Flanders comenzó preguntando: "¿Cómo ve la relación de compensación entre la política monetaria y la fiscal en la actualidad?" Gopinath, del FMI, respondió primero: "Vivimos un momento único por la inflación. Nunca hemos visto el tipo de inflación que tenemos, está bajando, pero sigue siendo alta. Eso es lo que genera la tensión entre la política monetaria y la fiscal..."
"Hay un problema de inflación que resolver, pero aun así se producen choques, como los choques alimentarios y energéticos, que exigen que las políticas fiscales den respuesta. Eso es lo que hace que la coyuntura actual sea difícil."
Nunca hemos visto el tipo de inflación que tenemos, está bajando, pero sigue siendo alta. Eso es lo que genera la tensión entre la política monetaria y la fiscal...
Gita Gopinath, primera subdirectora gerente del Fondo Monetario Internacional
(FMI)
Lo importante que hay que tener en cuenta es que la inflación ha ayudado un poco en la cuestión de la deuda. Si se observa lo que ocurrió con la deuda del sector público a nivel mundial en 2020, subió hasta alrededor del 99% del PIB. Ahora ha bajado a alrededor del 91% del PIB. Esto se debe a una combinación de la recuperación y también a que la inflación ha licuado parte de esa deuda."
¿Qué debe cambiar?
"En cuanto a lo que los países deben hacer para gestionar esta difícil relación de compensación en este momento, diría que la política fiscal debe lograr tres cosas. En primer lugar, debe ser coherente con la reducción de la inflación, lo que significa, como mínimo, que no debe ser expansiva. En segundo lugar, la política fiscal debe tener en cuenta que hay que proteger a los más vulnerables, y eso debe hacerse de nuevo en lo que respecta a los alimentos y la energía. Son bienes esenciales fundamentales para los hogares. Hay que prestarles apoyo."
"Y, por último, es esencial comunicar un marco fiscal sólido y claridad sobre la reducción de la deuda", añadió Gopinath.
Enfoque político de Tailandia antes y después de la pandemia
Tailandia adopta un enfoque prudente en su política fiscal y monetaria, afirma Termpittayapaisith, del Ministerio de Finanzas de Tailandia. "Durante la pandemia, nuestras políticas monetaria y fiscal trabajaron estrechamente juntas. Pedimos prestados 1,5 billones de baht tailandeses, pero en realidad no fue el mayor endeudamiento del mundo, porque estudiamos detenidamente cómo podríamos devolver la deuda en el futuro."
"Al mismo tiempo, elevamos el techo de deuda para dar más margen fiscal al gobierno, del 50% del PIB al 70%. Así que nuestro nivel de deuda, según nuestra definición, es del 60%, que sigue en línea con el techo, pero, según la definición, nuestra deuda pública solo asciende al 55%, que realmente no es elevada."
"Ahora, después de dos años, no solo la política monetaria tiene que hacer más, sino que la política fiscal también debe normalizarse. Tenemos que estudiar cómo devolver la deuda", afirma Termpittayapaisith.
"Hay dos cosas que considerar: en primer lugar, si el gobierno seguirá gastando. Creo que esto es importante porque en Tailandia hay un retraso acumulado en inversión de capital, especialmente en infraestructuras. Por eso hemos destinado el 20% del presupuesto nacional al gasto de capital. Así que la política fiscal, en cuanto a la política presupuestaria, es expansiva, pero lo que ocurre es que debemos reducir el déficit, porque llevamos casi 20 años con déficit. Ya es hora de reducir el déficit presupuestario por debajo del 3%."
Ahora, después de dos años [de la pandemia], no solo la política monetaria tiene que hacer más, sino que la política fiscal también debe normalizarse.
Arkhom Termpittayapaisith, ministro de Finanzas del Ministerio de Finanzas de Tailandia
Termpittayapaisith también habló de cómo están abordando estos desafíos. "¿Cómo lo hacemos? Por un lado, la recaudación de ingresos es importante. Tenemos que ampliar nuestros impuestos", afirma.
"Ahora mismo no podemos hablar del impuesto sobre la renta de las personas físicas, porque ya es muy bajo. El impuesto de sociedades también es bajo, pero podemos ampliar el impuesto digital. Por ejemplo, los servicios electrónicos. Incorporar a más personas y más empresas emergentes al sistema. Eso es lo que estamos haciendo ahora mismo."
Coordinación entre la política monetaria y la fiscal
Es fundamental que la política fiscal no se vea obligada a competir con la política monetaria, coincide Paolo Gentiloni, de la Comisión Europea. Sin embargo, reconoce que esto es más fácil de decir que de hacer.
"Hoy en día hay dos desafíos, en mi opinión, si queremos una buena coordinación entre la política monetaria y la fiscal. El primero es cómo podemos evitar el gasto", afirma.
"El segundo desafío es que debemos mantener un buen nivel de inversión pública en áreas estratégicas. Esto es, para mí, muy alentador. Si observamos el presupuesto que tenemos para 2023, la inversión pública no disminuye, sino que aumenta. Es exactamente lo contrario de lo que ocurrió después de la crisis financiera, cuando durante cinco o seis años hubo una reducción continua de la inversión pública."
Uso de la política fiscal como herramienta
Flanders preguntó entonces a Raghuram G. Rajan, de la Booth School of Business de la Universidad de Chicago, cómo cree que los responsables de la política fiscal deberían pensar en el uso de la política fiscal como herramienta. Para responder a esta pregunta, Rajan sugirió primero analizar por qué el gasto era tan fácil. "En parte se debe a que los bancos centrales habían anestesiado los bonos. El problema es que parte de ello estaba oculto. Lo que hacían los bancos centrales era comprar deuda a largo plazo y financiarla con dinero a un día. Cuando se suman el balance del banco central y el del gobierno, lo que significa es que los gobiernos han reducido el vencimiento de su deuda", afirma.
"Por eso los tipos de interés elevados afectan antes y con más fuerza en muchos países. Por supuesto, el otro problema es que el tamaño de la deuda ha aumentado enormemente en los últimos años, y eso es realmente un asunto interesante. ¿Por qué se ha roto la disciplina fiscal? El gasto actual está muy poco focalizado."




