Casi un tercio de los adultos del mundo está «no bancarizado», y el problema no se limita a los países en desarrollo.
La adopción de la telefonía móvil favorece la inclusión financiera a escala mundial.
La mayor adopción de criptomonedas también mejora la inclusión financiera, además de contribuir al crecimiento de la riqueza y a la protección de los activos.
Muchas personas no se dan cuenta de que abrir una cuenta bancaria, enviar dinero a sus amigos, solicitar una hipoteca y otros servicios financieros básicos que damos por sentados son un lujo en los países en desarrollo.
Según el Banco Mundial, casi un tercio de los adultos del mundo son “no bancarizados”, es decir, no utilizan servicios financieros formales. Son casi 2.000 millones de personas sin acceso al sistema financiero tradicional. No pueden proteger su dinero, acceder a herramientas y servicios para generar riqueza ni planificar su futuro con eficacia.
Pero el problema no se limita a los países en desarrollo.
La Reserva Federal constató que el 22 % de los adultos de Estados Unidos están no bancarizados o con bancarización insuficiente. Eso equivale a unos 63 millones de estadounidenses que no tienen cuenta bancaria o recurren a «productos de servicios financieros alternativos», como giros postales, servicios de cobro de cheques o préstamos de día de pago, para satisfacer sus necesidades financieras.
Estos problemas se agravan cuando irrumpe una pandemia como la COVID-19. Según Oxfam, nueve meses después del inicio de la pandemia de COVID-19, aproximadamente un tercio de la población mundial, o casi 3.000 millones de personas, no tenía ninguna red de seguridad financiera a la que recurrir.
Los teléfonos móviles facilitan los pagos y el ahorro
Sin embargo, hay motivos para la esperanza. De los aproximadamente 2.000 millones de personas no bancarizadas en el mundo, unas dos terceras partes tienen teléfono móvil. Con el crecimiento de la adopción de la telefonía móvil y de internet, se pueden ofrecer servicios financieros a las personas no bancarizadas a través de sus dispositivos móviles.
Esto significa que cualquier persona con un teléfono móvil puede pagar sus facturas o apartar una pequeña cantidad cada mes en ahorros.
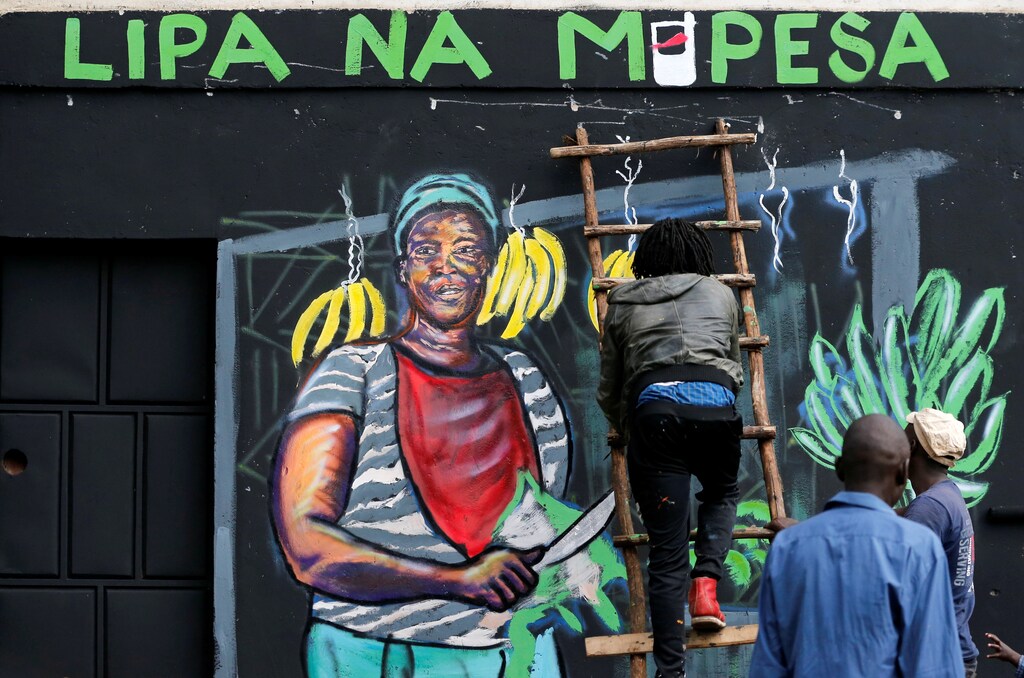
Uno de los casos de éxito más citados de inclusión financiera gracias a la adopción de la telefonía móvil es el sistema de pagos móviles M-pesa de Kenia.
Creado por una empresa local de telecomunicaciones de Kenia, el sistema permite a los keniatas enviar dinero, pagar facturas y realizar retiradas en puntos físicos, todo ello desde su teléfono móvil. Lanzada en 2007, la red M-pesa cuenta ya con más de 40 millones de usuarios y se ha extendido a casi 7 países de África.
En China, la adopción de la telefonía móvil también ha impulsado la inclusión financiera. La filial financiera de Alipay, Ant Group, ha sido pionera en esta práctica al ofrecer microservicios financieros. En 2013, Ant Group lanzó Yu’e Bao, que significa «tesoro sobrante», como forma de permitir que cualquier usuario de Alipay con tan solo 1 RMB (0,15 $) pueda invertir su dinero en un fondo del mercado monetario que ofrece tipos de interés más altos que los ofrecidos por el Gobierno a través de los bancos.
La iniciativa ha sido un gran éxito. Solo cuatro años después de su lanzamiento, Yu’e Bao se ha convertido en el mayor fondo del mercado monetario del mundo, superando a grandes gestoras estadounidenses como JP Morgan y Fidelity.
En 2019, 588 millones de personas habían colocado sus ahorros excedentes en una cuenta de Yu’e Bao, lo que significa que los activos gestionados por el fondo ascendían a casi 167.000 millones de dólares.
Las criptomonedas llevarán la inclusión financiera al siguiente nivel
Todas las tendencias positivas hacia una mayor inclusión financiera pueden acelerarse ahora gracias a la tecnología blockchain y, más concretamente, a las criptomonedas.
La cadena de bloques (blockchain) es un libro mayor descentralizado en el que los participantes pueden confirmar transacciones sin necesidad de una autoridad central. Las criptomonedas son un medio de intercambio digital que tiene la cadena de bloques como tecnología subyacente; dos de las más populares son Bitcoin y Ethereum.
El hecho de que la tecnología sea descentralizada es la principal razón por la que ninguna institución financiera ni gobierno existente posee ni gestiona Bitcoin.
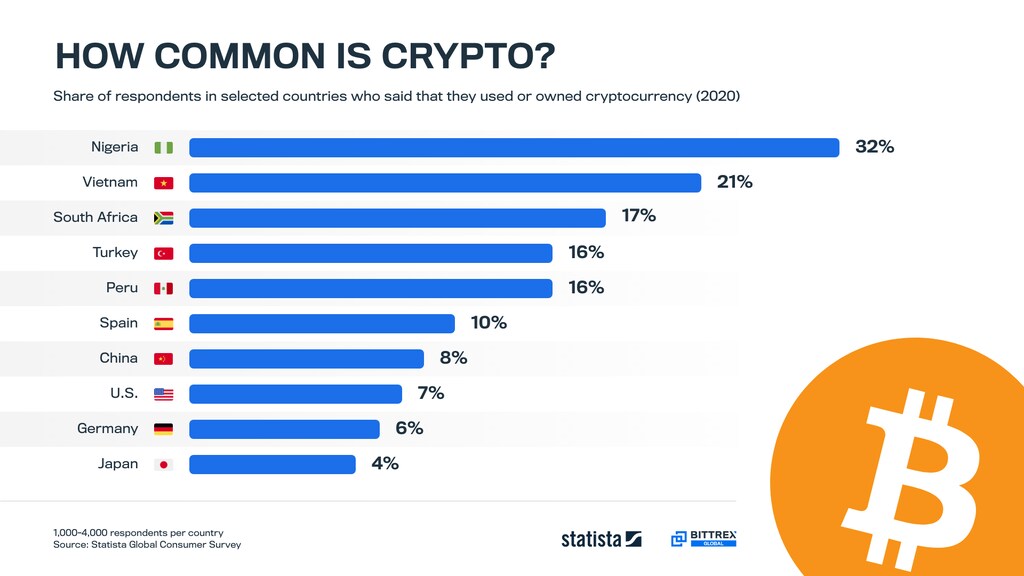
Diez años después de la creación de Bitcoin, las criptomonedas están por fin alcanzando una adopción generalizada en todo el mundo, en particular en los países en desarrollo. Por ejemplo, casi un tercio de los nigerianos posee ya alguna forma de criptomoneda. Los nigerianos utilizan activamente las criptomonedas para comprar o vender bienes y servicios y para enviar dinero al extranjero a familiares y amigos.
También se ha registrado una alta tasa de adopción de criptomonedas en países en desarrollo como Vietnam, Turquía y Sudáfrica.
La mayor adopción de criptomonedas, unida a una mayor innovación en este ámbito, ofrece una verdadera oportunidad para democratizar el sistema financiero tradicional.
De la protección de los activos al crecimiento de la riqueza
Las criptomonedas, como las stablecoins, que son criptomonedas ancladas a otros activos, como el dólar estadounidense, pueden actuar ahora como una forma más segura y fiable de proteger los activos de las personas.
Por ejemplo, si vivieras en Nigeria, habrías visto cómo tu patrimonio neto caía casi un 50 % desde 2016, a medida que la naira nigeriana pasó de unas 200 nairas por dólar estadounidense a casi 400 nairas por dólar a finales de 2020. Sin embargo, si esos activos se hubieran mantenido en una stablecoin como Tether (USDT), una stablecoin anclada al dólar estadounidense, habrían estado protegidos de cualquier devaluación drástica.
Además de proteger los activos, las criptomonedas también pueden utilizarse para generar riqueza.
En muchos países, las herramientas y los servicios para generar riqueza están reservados a quienes tienen una cantidad elevada de activos invertibles. Sin embargo, con las criptomonedas, como las acciones tokenizadas –que son versiones tokenizadas de acciones tradicionales–, cualquier persona del mundo puede acceder a acciones de empresas como Apple, Amazon y Tesla.
Como están tokenizadas, los usuarios pueden empezar a invertir en acciones tokenizadas con tan solo 5 dólares. Esto es posible porque pueden comprar fracciones de un token, que representa de forma inherente fracciones de una acción.
Las criptomonedas también permiten a las personas obtener intereses por sus activos. Gracias al desarrollo de innovaciones cripto como el staking y las finanzas descentralizadas (DeFi), cualquier persona del mundo puede obtener intereses, también conocidos como «rendimiento», manteniendo y haciendo staking de determinados tokens. No se necesita ningún intermediario para completar la transacción.
Solo en 2020, el valor total bloqueado en proyectos DeFi se disparó 300 veces, hasta alcanzar unos 21.000 millones de dólares.
Las criptomonedas y la tecnología blockchain, junto con el crecimiento global de la telefonía móvil y, en efecto, de la adopción de internet, están contrarrestando el aumento de las desigualdades financieras.
Y no es inconcebible imaginar que en las próximas décadas el mundo tendrá un sistema financiero mucho más democratizado y accesible. La inclusión financiera podría lograrse gracias a las criptomonedas.




