Una de las lecciones de la pandemia ha sido que la digitalización es el futuro, y la inclusión financiera no es una excepción.
Sin embargo, digitalizar la inclusión financiera supone un desafío en Indonesia, donde los niveles de alfabetización digital y financiera son bajos.
Así es como el banco indonesio BRI ha intentado superar algunos de estos desafíos.
Aunque el acceso de Indonesia a productos y servicios financieros formales ha avanzado mucho en la última década, el índice de alfabetización financiera del país sigue siendo relativamente bajo, inferior al 40 % en la actualidad.
Los desafíos de la inclusión financiera en Indonesia
Indonesia cuenta con más de 60 millones de microempresas ultrapequeñas y pequeñas. Son una fuerza impulsora fundamental de la economía indonesia: representan más del 60 % del PIB de Indonesia y emplean a la asombrosa cifra del 97 % de la fuerza laboral. Sin embargo, la falta de acceso a servicios bancarios formales ha limitado su capacidad para obtener capital y, con ello, su potencial de crecimiento. En un estudio reciente del Ministerio de Cooperativas de Indonesia, más de la mitad de las empresas ultrapequeñas y pequeñas encuestadas seguían sin recibir servicios financieros suficientes. Muchas carecen de cuentas bancarias, tienen deudas y realizan la mayoría de sus transacciones en efectivo, lo que les dificulta construir un historial crediticio válido que les permita acceder a financiación formal cuando la necesitan.
Mientras tanto, la COVID-19 ha acelerado la adopción de la digitalización en Indonesia. Hoy, el acceso a internet alcanza casi al 53 % de la población. La digitalización de los servicios financieros ofrece la oportunidad de resolver los desafíos de la inclusión financiera y sentar las bases de un crecimiento económico inclusivo y sostenible.
Indonesia se ha fijado el objetivo de alcanzar una inclusión financiera del 90 % para 2024 (frente al 76 % actual); las empresas ultrapequeñas y pequeñas son el principal foco de esta visión.
Reducir la brecha de inclusión financiera en Indonesia
Para identificar las características de los clientes de microempresas, BRI realizó una investigación en 2020 que aportó tres perspectivas para definir una estrategia de inclusión financiera digital (véase la figura 1, abajo).
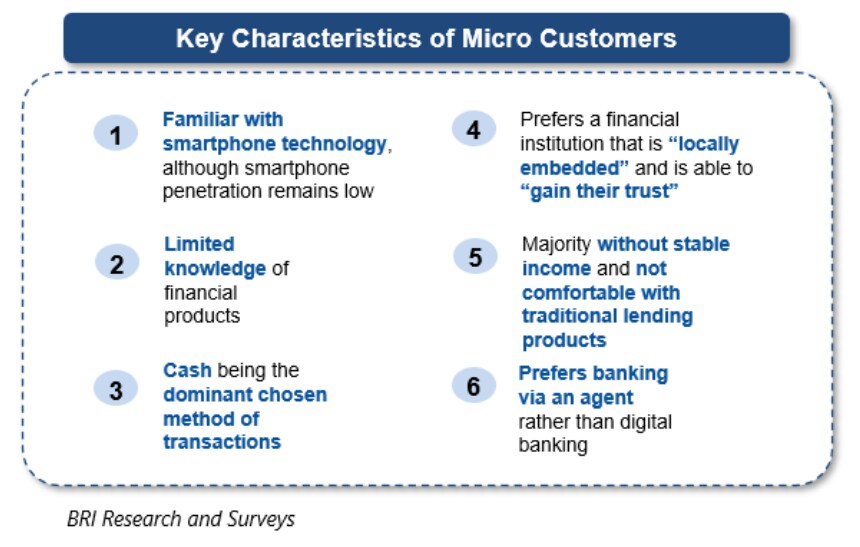
En primer lugar, los clientes tienen conocimientos limitados sobre productos financieros más allá de las cuentas de ahorro.
En segundo lugar, como no tienen ingresos estables, no se sienten cómodos con los productos de crédito tradicionales de los bancos.
En tercer lugar, necesitan una institución financiera con arraigo local que pueda ganarse su confianza.
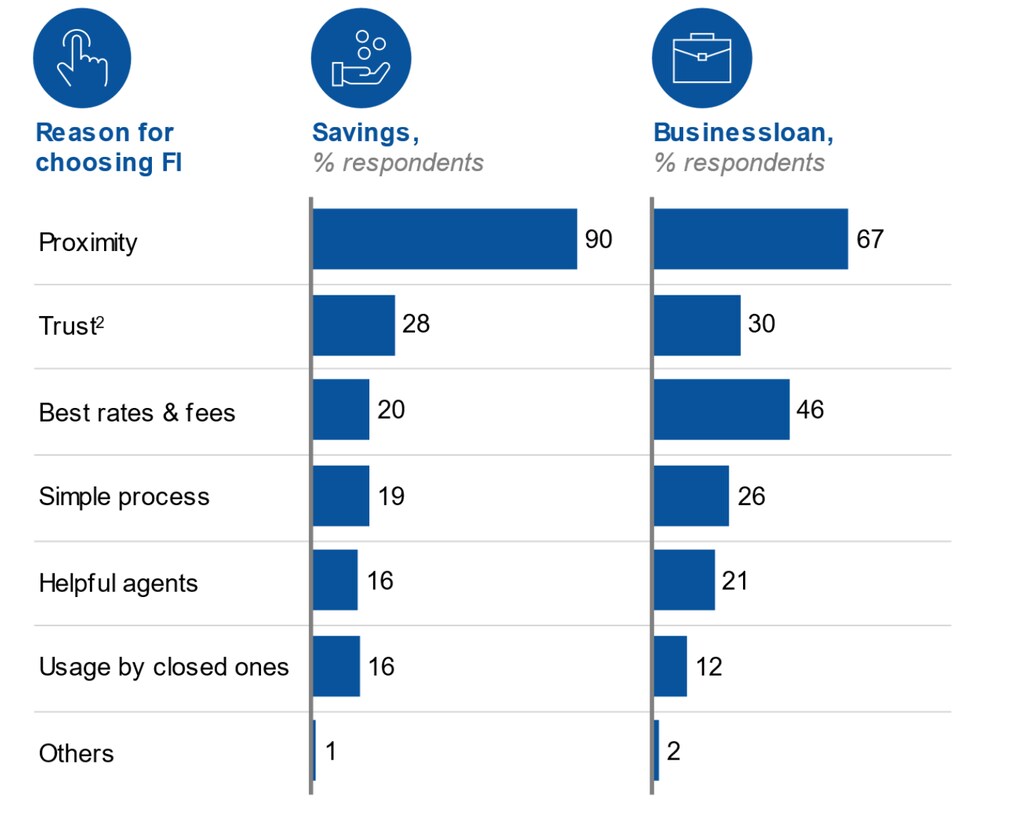
Como el mayor banco y la mayor institución de microfinanzas de Indonesia, BRI se centra de lleno en aprovechar la digitalización para impulsar la inclusión financiera mediante tres iniciativas fundamentales: servicios bancarios sin sucursales prestados por agentes, asesores digitales y un ecosistema empresarial digital.
1. Servicios bancarios sin sucursales prestados por agentes
BRI ha desarrollado BRILink Agent, un modelo de negocio basado en agentes que permite a clientes seleccionados prestar servicios bancarios, incluidos servicios esenciales de ahorro y transacciones. Estos agentes atienden a los clientes a través de canales digitales, como lectores de tarjetas o aplicaciones móviles respaldadas por el banco. Los agentes de BRILink son fundamentales para ganarse la confianza de los clientes en la seguridad de sus transacciones. El uso de canales digitales convirtió esta iniciativa en un elemento clave para acercar los servicios financieros digitales a quienes antes no los conocían. Al adoptar tecnología digital para ayudar a los clientes a realizar transacciones, los agentes de BRILink llegan a comunidades que antes no tenían acceso a servicios financieros, especialmente en zonas remotas.
Ahora contamos con más de 500.000 agentes de BRILink en más de 53.000 aldeas del archipiélago indonesio. En 2021, realizaron más de 900 millones de transacciones, por un volumen superior a 81.000 millones de dólares.
2. Asesores digitales
La escasa alfabetización financiera y digital expone al fraude y al robo de identidad a quienes tienen pocos conocimientos sobre productos financieros digitales. Esta falta de alfabetización digital se ha convertido en el principal factor detrás de las preocupaciones sobre ciberseguridad, lo que pone aún más de relieve la necesidad de ofrecer formación tanto financiera como digital.
Hasta la fecha, hemos movilizado a más de 27.000 de nuestros agentes de crédito para que se conviertan en asesores digitales capaces de ayudar y formar a nuestros clientes para que accedan a aplicaciones seguras de banca móvil y realicen transacciones financieras de forma segura. Es una función sencilla, pero crucial. Mientras animamos activamente a nuestros clientes de los segmentos de microempresas ultrapequeñas y pequeñas a utilizar servicios de inclusión financiera digital, también debemos protegerlos de posibles fraudes que podrían afectar significativamente a su bienestar.
¿Cómo está impulsando el Foro Económico Mundial una economía digital inclusiva y sostenible?
3. Ecosistema empresarial digital
Para que sea sostenible, la realización de transacciones financieras digitales debe integrarse profundamente en las actividades cotidianas de los clientes. Tres pioneros de la inclusión financiera —Bank Rakyat Indonesia (BRI), Pegadaian, la mayor entidad de préstamos con garantía prendaria de Indonesia, y PNM, el mayor prestamista grupal del país, centrado en empoderar a las mujeres— se han unido para crear un ecosistema ultrapequeño. Juntos aspiran a convertirse en una de las mayores instituciones de microfinanzas del mundo y sacar de la pobreza a más de 30 millones de clientes en los próximos cuatro años.
Con más de 18.000 sucursales en toda Indonesia, este ecosistema permite a pequeñas empresas, agricultores, pescadores y comerciantes de mercados tradicionales acceder a servicios financieros y expandir sus negocios. Además, ofrece una cartera completa de productos, que incluye préstamos grupales y productos de ahorro e inversión. Estas innovaciones han permitido al ecosistema atender cadenas de valor integrales —desde la producción hasta la distribución y el consumo— de huevos, caña de azúcar y arroz en toda Java.
Hay oportunidades prometedoras para lograr la inclusión financiera, pero las empresas no podrán hacerlo sin aprovechar el potencial de la digitalización. Resolver este problema será fundamental para garantizar que todas las personas, en especial las de los segmentos de microempresas pequeñas y ultrapequeñas, tengan las mismas oportunidades de acceder a servicios financieros sostenibles e integrales para hacer crecer sus negocios y alcanzar una mejor calidad de vida.




