El acceso fácil a financiación para las pymes es un requisito para unas economías resilientes. Abrir nuevas vías de financiación para pequeñas empresas requiere una combinación inteligente de capital institucional internacional y local.
Las empresas sociales afrontan muchos de los mismos desafíos que las pequeñas empresas tradicionales en las economías emergentes.
Proveedores de capital locales de los mercados emergentes están creando vehículos de financiación innovadores y escalables.
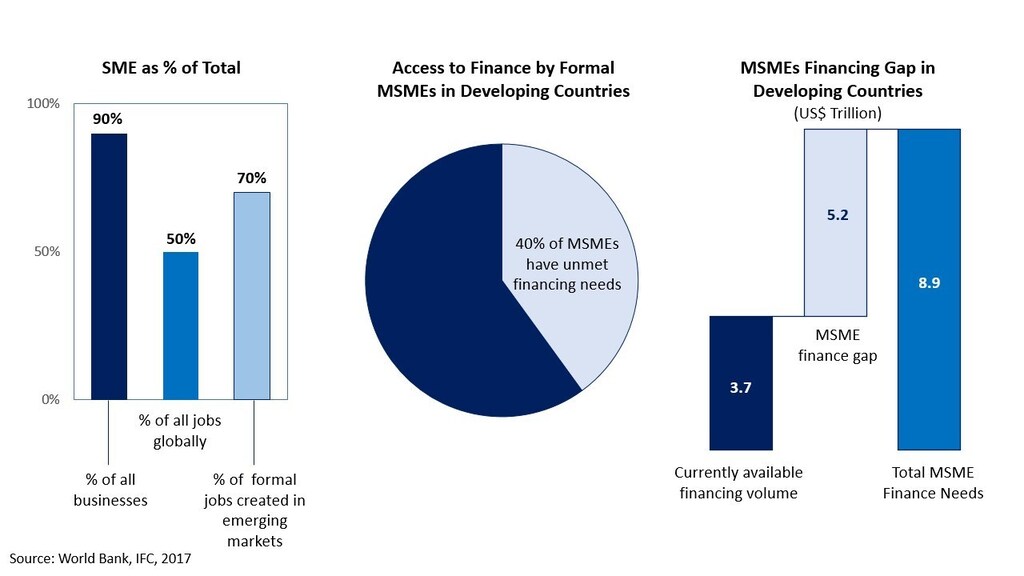
En todo el mundo, durante la pandemia de COVID-19, los gobiernos han tratado de apoyar a las pequeñas empresas mediante programas de garantías de crédito y ayudas salariales. Este enfoque en las pymes es lógico, ya que solo en África, las pequeñas empresas crean hasta el 80 % de los puestos de trabajo y generan hasta el 70 % del PIB.
El papel de las empresas sociales y las pymes en las economías emergentes
Aunque las empresas sociales constituyen un subconjunto relativamente pequeño de estas pymes, son un segmento cada vez más importante por su papel activo en el desarrollo de soluciones para los desafíos sociales más apremiantes. La supervivencia y el crecimiento de las pymes y las empresas sociales deben ser una prioridad constante.
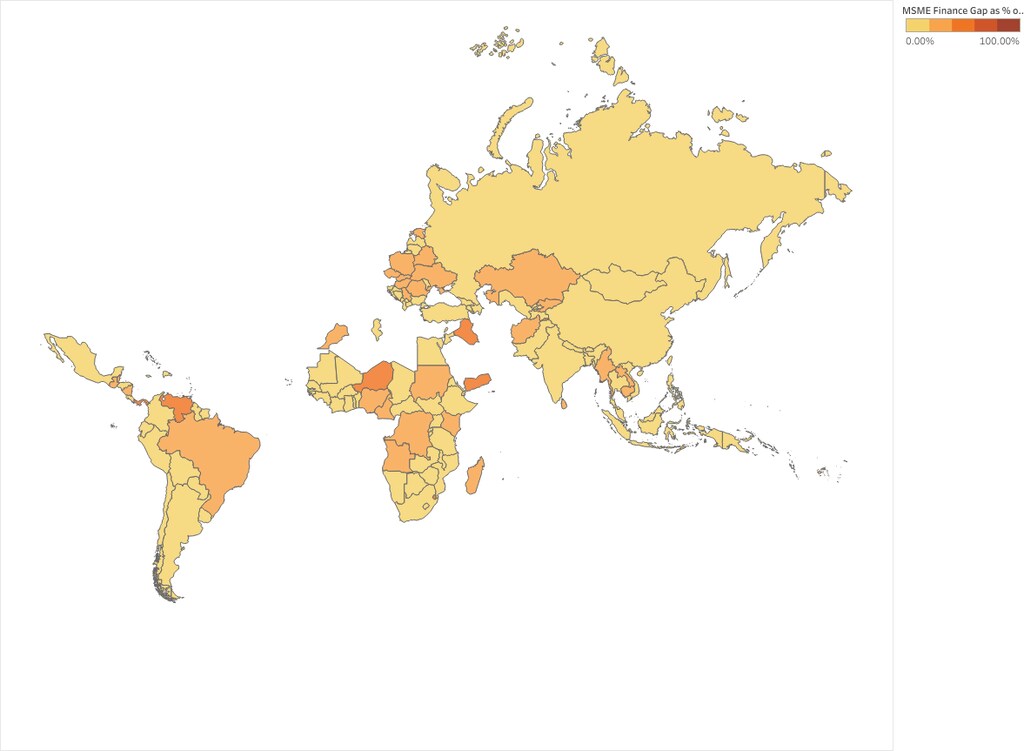
Sin embargo, en las economías de mercados emergentes (EMC), estos programas a corto plazo no bastaron para abordar las barreras estructurales existentes e intratables que afrontan la mayoría de estas empresas para obtener financiación. La enorme brecha de financiación asciende a billones de dólares.
La pandemia también ha demostrado que las organizaciones locales e internacionales, públicas y privadas, pueden colaborar para movilizar grandes cantidades de dinero si la motivación es suficientemente fuerte. Para los gobiernos y los mercados privados, hacerlo tiene sentido económico con el fin de construir economías resilientes.
Una combinación de apoyo mundial y soluciones en moneda local
Pese a la enorme escala y liquidez de los mercados mundiales, los inversores institucionales internacionales destinan actualmente poco más del 1 % de sus activos totales a clases de activos alternativos en los países en desarrollo. Sin embargo, los fondos mundiales deben considerar cuidadosamente la adicionalidad (aportar capital en cantidades o en condiciones que actualmente no están disponibles en el mercado) y la sostenibilidad, debido al elevado endeudamiento existente en muchas EMC. Esto es especialmente cierto en los mercados africanos, donde hay poca capacidad para asumir más deuda externa.
Mientras tanto, los fondos de pensiones locales de las EMC suelen contar tanto con el capital como con el mandato regulatorio para respaldar activos de financiación alternativos, como la financiación para pymes, pero tienden a no hacerlo en una medida significativa. Por ejemplo, los fondos de pensiones privados de Ghana controlan dos tercios de los activos de fondos de pensiones, que ascienden a ±5,4 mil millones de dólares y crecen a un ritmo de ±30 % anual. Pese a un límite de inversión del 15 % en activos alternativos, actualmente solo hay una exposición del ±0,03 %.
¿Qué enfoques pueden liberar más financiación para las pymes en las economías emergentes?
Como parte de su presidencia del G7 en 2021, el Gobierno del Reino Unido encargó a un Grupo de Trabajo sobre Impacto (ITF, por sus siglas en inglés) apoyar el desarrollo de vehículos financieros escalables que aprovechen el capital privado en beneficio del bien público. El ITF formuló recomendaciones para aumentar el capital destinado al avance de los ODS, en el que las pymes y las empresas sociales son actores fundamentales.
Un consorcio de socios impulsado a través de la Alianza Mundial para el Emprendimiento Social del Foro Económico Mundial, entre ellos Collaborative for Frontier Finance, Sustainable Development Investment Partnership y Global Steering Group for Impact Investing (que dirigió el ITF del G7), apoya a actores locales de las EMC para diseñar estructuras de financiación que integren capital internacional de impacto con recursos nacionales escalables.
Durante el último año, este consorcio ha colaborado con actores clave en economías emergentes como Ghana y Zambia, donde se están desarrollando vías de financiación replicables:
Fondo de fondos dirigido por el sector privado (FoF): un vehículo nacional de FoF con un tamaño objetivo de 85 millones de dólares que conectará una combinación de capital institucional procedente de fondos de pensiones nacionales y financiación mundial para el desarrollo con gestores de fondos locales que financian las pequeñas empresas en crecimiento. Este tipo de estructura fue una de las recomendaciones de la «Hoja de ruta de financiación nacional para los ODS» dirigida por SDIP, destinada a proporcionar un mecanismo eficiente de capital para que los inversores institucionales «lleguen» al segmento intermedio desatendido y ausente del mercado, mediante la estandarización y simplificación del proceso, así como la diversificación del riesgo y el apoyo al sistema.
Mecanismo de garantía del riesgo de crédito para bancos locales: un mecanismo de garantía del Banco Central de Zambia para respaldar las necesidades de capital circulante y financiación del crecimiento de las pymes a través de instituciones financieras locales y entidades financieras no bancarias (NBFI, por sus siglas en inglés). Se basa en el programa de estímulo gubernamental puesto en marcha durante la COVID-19, que distribuyó con éxito 590 millones de dólares a 10 bancos comerciales y 19 NBFI. Su objetivo es ayudar a los bancos locales a superar el riesgo que les impide proporcionar más financiación a las pymes.
¿Cómo podemos aprovechar este trabajo y encontrar soluciones similares?
Involucrar a la comunidad más amplia de gestores de fondos de pensiones de las economías de mercados emergentes. Hay varias iniciativas en marcha para aumentar la asignación de activos de los fondos de pensiones a inversiones alternativas, entre ellas el Assets Owners Forum South Africa, el Kenya Pension Funds Investment Consortium, Ghana Pension Industry Collaborative y el trabajo de GSG con fondos de pensiones de todo el mundo.
Aprovechar las competencias, los conocimientos y los abundantes recursos de capital de los titulares de capital institucional mundial —principalmente instituciones de financiación del desarrollo, organismos de desarrollo, fundaciones y oficinas familiares— para crear las condiciones que faciliten las inversiones privadas en estos activos. Los fondos de pensiones mundiales y las empresas seguirán el flujo de fondos para el desarrollo una vez que se haya establecido un historial de resultados.
Involucrar a actores locales comprometidos y motivados de las EMC, como organismos gubernamentales, bancos locales, inversores de impacto y proveedores de otros servicios para pymes, como el desarrollo de capacidades, herramientas de desarrollo empresarial y acceso a servicios digitales.
Reunir a esta comunidad diversa pero muy complementaria de proveedores de capital locales e internacionales para desarrollar y financiar vehículos de financiación innovadores y escalables que puedan abordar las brechas sistémicas existentes en la provisión de capital fiable y asequible para pequeñas empresas de las economías emergentes.
Las pymes y las empresas sociales son motores esenciales del crecimiento, el empleo y los medios de vida en los mercados emergentes. Proporcionarles la financiación vital que necesitan exige necesariamente apoyar a los inversores, gestores de fondos y bancos locales que están más cerca de ellas sobre el terreno. Dicho esto, además de facilitar el acceso a financiación para empoderar a las pymes de las economías emergentes, es importante complementar las soluciones financieras con otros tipos de apoyo no financiero, como el desarrollo de capacidades y herramientas pertinentes para sus negocios. La experiencia en África demuestra que la información y los servicios digitales pueden ser herramientas eficaces para empoderar a agricultores y empresas locales.