Mientras el Sudeste Asiático busca una salida a la pandemia, necesitará un mayor acceso al capital y a otros servicios financieros para sentar las bases de una recuperación económica sostenible.
La buena noticia es que la digitalización de los servicios financieros ha aportado nuevas herramientas para superar las persistentes barreras a la inclusión financiera, y el Sudeste Asiático está bien posicionado para beneficiarse.
Aunque las empresas de tecnología financiera pueden contribuir a impulsar la innovación y la experimentación, también es clave una cooperación más estrecha entre los gobiernos y las empresas.
Aunque la economía del Sudeste Asiático ha avanzado mucho en la última década, más de seis de cada diez personas de la región siguen teniendo un acceso limitado a los servicios bancarios o carecen por completo de él hoy.
Las microempresas y las pequeñas y medianas empresas (mipymes) son un motor fundamental de las economías del Sudeste Asiático y representaron el 69% de la fuerza laboral nacional entre 2010 y 2019, según un informe del Banco Asiático de Desarrollo. Sin embargo, la falta de un historial crediticio formal y los requisitos engorrosos dificultan su acceso al capital y limitan su potencial de crecimiento. En un estudio de 2021 del Tech for Good Institute, más del 60% de las mipymes encuestadas no pudieron obtener un préstamo cuando necesitaron financiación.
Se estima que los trabajadores informales representan más del 70% de la fuerza laboral del Sudeste Asiático, y también siguen teniendo un acceso insuficiente a los servicios financieros. Muchos carecen de cuentas bancarias, están endeudados y realizan la mayoría de sus transacciones en efectivo, lo que dificulta crear un historial crediticio que les permita acceder a herramientas financieras formales.
Incluso entre los consumidores que tienen acceso a servicios financieros formales, muchos se limitan a servicios básicos, como las cuentas de ahorro. A algunas personas, la falta de información, el temor a las comisiones ocultas y los precios elevados las disuaden de contratar seguros y productos de inversión, fundamentales para protegerse ante imprevistos y mantener sus objetivos financieros en curso. Otras quizá necesiten planes de seguro más asequibles y fraccionados, en lugar de pagos elevados.
Mientras el Sudeste Asiático busca una salida a la pandemia, será fundamental facilitar un mayor acceso al capital y a otros servicios financieros para sentar las bases de una recuperación económica sostenible.
Cerrar la brecha en el Sudeste Asiático
La buena noticia es que la digitalización de los servicios financieros ha aportado nuevas herramientas para superar estas persistentes barreras a la inclusión financiera, y el Sudeste Asiático está bien posicionado para beneficiarse.
La penetración de la telefonía móvil en la mayoría de los países del Sudeste Asiático ha superado ampliamente la de las tarjetas de crédito o las cuentas bancarias. En Indonesia, por ejemplo, alrededor del 75% de la población tiene un teléfono móvil, mientras que la tenencia de tarjetas de crédito es insignificante y solo la mitad de la población tiene una cuenta bancaria. Además, cerca de la mitad de la población del Sudeste Asiático tiene menos de 30 años y es experta en tecnología; la región ha adoptado los pagos en línea más rápido que sus homólogos de Occidente.
Mientras tanto, la COVID-19 ha acelerado la adopción de los servicios y pagos financieros digitales. Los confinamientos y las medidas de distanciamiento social han animado a los usuarios a recurrir a las transacciones en línea para sus necesidades cotidianas, desde comprar alimentos hasta pagar facturas.
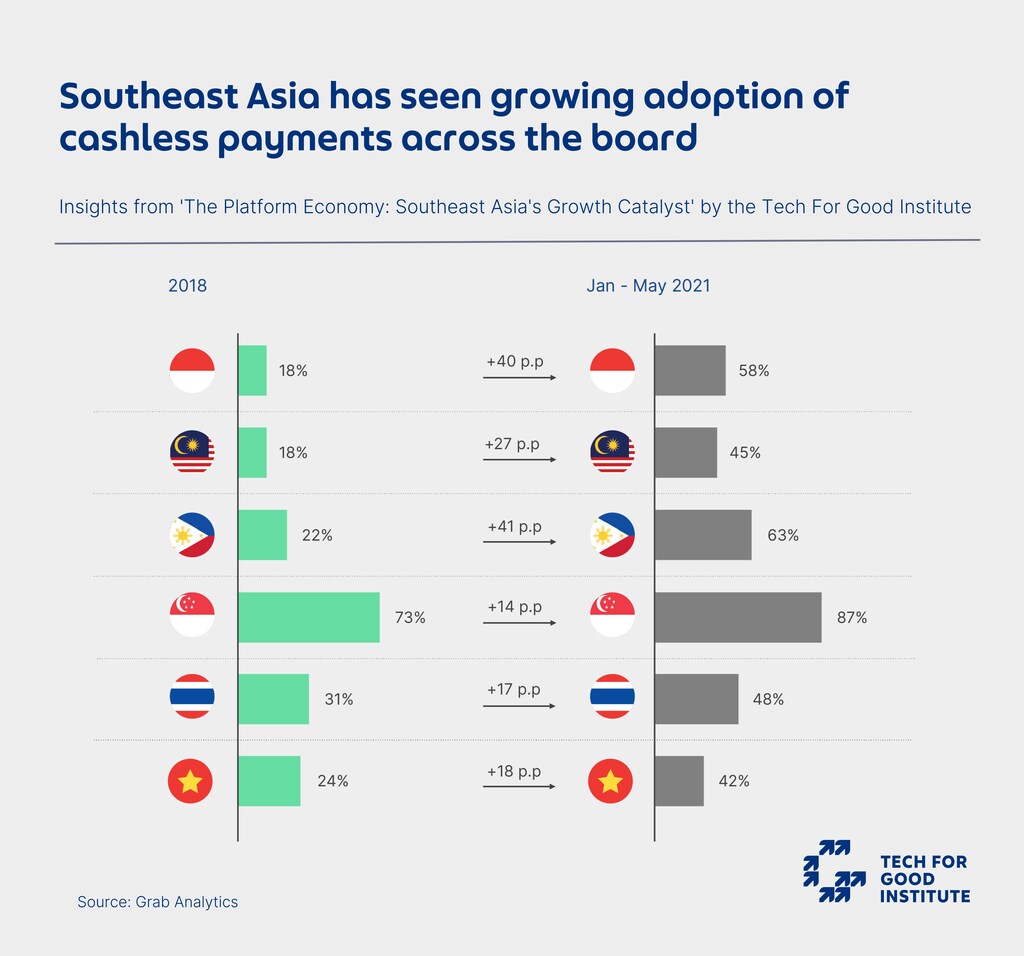
De 2018 a 2021, en todos los países aumentó la adopción de los pagos sin efectivo (véase la infografía a continuación), y las empresas siguieron la tendencia al ofrecer servicios financieros digitales (SFD).
Los proveedores de SFD usan macrodatos, como el historial de compras en línea y los ingresos de los trabajadores informales, para elaborar perfiles de riesgo de clientes que carecen de puntuación crediticia. Por ejemplo, en Indonesia, Grab colaboró con JULO, un proveedor de crédito digital, para ofrecer micropréstamos el mismo día a conductores y repartidores asociados.
Los datos también resultan útiles para conceder préstamos a las mipymes. Grab, por ejemplo, puede evaluar datos sobre los ingresos de sus negocios obtenidos a través de la aplicación Grab, las reseñas de clientes y otras transacciones para determinar su solvencia antes de concederles un préstamo.
Surgen nuevas oportunidades para fraccionar los gastos elevados. Los proveedores de SFD dividen los pagos cuantiosos por servicios financieros en pagos más pequeños, repartidos a lo largo del tiempo, e integran su contratación en puntos de contacto intuitivos y pertinentes.
En Singapur, algunas aseguradoras han empezado a ofrecer seguros de accidentes personales basados en el uso para trabajadores autónomos. Los trabajadores pagan microprimas por hora según el tipo de trabajo por encargo y están cubiertos únicamente durante el tiempo que lo realizan. Esto hace que los seguros sean más asequibles y amplía el acceso a ellos. Las soluciones PayLater de Grab también permiten a los consumidores fraccionar el pago de bienes en cuotas sin intereses para gestionar mejor su flujo de caja. Estos servicios ofrecen alternativas a quienes no tienen tarjeta de crédito y los mantienen alejados de opciones de crédito más arriesgadas o no reguladas.
Las alianzas con los gobiernos son fundamentales
Son posibilidades prometedoras, pero las empresas no podrán avanzar por sí solas. Aún existen barreras para una mayor inclusión financiera que exigen una colaboración más estrecha entre los sectores público y privado. Hay varias áreas en las que esta colaboración puede generar beneficios para ambas partes.
1. Adopción digital: El acceso a los pagos digitales y su adopción son el primer paso, pero en 2020, más del 80% de todas las transacciones entre consumidores y empresas del Sudeste Asiático se hicieron en efectivo. Los proveedores de SFD pueden colaborar con los gobiernos para diseñar programas de divulgación dirigidos a grupos específicos reacios a dejar el efectivo, como pequeñas empresas tradicionales, personas mayores o habitantes de zonas rurales, y ofrecer estímulos e incentivos importantes para fomentar la adopción a escala nacional. Por ejemplo, en 2020, el Gobierno de Malasia puso en marcha un programa de estímulo nacional que recurrió a determinados proveedores de servicios de monedero electrónico, incluido GrabPay, para distribuir fondos gubernamentales a 15 millones de malasios que cumplían los requisitos y fomentar un consumo seguro y cómodo durante la pandemia.
Alianza EDISON: ¿Qué está haciendo el Foro para cerrar la brecha digital?
2. Concienciación y confianza: También persiste una brecha de comprensión sobre los beneficios y los posibles riesgos de los SFD. Las empresas de tecnología financiera, las instituciones educativas y los organismos gubernamentales pueden colaborar para impulsar la educación financiera, algo importante a medida que más productos financieros quedan al alcance de personas que antes tenían poca exposición a ellos. Será necesario enseñar a los nuevos usuarios a gestionar su dinero mediante productos financieros digitales, proteger la privacidad de sus datos y defenderse de los riesgos de ciberseguridad.
3. Gobernanza: Igualmente importante es que los gobiernos y los proveedores de SFD colaboren para desarrollar marcos regulatorios que promuevan el uso y la adopción seguros de nuevos servicios financieros, también en cuestiones como el uso responsable de los datos personales. Esto será fundamental para generar confianza y abordar la preocupación de que las transacciones financieras en línea sean menos seguras.
Vivimos tiempos prometedores, con nuevas herramientas digitales que pueden ayudar a resolver el desafío universal de la inclusión financiera. Resolverlo será fundamental para impulsar un progreso socioeconómico más sostenible en el Sudeste Asiático y apoyar a sus habitantes en su vida cotidiana.
Pero el éxito no se puede lograr de forma aislada y la misión es ambiciosa. Aunque las empresas de tecnología financiera pueden contribuir a impulsar la innovación y la experimentación, también es clave una cooperación más estrecha entre los gobiernos y las empresas. Si lo conseguimos, el futuro del Sudeste Asiático será brillante.




