Las monedas digitales de bancos centrales despiertan cada vez más interés entre los gobiernos como medios eficaces para gestionar la economía digital. La mayoría de los bancos centrales aún no ha comenzado a implementar estas monedas, ya que persisten las preocupaciones.
Un factor importante para el éxito futuro de un régimen de moneda digital de banco central es la cooperación entre el sector público y el privado.
La participación del sector privado en el desarrollo, las pruebas y la implementación de una moneda digital de banco central aportará varios beneficios y cobrará más importancia a medida que estas monedas podrían desempeñar un papel enorme en el futuro de los sistemas financieros.
Este mes, el Consorcio para la Gobernanza de las Monedas Digitales celebró una mesa redonda de expertos sobre monedas digitales de bancos centrales (CBDC, por sus siglas en inglés) para reflexionar sobre el trabajo realizado hasta ahora e identificar ámbitos que requieren más investigación. El taller reunió a expertos de organizaciones internacionales, bancos centrales, el sector privado, el ámbito académico y activistas de la sociedad civil.
Al debatir sobre las CBDC, los expertos mencionaron diversas cuestiones, desde la necesidad de definir objetivos precisos para emitir una CBDC y las distintas disyuntivas al diseñarla, hasta la necesidad de cooperación entre los sectores público y privado.
Hasta ahora, las CBDC han captado la atención de los bancos centrales, hasta el punto de que más del 90 % de los países están investigando y explorando el concepto. Sin embargo, el interés se ha triplicado desde 2020, pero esto no se ha traducido en un aumento de los lanzamientos. Entre los países que han lanzado plenamente una CBDC están las Bahamas, las naciones del Caribe Oriental y Nigeria. Sin embargo, la mayoría de los países se encuentra en distintas etapas de avance: algunos han anunciado programas piloto o pruebas de concepto, mientras que otros apenas muestran interés en investigar la necesidad de una CBDC.
¿Por qué los países han aplazado la implementación de monedas digitales de bancos centrales?
En relación con las CBDC, hay varios ámbitos que requieren más exploración, entre ellos la privacidad, la seguridad, la interoperabilidad, la inclusión financiera, las consideraciones tecnológicas y otras preocupaciones. Dado que quedan muchos asuntos por examinar, muchos países están adoptando una actitud de espera y observación.
Varias jurisdicciones han expresado su deseo de investigar y experimentar con las CBDC, pero de aplazar su implementación plena hasta comprender mejor estas cuestiones. La implementación de monedas digitales de bancos centrales tiene un impacto a largo plazo en la economía, por lo que deben crearse con recursos suficientes y el tiempo necesario para hacerlo bien. Además, las decisiones tecnológicas de hoy repercutirán en el futuro del sistema financiero. Por tanto, es necesario decidir si se utilizará una solución de tecnología de registro distribuido (DLT) y, de ser así, considerar cuidadosamente qué tipo de DLT se empleará. En conjunto, la adopción de una CBDC sentaría las bases del sistema, y sus repercusiones y consecuencias imprevistas deben evaluarse con prudencia.
¿Qué significa una implementación exitosa?
Para que la implementación sea exitosa, es fundamental que la CBDC tenga una propuesta de valor sólida antes de implementarse. Estas preguntas deben responderse de antemano: ¿Por qué se emite una CBDC? ¿Cuáles son los objetivos de política y las disyuntivas para alcanzarlos, teniendo en cuenta los requisitos locales? ¿Qué decisiones de diseño permitirán cumplir esos objetivos de política en la mayor medida posible?
Estas son solo algunas de las preguntas que los bancos centrales deben considerar antes de emprender la implementación de una moneda digital de banco central. Hay varias alternativas de monedas digitales, así como avances en la infraestructura de pagos y de los mercados financieros que ofrecen otras posibilidades para mejorar la eficiencia. Por ello, la CBDC debe aportar un valor concreto y ser más eficaz que las demás innovaciones.
La adopción de una CBDC entre los miembros de una jurisdicción depende de las decisiones de diseño. El nivel de adopción demostrará el éxito de una CBDC, y una demanda insuficiente de la moneda digital socavará el propósito de adoptarla. Es necesario consultar a los usuarios finales y tenerlos en cuenta durante el proceso de diseño para garantizar un uso adecuado.
A juzgar por el estado actual de adopción de las CBDC, sigue habiendo interés en explorar, experimentar con y poner a prueba soluciones de CBDC. Antes de que los países se sientan cómodos con el lanzamiento pleno de una CBDC, el período intermedio puede aprovecharse para promover el diálogo y la cooperación entre jurisdicciones con el fin de crear interoperabilidad regional. Otro paso clave será trabajar en un conjunto común de normas para las CBDC que siente las bases necesarias.
Argumentos a favor de la colaboración público-privada
Entre los factores de éxito más importantes que podrían determinar el futuro régimen de monedas digitales de bancos centrales figura la participación de múltiples partes interesadas de los sectores público y privado. Aunque los bancos centrales y los gobiernos tienen un papel clave en las CBDC, el sector privado cuenta con diversos puntos de contacto que pueden mejorar el ecosistema de estas monedas.
Al analizar los países que han lanzado CBDC y probado soluciones piloto, se observa que varios han incorporado al sector privado. Los bancos centrales y los gobiernos pueden centrarse en la emisión de la moneda digital y cooperar con empresas privadas en otros aspectos en los que estas cuentan con sólidas competencias.
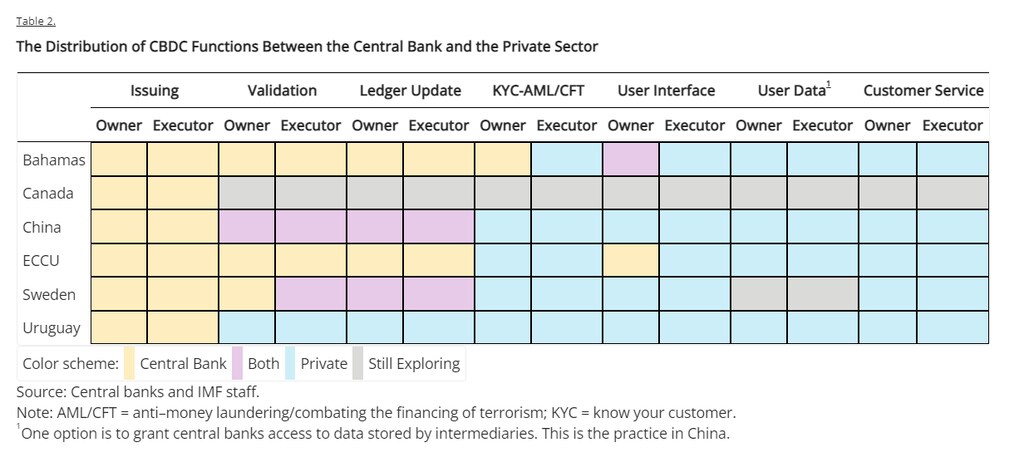
En la actualidad, las monedas digitales de bancos centrales pueden ser desarrolladas exclusivamente por los bancos centrales o en estrecha cooperación con el sector privado. En este último modelo, las funciones que puede desempeñar el sector privado pueden variar e incluir la emisión, la liquidación, el cumplimiento de los requisitos de protección del consumidor y de lucha contra el blanqueo de capitales, y la habilitación de la interfaz para el usuario.
¿Qué beneficios aportaría la colaboración público-privada a la implementación de las CBDC?
La participación del sector privado en el desarrollo, las pruebas y la implementación de una CBDC aportará varios beneficios; algunos de ellos se debatieron durante el taller sobre CBDC:
1. Impulsar la innovación: Las alianzas público-privadas se han utilizado en diversos sectores para impulsar la innovación y la accesibilidad. Mientras que los gobiernos, los organismos reguladores y los bancos centrales deben reforzar sus capacidades de supervisión y seguimiento, el sector privado puede acelerar la innovación mediante su apoyo al cumplimiento normativo, la elección de diseños adecuados para los distintos componentes combinables de las monedas digitales de bancos centrales y su participación como socio de implementación.
2. Aumentar la interoperabilidad: Para que una CBDC mantenga el equilibrio entre lograr una adopción exitosa y evitar los riesgos de sustitución monetaria, debe integrarse sin problemas en los sistemas de pago existentes. Recurrir a los conocimientos especializados del sector privado para formular las normas y las plataformas tecnológicas necesarias será fundamental para garantizar la interoperabilidad nacional y transfronteriza de las CBDC.
3. Fomentar la alfabetización digital y financiera: La educación de los usuarios de CBDC debe ser una prioridad absoluta antes de la implementación. La participación del sector privado incentivará a los actores de la industria a poner en marcha campañas de alfabetización digital y financiera dirigidas a distintos grupos demográficos. Sin una educación y sensibilización adecuadas, cualquier implementación de una CBDC no logrará los objetivos previstos y probablemente generará más consecuencias imprevistas y riesgos.
Las monedas digitales de bancos centrales podrían desempeñar un papel en el futuro sistema financiero
El valor de la cooperación público-privada en el contexto de las CBDC es prometedor. Aunque la colaboración es esencial, puede plantear desafíos, entre ellos preocupaciones sobre la privacidad de los datos, la normativa antimonopolio y la armonización transfronteriza de normas y reglamentos. Los debates continúan y tanto el sector público como el privado pueden contribuir a establecer un régimen exitoso de moneda digital.
El debate entre las partes interesadas sobre las CBDC continuará en la Reunión Anual de 2022, el 23 de mayo, y se retransmitirá en directo al público. Acompáñenos para proseguir la conversación y analizar si las monedas digitales de bancos centrales podrían desempeñar un papel en el futuro sistema financiero.




