La resiliencia mundial está siendo puesta a prueba, y nuestro último análisis muestra que el mundo sigue estando infraasegurado y no está preparado para crisis futuras.
Si bien los niveles de vida y de salud en China han avanzado enormemente en las últimas décadas, el cambio climático y demográfico y la vulnerabilidad ante las crisis económicas siguen planteando retos.
Para reforzar la resiliencia de la economía y la sociedad de China frente al futuro, es necesario que los sectores público y privado trabajen juntos.
Los últimos años han puesto a prueba la resiliencia mundial. Choques como la pandemia de COVID-19, las guerras, la inflación desbocada y el hecho de que muchas economías avanzadas hayan evitado la recesión por poco han hecho que el mundo parezca incierto.
Nuestro último informe sigma evalúa la capacidad de absorción de shocks de las economías y los mercados de seguros a escala mundial, incluidos China y los mercados emergentes de Asia. Destaca algunas realidades preocupantes que exigen una respuesta de los sectores público y privado.
El informe adopta un enfoque de doble vertiente. Examina la contribución del seguro a la hora de ayudar a hogares y empresas a resistir mejor los escenarios de shock financiero y analiza la brecha de protección, es decir, la diferencia entre la cobertura óptima de seguro y las pérdidas reales.
La brecha de protección mundial alcanzó un máximo histórico de 1,8 billones de dólares en 2022. Pese a que la resiliencia macroeconómica mejoró el último año, gracias a la lucha de los bancos centrales contra la inflación, sigue por debajo del nivel de 2007, al inicio de la crisis financiera mundial.
El mensaje clave del informe es que el mundo está infraasegurado y no está preparado para crisis futuras. Las consecuencias podrían ser catastróficas, en particular en los países emergentes. Por ejemplo, los fracasos de cultivos no asegurados o las catástrofes naturales provocan pobreza, lesiones o enfermedades que pueden desbordar los sistemas sanitarios.
China no es una excepción. Afronta las consecuencias de la COVID-19, el cambio climático y una población que envejece rápidamente. Al mismo tiempo, sus retos son resultado directo de décadas de progreso: a medida que aumentan los niveles de vida, los hogares y las empresas tienen más que perder, y proteger esas ganancias (salud, riqueza material, infraestructuras y seguridad alimentaria) se vuelve primordial.
China está en el centro de la seguridad alimentaria mundial
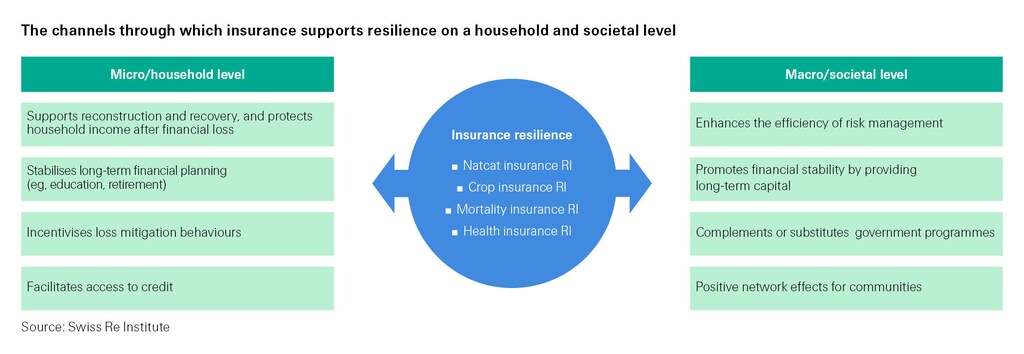
Nuestra investigación analiza la resiliencia del seguro frente a los cuatro riesgos que pueden amenazar la estabilidad existencial de un país: el fracaso de cultivos, las catástrofes naturales, la salud y la mortalidad.
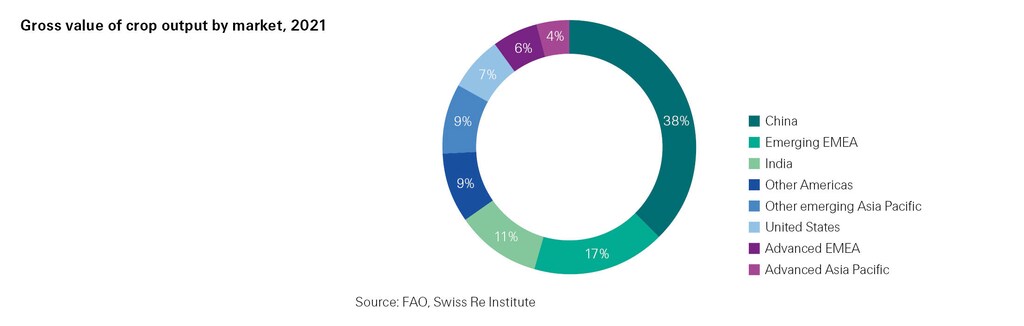
El seguro agrícola es clave para ayudar a estabilizar los ingresos de las explotaciones agrarias al cubrir las pérdidas cuando fracasan los cultivos. Sin embargo, alrededor del 60 % de la exposición mundial asegurable de cultivos no está protegida frente a riesgos naturales. China es el mayor productor agrícola del mundo. Una cuarta parte de su población trabaja en el sector agrícola. Esto convierte la cuestión en un asunto de seguridad alimentaria tanto nacional como mundial. Durante muchos años, los responsables políticos de China han tratado de mejorar la estabilidad y la seguridad alimentaria. Una política de promoción y fuerte subvención del seguro de cultivos, que cubre hasta el 80 % de las primas, por ejemplo, ha mejorado enormemente la resiliencia del sector en los últimos años.
El aumento de fenómenos meteorológicos extremos, como tormentas, inundaciones y terremotos, ha impulsado la demanda y la disponibilidad de seguros frente a catástrofes naturales a escala mundial. Sin embargo, los niveles de penetración en China siguen siendo bajos. La brecha de protección en la Asia emergente, que incluye China, se ha duplicado en los últimos diez años, no solo por fenómenos meteorológicos más frecuentes, sino también por el aumento de la exposición derivado de la rápida urbanización.
En general, la resiliencia sanitaria de las economías emergentes asiáticas ha mejorado, ya que el aumento de los niveles de vida ha impulsado la salud y la esperanza de vida, junto con un incremento de productos más innovadores, como los seguros privados de salud en línea. Dicho esto, la brecha de protección sanitaria en China (la diferencia entre la cobertura óptima y lo que realmente está asegurado) es la mayor del mundo, al representar el 63 % de la brecha de los mercados emergentes el año pasado, frente al 41 % en 2012. Las consecuencias económicas de la pandemia de COVID-19 redujeron los ingresos de los hogares e incitaron a las personas a ahorrar más.
La atención sanitaria pública en China tiene una cobertura muy amplia, que abarca alrededor del 95 % de la población, pero los niveles de protección son básicos. Nuestro informe también destaca los riesgos del bajo nivel de penetración del seguro de vida en China (2,1 %), incluso en comparación con otros mercados asiáticos, como Malasia (3,8 %). Cuando fallece el principal sostén económico de una familia, quienes quedan atrás suelen enfrentarse a dificultades financieras, empezando por los gastos funerarios y el riesgo de perder la vivienda si no se puede pagar la hipoteca. En China, por ejemplo, no existe la obligación de contratar un seguro de vida al solicitar una hipoteca para comprar una vivienda. Esto expone a los seres queridos a posibles riesgos.
Invertir para prevenir pérdidas desde el principio
Esta panorámica pone de relieve los riesgos interconectados a los que se enfrenta China, pero también presenta oportunidades para soluciones integrales que pueden tener un efecto positivo de desbordamiento.
Las tasas más altas de penetración del seguro, por ejemplo, pueden reducir el impacto de un shock en las finanzas públicas y facilitar más inversión. Al mismo tiempo, invertir para reducir las pérdidas previstas adaptando infraestructuras, edificios y cultivos a fin de limitar las pérdidas por catástrofes naturales antes de que se produzcan protegerá el crecimiento de las economías y sus recursos fiscales.

Dividendo de resiliencia
Calculamos que los mercados emergentes necesitan unos 100 000 millones de dólares de inversión al año en infraestructuras, edificios y cultivos resilientes hasta 2030. Esto puede financiarse mediante nuevos instrumentos financieros innovadores como los bonos de resiliencia climática y pueden generar dividendos económicos que superan el coste en múltiplos de entre 2:1 y hasta 10:1 para los países de ingresos más bajos.
No obstante, la reducción del riesgo no puede evitar todas las pérdidas y daños. Ahí es donde los gobiernos pueden apoyar la transferencia del riesgo a las aseguradoras, tanto a nivel de hogares como de empresas.
Aunque China es uno de los mercados de seguros más dinámicos del mundo, su nivel de penetración del seguro sigue siendo bajo, en el 4 %, frente al 10 % de Japón y el 6 % de Tailandia y Malasia.
Invertir en resiliencia desempeña un papel fundamental para proteger a los países frente a las incertidumbres del mundo actual. Llevamos trabajando con China desde la década de 1930. Durante este tiempo hemos observado muchos cambios y grandes avances. Para reforzar nuestras sociedades frente al futuro, todos debemos trabajar juntos, porque la fuerza está en la colaboración.




