La tecnología disruptiva está potenciando a los clientes de servicios financieros.
Las API permiten el desarrollo de aplicaciones de servicios financieros que pueden personalizarse según las necesidades de una organización.
El sector necesita unirse en torno a los esfuerzos para desarrollar una gobernanza eficaz en esta nueva era.
La innovación ha sido una seña de identidad de los servicios financieros durante décadas, pero con la aparición de nuevas tecnologías transformadoras en los últimos años, la era de las finanzas impulsadas por los clientes se está haciendo realidad. Y, aunque tecnologías como la cadena de bloques y la computación en la nube acaparan gran parte de la atención, las interfaces de programación de aplicaciones, o API, representan verdaderamente el futuro de los servicios financieros en los ámbitos minorista, institucional y posnegociación.
Nuestro sector ha seguido el crecimiento de las API principalmente desde la perspectiva del consumidor: si ha comprado en línea, reservado un restaurante con su teléfono o contratado unas vacaciones a través de un portal de viajes, ha utilizado una API.
En términos sencillos, una API es un conjunto de rutinas o procedimientos que permiten que las aplicaciones o el software se comuniquen entre sí y que los datos fluyan sin problemas entre ellos. Y esas palabras clave, «datos» y «sistemas», marcan el punto de entrada para nuestro sector. Ya vemos cómo las API impulsan cambios en los mercados financieros y la banca en Estados Unidos, Europa, África Oriental y Asia, y podemos esperar que su uso siga acelerándose, especialmente en el procesamiento posnegociación, en los próximos años como respuesta a una serie de factores impulsores.
Lo que exigimos en la era de servicios personalizados de Netflix, Uber y Amazon no es diferente de lo que los clientes quieren de las infraestructuras de mercado: aplicaciones flexibles que puedan personalizarse para satisfacer las necesidades únicas de sus organizaciones.
Las API ofrecen este enfoque, al permitir a las empresas crear productos y servicios propios que pueden utilizarse como elijan, cuando quieran, con los sistemas existentes. Además, los usuarios pueden añadir capacidades –en algunos casos para sus propios clientes– sin necesidad de realizar grandes inversiones en tecnología, lo que las convierte en una forma más rentable y eficiente de hacer negocios.
En DTCC seguimos de cerca la evolución de las finanzas impulsadas por los clientes y estamos aplicando este enfoque al procesamiento posnegociación. El año pasado, por ejemplo, creamos un portal interno de API para nuestros desarrolladores, y en 2020 lanzaremos un Mercado de API externo. De forma similar a la tienda de aplicaciones de su teléfono, nuestro mercado funcionará como una ubicación central única para que las empresas accedan a las API de nuestros productos y servicios. Implantaremos las API por oleadas, con el objetivo a largo plazo de ofrecer al sector un amplio conjunto de servicios.
Reimaginar el ecosistema posnegociación como una plataforma digital de API individuales permitirá a las infraestructuras de mercado responder a las necesidades de los clientes con mayor rapidez, reducir la necesidad de desarrollar soluciones a medida y acabar con el constante ir y venir de validaciones y comprobaciones que exigen los procesos actuales. En el futuro, las empresas podrán abrir y cerrar cuentas, emparejar y liquidar operaciones, y calcular y valorar posiciones de forma fluida, lo que supondrá un ahorro de tiempo, dinero y esfuerzo, además de reducir el riesgo.
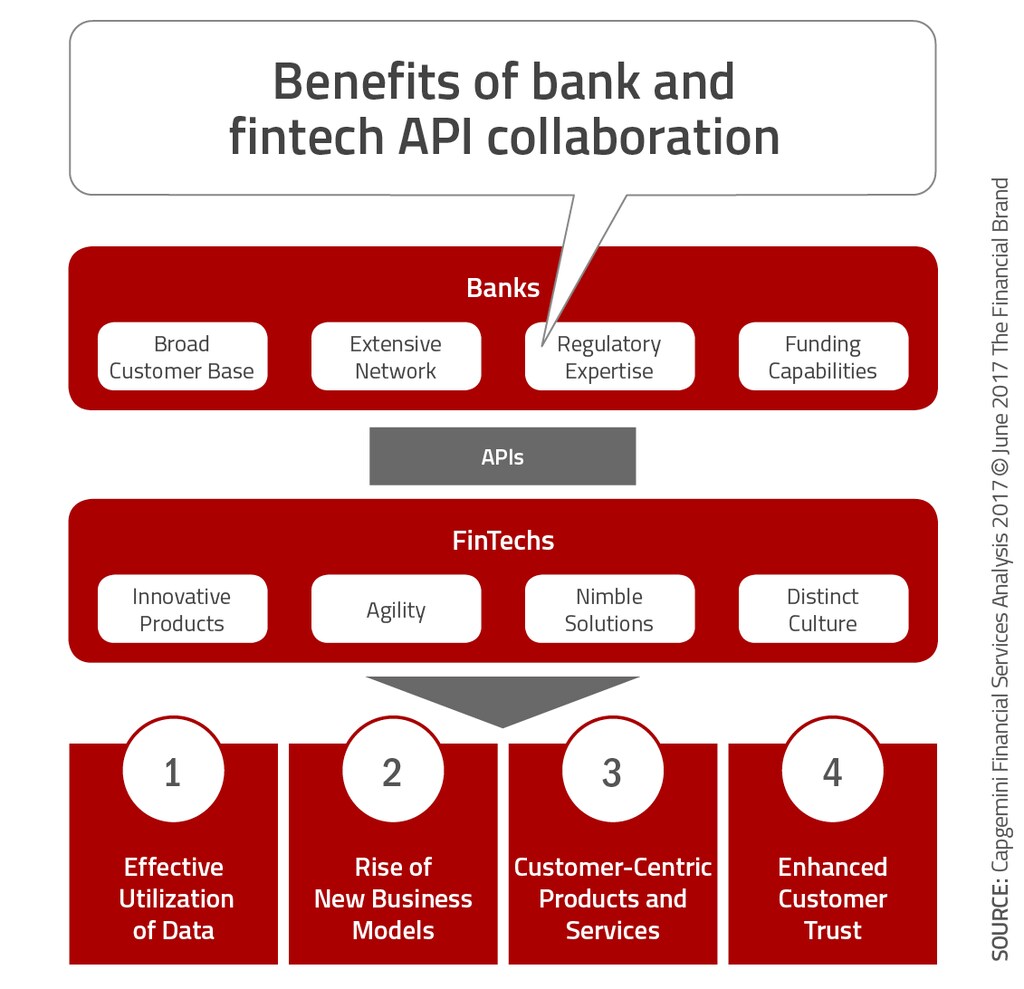
Aunque este camino aún se encuentra en sus primeras etapas, las empresas tendrán que actuar con rapidez en respuesta a los nuevos mandatos regulatorios, entre ellos la Segunda Directiva de Servicios de Pago (PSD2) en Europa, cuyo objetivo es reforzar la protección y el control de los datos por parte de los consumidores; exigir el intercambio seguro de datos entre bancos y terceros; y apoyar a los servicios de pago y a los proveedores de servicios de pago.
La PSD2, que entró en vigor en septiembre, incluye una directiva sobre API abiertas que respaldaría un modelo de banca abierta y ha impulsado iniciativas para estandarizar los marcos de API. El potencial de que terceros, entre ellos Amazon, obtengan información debería llevar a las instituciones financieras a centrarse en mejorar sus experiencias digitales y a seguir siendo competitivas.
Las API, junto con la nube y la tecnología de registro distribuido (DLT), son piezas de un conjunto de herramientas de servicios de nivel superior que aportan una gran agilidad, al tiempo que convierten la infraestructura posnegociación en un producto básico. Los servicios en la nube permiten a las empresas –que antes tenían que encargar, esperar a que se construyeran, entregaran y pusieran en funcionamiento los servidores– utilizar servidores virtuales para situar los datos en cualquier lugar del mundo.
La DLT abre la puerta a crear datos distribuidos y descentralizados –en forma digital– como copia compartida y flujo de trabajo. A diferencia de algunos procesos digitales que utilizamos actualmente, en los que las operaciones, los valores, los activos o las hipotecas se gestionan por separado, la transformación digital integra todas las normas, la lógica y las actividades en el propio activo.
Dado que la transformación avanza a una velocidad vertiginosa, el sector tendrá que unirse en torno a los esfuerzos para desarrollar un modelo de gobernanza eficaz que oriente el desarrollo de estas nuevas formas de trabajo.
Además, las infraestructuras de mercado tendrán que dar aún mayor importancia a la resiliencia empresarial, ya que, a medida que los clientes incorporan servicios y capacidades posnegociación en sus propias soluciones, las plataformas de ambas organizaciones se integran más profundamente, lo que hace fundamental que el sector tenga confianza en que las operaciones empresariales no se verán interrumpidas en caso de una conmoción del mercado.
La llegada de la plataforma digital y el uso de las API representan un cambio drástico en la forma en que operará el sector de servicios financieros en los próximos años. Aunque es imposible predecir cómo será el futuro del posnegociación, una cosa es segura: los servicios deben estar disponibles para los clientes cuando los quieran, como los quieran y de una manera que responda mejor a sus necesidades individuales.




