⦁ La negociación de operaciones no es un juego de suma cero.
⦁ Los vendedores deberían elegir al comprador en función de su opinión sobre la capacidad del nuevo propietario para aumentar el valor de la empresa.
⦁ Alinear las ventajas de una operación para el comprador y el vendedor aporta numerosos beneficios
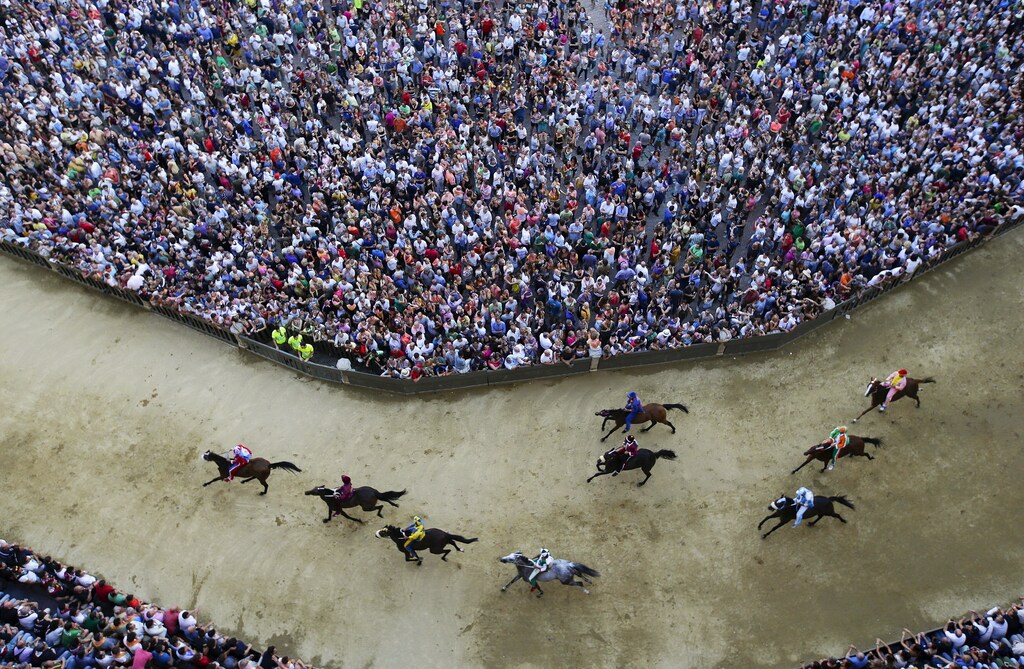
Muchos años más tarde, si los arqueólogos descubrieran titulares de periódicos sobre el frenético entorno actual de las operaciones, podrían confundirlo con una carrera de caballos. La empresa A ocupa la posición de cabeza; la empresa B va en primer lugar; la empresa C quizá esté recortando distancias. Al final de la carrera, solo hay un ganador y muchos perdedores.
De hecho, así es como muchos negociadores de operaciones lo ven. Nosotros ganamos la operación. Todos los demás pierden. Esta mentalidad de ganar o perder está profundamente arraigada en la cultura transaccional de las finanzas, en particular en el sector del capital inversión, donde existe una enorme presión para invertir el capital confiado a los gestores por fondos de dotación, fundaciones e inversores de fondos de pensiones.
Pero pagar el precio más alto nunca es el mejor indicador del éxito futuro de una empresa. En otras palabras, que un comprador haya «ganado» la operación no contribuye mucho a garantizar que esta acabe generando los rendimientos esperados para los inversores ni, por cierto, para el amplio conjunto de personas interesadas en el éxito de la empresa a largo plazo: desde clientes y proveedores hasta empleados y las comunidades en las que operan estas empresas.
Las estructuras de incentivos derivadas de este sistema de negociación de operaciones tan acelerado y oportunista generan varios problemas estructurales. Se incentiva a los vendedores a considerar las fusiones y adquisiciones como un medio para desprenderse de empresas que necesitan una recuperación, en vez de asumir ellos mismos esa carga. A menudo, limitan y seleccionan cuidadosamente la información que facilitan a los compradores; si más adelante surge una sorpresa negativa, ya se habrán marchado hace tiempo.
Por su parte, los compradores se inclinan por empresas más saneadas o sencillas, en las que la información incompleta entraña menos riesgo. Estos procesos contribuyen poco a generar confianza. Como resultado, es difícil negociar operaciones con empresas que afrontan los mayores retos y la mayor complejidad —a menudo, activos desatendidos que más podrían beneficiarse de una nueva estructura de propiedad—.
Muchos propietarios llevan sus empresas hasta cierto nivel de éxito y solo entonces reconocen que necesitan más apoyo estratégico y operativo, además de capital, para alcanzar el siguiente nivel de crecimiento rentable.
Estas empresas afrontan una amplia variedad de retos, desde cuestiones relacionadas con el talento y la expansión de la plataforma hasta dificultades para acceder al capital e innovar. En muchos casos, estos retos representan enormes oportunidades para crear valor si se cuenta con los recursos adecuados. Un sistema que no incentive la inversión en soluciones para estos retos tendrá dificultades para maximizar el valor, independientemente de quién sea el propietario.
Pero no tiene por qué ser así. Consideremos, en cambio, el siguiente enfoque: buscar operaciones no como juegos de suma cero, sino como oportunidades para reunir a las personas con más conocimientos y mayor compromiso en torno a una visión compartida de la empresa.
En esencia, el éxito de la empresa y de todas sus partes interesadas clave depende de la capacidad del comprador para hacer crecer el valor total, a menudo pese a obstáculos y dificultades como los problemas de sucesión, las disrupciones tecnológicas y la desaceleración del crecimiento del mercado.
¿Y si las operaciones se estructuraran para maximizar este resultado? Los vendedores conservan una participación significativa en la empresa. Son transparentes sobre los retos de la empresa durante el proceso de diligencia debida. Eligen al comprador en función de su opinión sobre la capacidad del nuevo propietario para aumentar el valor de la empresa, y no solo sobre cómo se distribuye ese valor. Contribuyen de manera significativa al esfuerzo a largo plazo por crear valor después de la operación. En otras palabras, cuando la operación tiene éxito, todos ganan.
Por supuesto, esto no impide que tanto el comprador como el vendedor tengan la responsabilidad de cerrar una operación, impulsar los beneficios u optimizar el valor financiero. En CD&R, el 60 % del capital invertido durante la última década se destinó a operaciones de «asociación», en las que la firma actuó como copropietaria junto al vendedor. Creemos que alinear las ventajas para el comprador y el vendedor aporta numerosos beneficios:
⦁ En primer lugar, la diligencia debida es más transparente y colaborativa. Al fin y al cabo, comprador y vendedor serán copropietarios de la empresa y rendirán cuentas por ella conjuntamente.
⦁ En segundo lugar, este enfoque permite que comprador y vendedor dispongan de más tiempo para confirmar que sus competencias, experiencia y redes son complementarias y aportan valor a una tesis de inversión o a un plan de crecimiento.
⦁ En tercer lugar, unos niveles más bajos de apalancamiento generan un perfil de riesgo favorable. Cuando los vendedores reinvierten en la empresa parte de los ingresos de la operación y participan en sus condiciones, a menudo se necesita menos apalancamiento para cerrarla; y
⦁ En cuarto lugar, un proceso riguroso de diligencia debida hace más probable que un comprador pague un precio justo y, a menudo, con confianza, más elevado por una oferta que convenga a ambas partes; con frecuencia, más de lo que sería posible en un proceso de subasta breve.
Estas operaciones de asociación demuestran la dinámica favorable que puede surgir cuando al vendedor —ya sea una empresa, una familia o un fundador— le importa quién será el comprador. Todo empieza con la confianza, respaldada por la transparencia, la credibilidad y la integridad. De cara a 2020 y los años siguientes, una mayor incertidumbre en los mercados hace necesario adoptar enfoques colaborativos para negociar operaciones, en los que los propietarios de empresas busquen la ayuda de socios de confianza con una trayectoria demostrada.




