Se destinan 32.000 millones de dólares a combatir a los «malos actores» y la actividad delictiva.
Las instituciones financieras necesitan ayuda para detectar los beneficios de la trata, el soborno y la corrupción.
La inteligencia artificial puede transformar procesos esenciales como la verificación y la supervisión de los clientes.
Los narcotraficantes y los tratantes de personas, junto con otros delincuentes, explotan el sistema financiero mundial para gestionar y ampliar sus empresas ilícitas. Es responsabilidad de las instituciones financieras proteger el sistema financiero mundial para que estos malos actores no lo utilicen, una tarea nada sencilla. Las instituciones financieras (IF) se enfrentan a la dificultad de determinar la «verdadera identidad» de sus clientes y supervisar continuamente sus transacciones, además de asumir los gastos y la mano de obra que esto requiere. De hecho, se estimó que el gasto en lucha contra el blanqueo de capitales (AML) y en conocimiento del cliente (KYC)en cumplimiento normativo alcanzaría los 32.100 millones de dólares en todo el mundo en 2019. El coste y el esfuerzo estarían justificados si dieran resultado; por desgracia, la Oficina de las Naciones Unidas contra la Droga y el Delito calcula que cada año se blanquean en todo el mundo entre 800.000 millones y 2 billones de dólares.
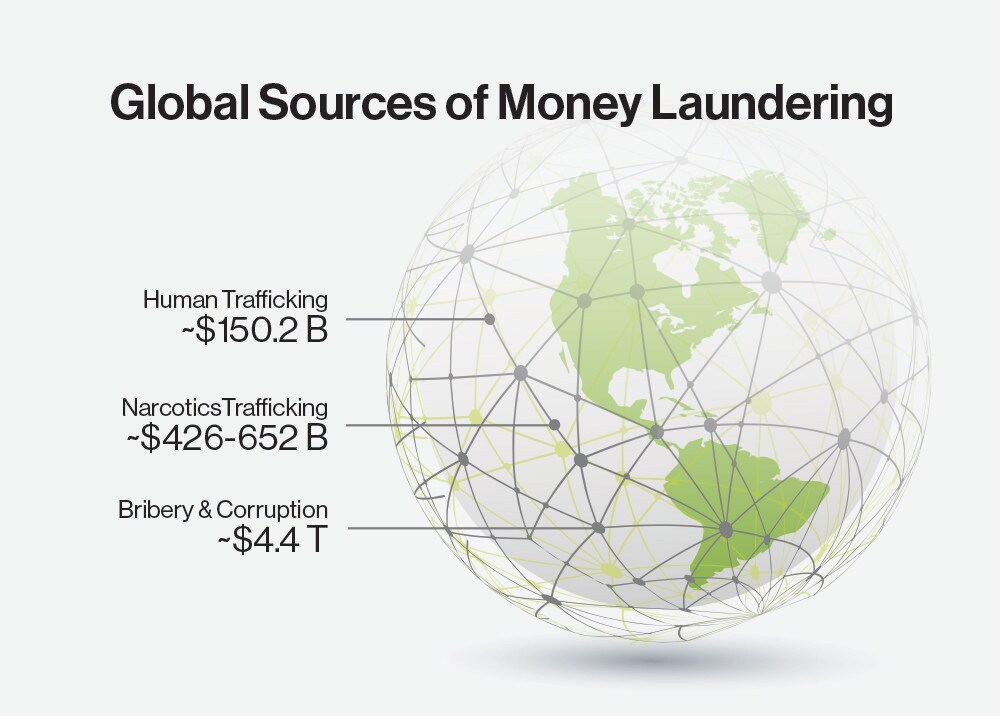
Ese dinero procede de una multitud de fuentes ilícitas, entre ellas la trata de personas, cuyo valor se estima en 150.200 millones de dólares al año generados en todo el mundo; el narcotráfico, estimado entre 426.000 y 652.000 millones de dólares; y el soborno y la corrupción, estimados en un 5 % del PIB mundial, es decir, billones de dólares en todo el mundo. El primer punto de entrada al sistema financiero de los beneficios del narcotráfico es principalmente el efectivo; el blanqueo de los beneficios del soborno y la corrupción suele recurrir a sociedades instrumentales, fideicomisos o entidades sin ánimo de lucro; y el blanqueo de los beneficios de la trata de personas depende de diversos productos financieros, como el efectivo, las criptomonedas y los pagos en línea. Cada caso dificulta la detección de distinta manera y cada vez resulta más resistente a las reglas estáticas. Por ejemplo, si se envía a una jurisdicción de alto riesgo una cantidad redonda superior a 10.000, se genera una alerta.
¿Cómo pueden entonces las instituciones financieras mejorar sus esfuerzos para frenar el dinero sucio? En parte, la respuesta es que necesitan mejores herramientas. Herramientas que, por ejemplo, puedan analizar datos de acceso público obtenidos de organizaciones como Traffik Analysis Hub, como los números de teléfono móvil extraídos de sitios web de anuncios de presuntos tratantes, para cotejarlos con los archivos de información de clientes.
Aquí analizamos cuatro formas en que se está aplicando la inteligencia artificial (IA) para que la detección y la prevención de los delitos financieros sean más eficaces y eficientes.
1. Agilizar la recopilación de datos KYC y la supervisión
Las instituciones financieras deben verificar la identidad de sus clientes y llevar a cabo la diligencia debida. Un paso para verificar la identidad consiste en confirmar quiénes son los beneficiarios efectivos últimos de las entidades. Para obtener esta información, las instituciones financieras dependen en gran medida de los propios clientes, lo que facilita que se introduzcan datos inexactos o falsos. Las IF también deben revisar la información de acceso público para encontrar «noticias negativas» sobre sus posibles clientes, sus clientes actuales y los clientes de estos. Estas búsquedas arrojan una gran cantidad de información que debe revisarse, pero a menudo no se refiere a la persona objeto de la búsqueda, con el consiguiente gasto de tiempo y recursos. Incluso para las IF que utilizan soluciones automatizadas de incorporación, el proceso puede durar hasta 12 semanas y costar un estimado de entre 6.000 y 25.000 dólares por cliente.
El procesamiento del lenguaje natural puede ayudar a las IF a localizar información sobre la titularidad en datos no estructurados, lo que evita tener que pedirla a los propios clientes. A medida que hay más datos disponibles públicamente —por ejemplo, a través de filtraciones como los Papeles de Panamá y los Papeles del Paraíso, de registros públicos y de ONG como Liberty Shared que recopilan información de registros públicos—, esta tecnología cobra cada vez más importancia. Al mismo tiempo, más datos implican más trabajo de clasificación. Ahí es donde puede ayudar la inteligencia artificial. Ya sea para clasificar información sobre identidad y titularidad efectiva o para revisar las «coincidencias» durante el proceso de verificación y aislar la información pertinente, las soluciones de IA pueden transformar el proceso. Las técnicas de IA pueden sustituir un proceso manual, que solo permite acceder y procesar una fracción de los datos disponibles, por uno automatizado que recopila y filtra datos de numerosas fuentes con precisión y rapidez.
2. La segmentación sistemática de los clientes facilita la detección de comportamientos anómalos o sospechosos
Las IF son responsables de supervisar las transacciones e identificar actividades sospechosas. En la práctica, esto significa que cada transacción pasa por un sistema de supervisión de transacciones («TM», por sus siglas en inglés), configurado para generar alertas cuando detecta indicios de una actividad potencialmente sospechosa; por ejemplo, transacciones de cantidades redondas elevadas enviadas a una jurisdicción de alto riesgo o procedentes de ella. Sin embargo, incluso un sistema TM perfectamente configurado genera muchas alertas de falsos positivos (algunas estimaciones sitúan la cifra en hasta un 98 %). Mediante el análisis del comportamiento, un modelo de IA puede procesar información biográfica y transaccional sobre los clientes de una IF y segmentarlos en grupos con comportamientos similares; por ejemplo, un segmento compuesto principalmente por personas jubiladas con poca actividad electrónica, que suelen ser beneficiarias y no ordenantes. La segmentación sistemática de los clientes según su comportamiento facilita la detección de anomalías en cada grupo y, aún más importante, hace que las alertas de actividad sospechosa tiendan a representar un riesgo real de posible actividad ilícita. En un caso de uso, la segmentación inteligente redujo un 45 % las alertas de falsos positivos y permitió a la IF identificar actividades sospechosas que antes no se detectaban.
3. Revelar conexiones ocultas
La segmentación inteligente puede reducir el ruido e identificar más alertas potencialmente sospechosas. La resolución de entidades y la generación de redes ayudan a los investigadores a revisar esas alertas al permitir un uso más integral de la información. Estas soluciones pueden reunir millones de puntos de datos procedentes de fuentes internas y externas, como redes sociales, fuentes de noticias y registros mercantiles, para crear una imagen completa del cliente y sus actividades. Después, pueden construir una red que muestre cómo ese cliente realiza transacciones e interactúa con otras personas, revelando conexiones y relaciones que de otro modo permanecerían ocultas. Esto resulta especialmente útil en ámbitos como la financiación del comercio y los mercados financieros, donde puede haber varias cuentas en una misma IF, transacciones rápidas, múltiples formatos de registro y estructuras organizativas complejas, además de transacciones relacionadas que se producen en distintos sistemas y plazos.
El cambio del enfoque basado en reglas al enfoque de redes de comportamiento descrito anteriormente ha reducido drásticamente los falsos positivos y, al mismo tiempo, ha permitido identificar actividades potencialmente sospechosas que de otro modo habrían pasado inadvertidas.
4. Usar aprendizaje supervisado para descartar falsos positivos evidentes
Además de supervisar las actividades sospechosas, las instituciones financieras deben verificar a sus clientes y transacciones para identificar a personas o entidades sujetas a sanciones. La IA, en concreto, el aprendizaje supervisado, puede utilizarse para revisar alertas que indiquen una coincidencia con una persona o entidad sancionada y detectar falsos positivos evidentes; por ejemplo, que Scuba Diving Inc. coincida con «Cuba» en la lista de sanciones de la OFAC. Al eliminar los falsos positivos evidentes, las IF pueden destinar sus recursos a las alertas de mayor valor. En un caso de uso, se cerró más del 40 % de las coincidencias falsas positivas sin intervención humana, aparte de las revisiones de control de calidad requeridas.
Las herramientas descritas pueden utilizarse por separado o en conjunto para abordar los desafíos más difíciles a los que se enfrentan hoy las IF y, si se implementan correctamente, pueden ayudarles a detectar en sus sistemas los beneficios del narcotráfico, la trata de personas, el soborno y la corrupción. La inteligencia artificial está presente en todas partes, pero hasta ahora ha habido pocos casos de uso de la IA para remediar los actos fraudulentos y las injusticias sociales del mundo. Esto está cambiando.
¿Qué está haciendo el Foro Económico Mundial en relación con la Cuarta Revolución Industrial?
El Centro de Tecnologías de Frontera e Innovación reúne a científicos, responsables de la formulación de políticas y líderes empresariales para comprender las tecnologías emergentes y sus implicaciones en el mundo real.
Al facilitar la colaboración y la experimentación, el Centro ayuda a sus socios a convertir la innovación surgida de la investigación en aplicaciones prácticas que abordan desafíos globales compartidos.




