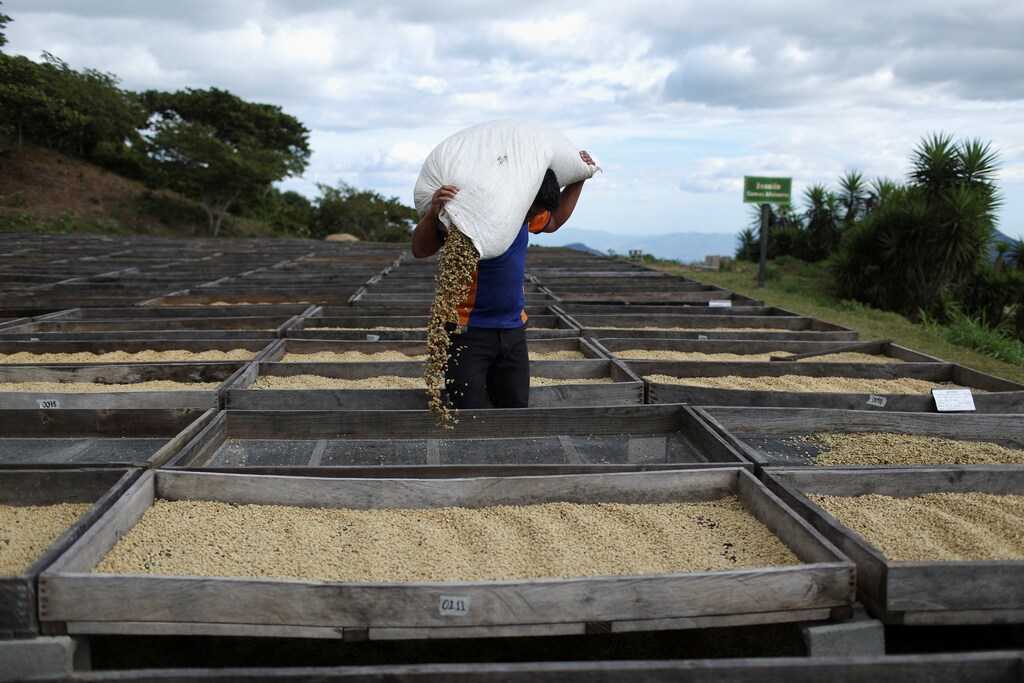
Más del 95% del café del mundo se cultiva en los trópicos, las regiones más vulnerables a la variabilidad climática.
Los climas erráticos ponen en riesgo las cosechas de café, amenazan los medios de vida de los agricultores y afectan a toda la cadena de valor del café.
Los enfoques de seguros climáticos centrados en el impacto en la industria del café muestran cómo los seguros pueden contribuir a proteger las cadenas de valor en el futuro.
Imagina despertarte una mañana y descubrir que tu espresso de todos los días cuesta el doble. No porque lleve copos de oro, ni siquiera por nuevos aranceles a las importaciones de café, sino porque el clima ha remodelado, silenciosa e implacablemente, la economía de tu taza matutina.
El café es uno de los productos básicos más comercializados del mundo, con Suiza como centro: exporta café por valor de más de 3.800 millones de dólares al año. Sin embargo, la cadena de suministro del café comienza con pequeños agricultores de regiones tropicales, donde las perturbaciones climáticas ya están afectando al rendimiento y la calidad. Cuando las cosechas fracasan, los precios suben y lo que antes parecía rutinario se convierte en un lujo.
Esto no es una hipótesis. Es una señal de lo que ocurre cuando los mercados globales chocan con una volatilidad climática cada vez mayor.
¿Por qué está tan expuesto el café a las perturbaciones climáticas?
Más del 95% del café del mundo se cultiva en los trópicos, las regiones más vulnerables a la variabilidad climática. Entre los fenómenos que configuran el clima mundial, El Niño-Oscilación del Sur (ENOS) es el que más influye en el café.
El ENOS puede hacer que las condiciones pasen de la sequía a las lluvias torrenciales. En el caso del café arábica, la variedad que está detrás de la mayoría de las mezclas para espresso, cualquiera de los dos extremos puede ser perjudicial. El exceso de lluvia altera la floración, la escasez encoge los granos y las temporadas impredecibles agravan las plagas y enfermedades.
Las investigaciones muestran que el ENOS puede provocar pérdidas simultáneas de cosechas en múltiples regiones productoras de café. Los modelos proyectan que estos fenómenos serán más frecuentes y graves con el cambio climático. El resultado: una oferta volátil y una presión sostenida sobre los precios.
Cuando varias regiones productoras de café se ven afectadas a la vez, los exportadores y tostadores pagan más y trasladan los precios más altos a los consumidores. Sin embargo, los pequeños productores, cuyas cosechas a menudo se reducen o destruyen por las mismas perturbaciones, no se benefician de esos aumentos de precios. En cambio, suelen sufrir las mayores pérdidas y cuentan con pocas herramientas para recuperarse, lo que debilita la resiliencia de toda la cadena de valor.
Reducir los riesgos de las cadenas de valor del café mediante seguros
En todo el sector cafetero se trabaja para gestionar mejor los riesgos que afrontan las cadenas de valor del café, por ejemplo, mediante la agricultura sostenible, la diversificación del abastecimiento y mejores datos; pero no todos los riesgos pueden transferirse.
Los seguros pueden convertirse en un componente esencial para crear resiliencia sistémica.
A menudo se considera que los seguros son un gasto, una factura mensual. Pero en un mundo que se calienta, son una base para la estabilidad: protegen a las personas, las cadenas de suministro y la economía mundial. Y, sin embargo, los seguros están desapareciendo justo donde más se necesitan.
En muchos países ricos, las aseguradoras se están retirando de las zonas de alto riesgo. En los países en desarrollo, la cobertura apenas existe. Se trata de un riesgo sistémico que puede tener efectos en cadena en todo el mundo.

Crear las condiciones adecuadas para los seguros climáticos
Los productos de seguros solo pueden prosperar en un entorno propicio adecuado, que requiere:
Políticas públicas favorables que permitan innovar y desarrollar productos;
Regulaciones sólidas que protejan a los consumidores y respalden la eficiencia del mercado;
Comprensión de los riesgos climáticos en las comunidades y los gobiernos; y
Desarrollo de capacidades en los gobiernos y la industria para gestionar, operar y ampliar los programas.
Sin embargo, a medida que los riesgos climáticos siguen aumentando, incluso con las condiciones propicias adecuadas, los productos de seguros podrían volverse pronto inasequibles o incluso dejar de estar disponibles en algunos mercados.
Un informe reciente advirtió que las primas de los seguros relacionados con el clima podrían aumentar un 50% para 2030. Por eso, la conversación debe pasar de simplemente ofrecer seguros a incentivar la resiliencia. Cuando se fijan los precios y se diseñan correctamente, los seguros se convierten en una señal económica que impulsa inversiones más inteligentes en adaptación climática, mejores prácticas agrícolas y reducción del riesgo de desastres.
Cómo los seguros ya han ayudado a miles de caficultores
Aseguradoras, instituciones de desarrollo, gobiernos y empresas agroindustriales colaboran para crear cadenas de valor del café resilientes al clima mediante la integración de seguros y gestión de riesgos.
Por ejemplo, en Colombia, el tercer mercado de café más grande del mundo, la aseguradora Blue Marble, centrada en el impacto, lanzó un seguro paramétrico en 2018 que utiliza datos meteorológicos satelitales para activar automáticamente los pagos cuando se superan determinados umbrales meteorológicos, brindando a los agricultores apoyo rápido y transparente.
Desde su lanzamiento, la solución se ha extendido por Colombia y a países como Indonesia y Perú mediante alianzas público-privadas. Hasta la fecha, ha proporcionado 16 millones de dólares en pagos, ayudando a decenas de miles de hogares de pequeños caficultores a recuperarse de las perturbaciones climáticas.
Pero el costo de crear cadenas de valor del café resilientes no puede recaer exclusivamente en los agricultores; deben compartirlo todos quienes se benefician: exportadores, tostadores, empresas y consumidores. En 2024, el PNUD puso en marcha un proyecto piloto de seguro paramétrico con MiCRO en México para proteger a los pequeños caficultores frente a la sequía, las lluvias excesivas y los terremotos. Los comerciantes de café cubren la prima del seguro, y también se apoyó a los agricultores para que adoptaran nuevas prácticas agrícolas con las que reducir sus riesgos climáticos y mejorar sus conocimientos financieros.
Desarrollar soluciones que combinen la mitigación, la gestión y la transferencia de riesgos beneficia a todos: al proteger los medios de vida en el origen de la producción, garantizamos la estabilidad de toda la cadena de valor.
Invertir en resiliencia mundial frente a los riesgos mediante seguros no es solo un acto de solidaridad; también responde a un interés económico propio bien entendido. Así protegemos las cadenas de suministro mundiales y los avances del desarrollo en las economías vulnerables al clima. Así las comunidades se recuperan más rápido. Y así garantizamos un futuro colectivo más seguro.
Estas protecciones financieras integradas, desplegadas a gran escala y a lo largo de las cadenas de valor, serán esenciales a medida que se intensifiquen los riesgos climáticos. Trabajemos para desarrollarlas y fortalecer juntos esa resiliencia, antes de que el espresso de 20 dólares se haga realidad.