Este artículo fue publicado originalmente por McKinsey & Company, www.mckinsey.com. Copyright (c) 2021 Todos los derechos reservados. Reimpreso con autorización.
La COVID-19 y los acontecimientos geopolíticos y climáticos están afectando a la resiliencia del sistema alimentario mundial.
McKinsey comparte su perspectiva sobre cuatro dimensiones de la crisis, en desarrollo y en constante evolución.
¿Qué ha ocurrido? ¿Qué es probable que suceda a continuación? ¿A quién afecta más? ¿Qué se puede hacer?
La consultora prevé que el próximo año podría ser más difícil, pero que medidas de mitigación rápidas podrían ayudar a evitar los peores resultados.
La pandemia de COVID-19. Las tensiones en las cadenas de suministro. Los fenómenos climáticos. Estas perturbaciones ya estaban haciendo subir los precios de los alimentos cuando Rusia invadió Ucrania a finales de febrero. Hoy, la guerra en una de las seis grandes regiones productoras de cereales del mundo y en el mar Negro, un centro crítico de suministro y tránsito de trigo y fertilizantes, está llevando la seguridad alimentaria mundial a una situación de alto riesgo.
Un acuerdo firmado el 22 de julio, destinado a liberar unos 20 millones de toneladas de cereales bloqueadas en los puertos del mar Negro, ha dado cierto alivio al mercado y ha permitido que el precio de algunos cereales vuelva a los niveles anteriores a la invasión. A pesar de este giro optimista, la convergencia de preocupaciones inmediatas y complicaciones a más largo plazo sigue apuntando a niveles de riesgo elevados. Entre las preocupaciones inmediatas está el hecho de que, aunque el acuerdo sobre los cereales podría aliviar algunos problemas logísticos en los puertos, el resultado es incierto y existen importantes cuellos de botella en el interior y otras complejidades que podrían seguir dificultando que los cereales lleguen a los clientes. Además, si los aproximadamente 20 millones de toneladas de cereales en cuestión no se han almacenado en condiciones óptimas durante los cinco o seis meses que llevan en silos ucranianos, su calidad podría haberse deteriorado y podrían no ser aptos para el consumo humano. También resulta preocupante que nuestra proyección para la cosecha de Ucrania de 2022–23 esté más de 30 millones de toneladas por debajo de los niveles normales, debido a la menor superficie sembrada y a una menor disponibilidad de insumos (y al hecho de que es probable que parte de los cereales quede sin cosechar).
Estas preocupaciones inmediatas convergen con complicaciones a más largo plazo que comenzaron a principios de 2020, cuando la pandemia de COVID-19 trastocó las cadenas de suministro mundiales. Después, las políticas monetarias y fiscales destinadas a aliviar el impacto de la pandemia impulsaron al alza los precios de las materias primas a partir de mediados de 2020. Incluso antes de la invasión, los precios del trigo y el maíz eran entre un 40 y un 50 por ciento superiores al promedio de la última década. Avancemos hasta 2022: el bloqueo de los puertos del mar Negro a causa de la guerra en Ucrania restringió considerablemente el acceso a los suministros. Esta situación ha llevado a numerosos países a intentar proteger su acceso a los alimentos limitando las exportaciones de cereales. A este panorama se suman las recientes olas de calor en India y el verano seco que vive actualmente Europa occidental, que en conjunto podrían reducir en más de diez millones de toneladas de cereales el suministro a los mercados mundiales: una muestra clara del mayor riesgo que el cambio climático supone para las materias primas alimentarias. Por último, aunque el precio de los cereales ha bajado, los fertilizantes siguen siendo caros, lo que lleva a algunos agricultores a utilizarlos con moderación mientras los precios de las materias primas agrícolas muestran señales de contracción.
Las consecuencias de una crisis alimentaria inminente podrían ser más graves que las de la crisis alimentaria mundial de 2007–08 y las alzas de los precios de los alimentos de 2010–11 que contribuyeron a la Primavera Árabe. Las perspectivas más negativas actuales podrían traducirse finalmente en un déficit de entre unos 15 y 20 millones de toneladas métricas de trigo y maíz en el suministro mundial de cereales exportados en 2022. Según nuestro escenario más pesimista, el déficit podría alcanzar entre unos 23 y 40 millones de toneladas métricas en 2023, suponiendo que la crisis se prolongue y que los acuerdos firmados recientemente no funcionen.
El mayor déficit equivale al consumo nutricional de un año para hasta 250 millones de personas, es decir, el 3 por ciento de la población mundial. Además del sufrimiento humano que esto supone, la experiencia de crisis alimentarias recientes apunta a muchas otras posibles consecuencias desestabilizadoras.
A continuación exponemos nuestra perspectiva sobre cuatro dimensiones de la crisis, en desarrollo y en constante evolución:
Este año, las exportaciones han disminuido debido a las limitaciones logísticas en Ucrania y a las restricciones a las exportaciones de otros países.
El próximo año podría ser aún peor. Estimamos que la producción agrícola de Ucrania disminuirá entre un 35 y un 45 por ciento en la próxima temporada de cosecha, que comenzó en julio.
Es probable que algunos países sufran más que otros y que las consecuencias generales sean más graves que en crisis recientes comparables.
Las medidas de mitigación rápidas podrían ayudar a evitar los peores resultados, y la ventana de oportunidad se está estrechando.
El conflicto en Ucrania está sacudiendo pilares importantes del sistema alimentario mundial en un contexto ya precario. Comprender qué ha ocurrido, qué es probable que suceda a continuación, a quién afecta más y qué se puede hacer es complejo. Gestionar las circunstancias y propiciar los mejores resultados posibles puede requerir medidas decisivas y colaboración.
Las exportaciones han disminuido debido a las limitaciones logísticas en Ucrania y a las restricciones a las exportaciones de otros países
Hoy, el suministro mundial de alimentos se enfrenta a dos obstáculos cruciales: la caída de las exportaciones de Ucrania y, en cierta medida, de Rusia, y los efectos en cadena que podrían restringir aún más el suministro mundial. El déficit actual de las exportaciones se debe en gran medida a la menor capacidad para sacar de la región del mar Negro los cereales almacenados en silos. Si el acuerdo firmado cumple plenamente lo prometido, podría aliviarse buena parte del problema a corto plazo, aunque ese resultado óptimo está lejos de ser seguro.
Han disminuido los volúmenes de exportación mundial
La mayor parte de los cereales del mundo procede de seis regiones productoras, entre ellas Ucrania y Rusia, que juntas producen aproximadamente el 28 por ciento del trigo y el 15 por ciento del maíz exportados a nivel mundial (gráfico 1). Los volúmenes de exportación se redujeron de inmediato debido al bloqueo de los puertos del mar Negro, las minas en las rutas marítimas y la escasez de rutas alternativas. Los suministros de trigo y maíz que debían salir de Ucrania por ferrocarril o camión se han enfrentado a cuellos de botella logísticos, entre ellos las diferencias entre los anchos de vía de Ucrania y los países vecinos, la escasez de vagones y la limitada capacidad de transporte marítimo de los puertos polacos y rumanos. A pesar del reciente acuerdo destinado a permitir las exportaciones de cereales desde los tres principales puertos ucranianos del mar Negro, es probable que la situación siga siendo incierta y frágil.
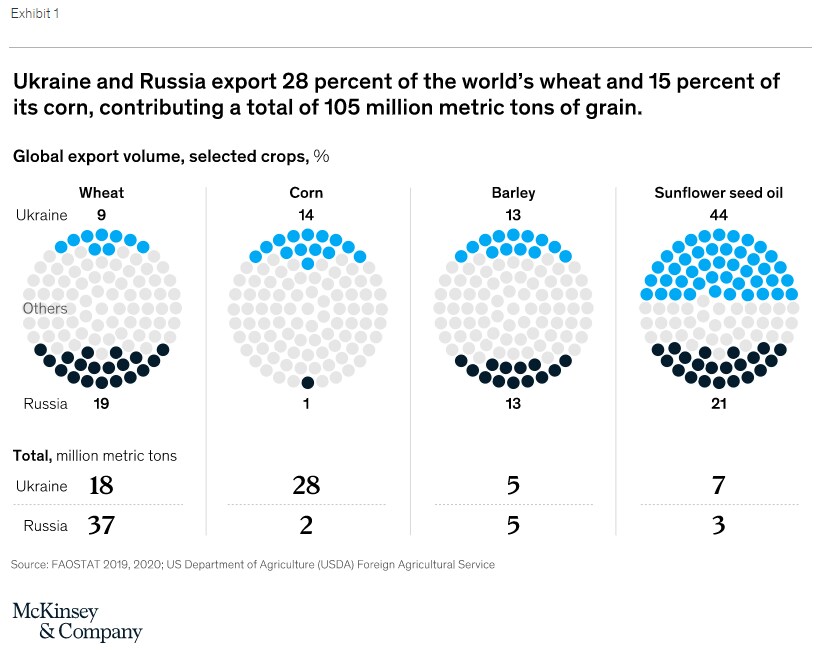
Las limitaciones logísticas marítimas por sí solas han reducido las exportaciones de Ucrania en unos 16 a 19 millones de toneladas métricas (aunque, si pronto comienza a salir una gran cantidad de cereales de los puertos del mar Negro, las exportaciones podrían ser mayores) y las de Rusia en unos dos a tres millones de toneladas métricas. Aproximadamente el 5 por ciento de los 400 millones de toneladas métricas que se comercializan en el mundo podría parecer una cantidad relativamente pequeña. Sin embargo, podría bastar para perturbar significativamente el ciclo de las materias primas de dos años, porque genera una demanda de nuevos contratos y erosiona la confianza en la liquidez del mercado, lo que puede motivar a algunos países a aumentar sus reservas.
En la próxima temporada de siembra, es probable que la oferta se reduzca debido a las perturbaciones que la guerra ha causado en la siembra y la cosecha de Ucrania, sumadas a que los cultivos de Rusia, Brasil y otros países productores podrían recibir insumos por debajo de lo óptimo. Estimamos que estos efectos podrían generar en 2023 un déficit de entre 23 y 40 millones de toneladas métricas de cereales comercializados a nivel mundial (gráfico 2). El déficit sería menor si se respetan los acuerdos y las exportaciones ucranianas a través del mar Negro alcanzan un volumen considerable. El escenario más pesimista refleja lo que podría ocurrir si los puertos ucranianos siguen en gran medida bloqueados, la liquidez de los agricultores y su acceso a insumos agrícolas son limitados y se siembra una superficie menor.
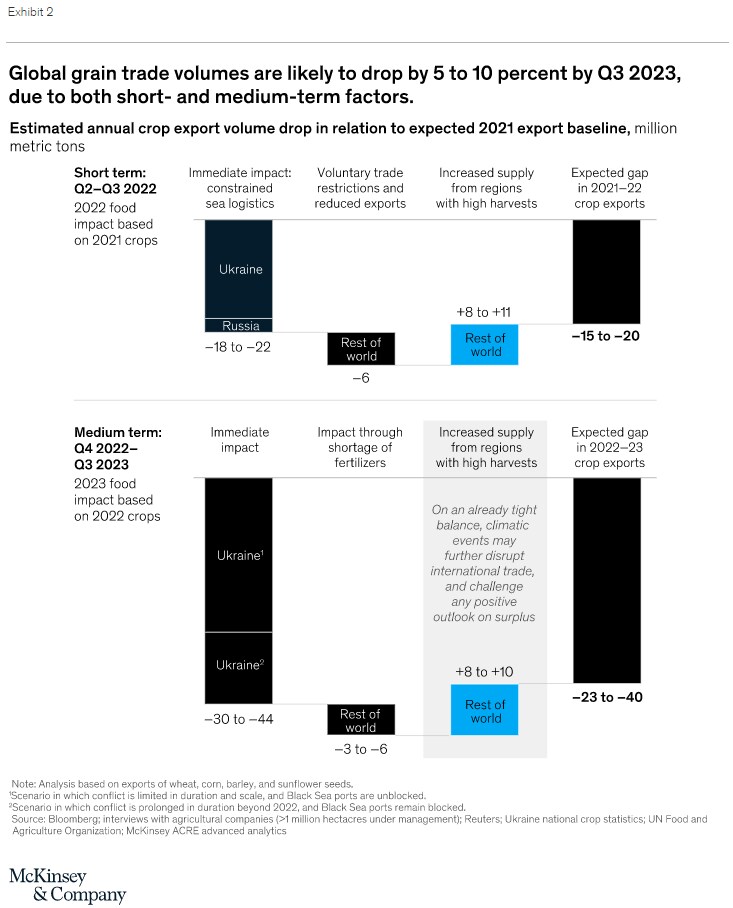
La oferta se ha reducido aún más debido a los países que han intentado proteger sus mercados internos mediante restricciones comerciales. Entre el comienzo de la guerra y mayo de 2022 se introdujeron unas 40 nuevas prohibiciones de exportación y requisitos de licencias de exportación. Aunque estas medidas pueden percibirse como beneficiosas para el país que las impone, la historia sugiere que añaden presión sobre las reservas de alimentos disponibles, elevan los precios y amenazan aún más la seguridad alimentaria de las personas más pobres del mundo.
Los efectos negativos se han atenuado en cierta medida y podrían mitigarse aún más mediante un aumento de las exportaciones: algunas procedentes de zonas que esperan cosechas récord y otras de países que han empezado a liberar reservas de cereales para beneficiarse de los precios más altos. No está claro cuánto alivio podrían aportar estas medidas, ya que son voluntarias y, sin duda, estarán determinadas por las dinámicas del mercado y la política.
El próximo año podría ser peor
Lamentablemente, el suministro mundial de alimentos podría sufrir más daños de aquí a finales de este año y durante todo 2023. A la fecha de redacción, los problemas logísticos de este año han reducido en entre 18 y 22 millones de toneladas métricas las exportaciones de cereales de Ucrania y Rusia. El conflicto en curso está interfiriendo con la capacidad de los agricultores para preparar los campos, sembrar, proteger y fertilizar los cultivos, lo que probablemente reducirá aún más los volúmenes en la próxima temporada de cosecha. Parte de este déficit podría recuperarse en función del éxito de los acuerdos de exportación en el mar Negro, las mejoras logísticas y otras intervenciones. Sin embargo, factores como el impacto de la sequía en las principales regiones productoras de cereales del mundo —una tendencia que se prevé que empeore con el tiempo— empañan las perspectivas.
A la fecha de redacción, los problemas logísticos de este año han reducido en entre 18 y 22 millones de toneladas métricas las exportaciones de cereales de Ucrania y Rusia.
McKinsey & Company
Es probable que la próxima cosecha y las exportaciones de Ucrania sean las más bajas de la última década
A partir de entrevistas con productores y datos locales, hemos modelizado la cosecha potencial de cada óblast (división administrativa) de Ucrania. En conjunto, estimamos que la producción agrícola de Ucrania disminuirá entre un 35 y un 45 por ciento en la próxima temporada de cosecha. Las principales razones son la reducción de la superficie cosechada debido a las operaciones militares en curso y las minas terrestres; la falta de liquidez de los agricultores (por la imposibilidad de enviar una gran parte de la cosecha del año pasado); la disminución de los rendimientos por el menor acceso a fertilizantes; las alteraciones en el calendario de cultivo; una protección fitosanitaria menos avanzada, y los efectos en cadena del aumento de los costes del diésel y los fertilizantes.
Además de los retos agrícolas, la logística de exportación podría seguir siendo problemática. Debido a la combinación de estos factores, es probable que las exportaciones de Ucrania disminuyan en un total de entre 30 y 44 millones de toneladas métricas durante el año comercial 2022–23, respecto del nivel de referencia anterior a la guerra.
Lo que ocurra en otros países podría reducir aún más los volúmenes del comercio mundial
A pesar de la buena cosecha que probablemente se recoja este verano y otoño, los rendimientos de Rusia podrían ser menores en las próximas temporadas debido a las restricciones al comercio mundial. Las semillas híbridas, los productos fitosanitarios y, en menor medida, la maquinaria y el software podrían estar sujetos a prohibiciones de importación, lo que afectaría principalmente a la producción de trigo.
También se prevé que la escasez de fertilizantes y sus precios más altos reduzcan los rendimientos en países que dependen en gran medida de las importaciones de fertilizantes, como Brasil. Es probable que esto reduzca aún más el volumen de cereales en el mercado mundial.
Las decisiones de otros países exportadores podrían añadir más cereales al suministro mundial o reducirlo aún más. Por un lado, la continuidad o el aumento de las restricciones comerciales podrían agravar la escasez mundial, mientras que las cosechas abundantes y la liberación de reservas podrían amortiguar el impacto. Los fenómenos climáticos también podrían afectar a este delicado equilibrio. Se desconoce cuál de los escenarios prevalecerá.
Es probable que las consecuencias generales sean más graves que en crisis recientes comparables
Nos encontramos en un contexto en el que los hábitos de consumo han ido experimentando gradualmente un cambio de paradigma, lo que genera una mayor demanda mundial de proteínas y biocombustibles, al mismo tiempo que el cambio climático ha aumentado los riesgos para el sector agrícola. La cadena de suministro de alimentos está cada vez más interconectada, la dependencia del comercio es elevada y las reservas son bajas y están concentradas en un puñado de países. Los precios del petróleo y los fertilizantes, los costes logísticos y el número de restricciones comerciales vigentes se acercan a sus niveles más altos de la última década, y el cambio climático está afectando negativamente a los cultivos.
Algunos países están en condiciones de resistir las perturbaciones de un sistema que requiere un equilibrio preciso. Otros lo están menos: los países altamente vulnerables representan el 18 por ciento de la población mundial y el 41 por ciento de la población subalimentada del mundo. En 2020, 811 millones de personas en todo el mundo padecieron niveles elevados de malnutrición o subalimentación.
El impacto varía según el país y podría ser devastador para algunos
Aunque los altos precios mundiales de los alimentos afectarán a todos los países, algunos están más expuestos que otros (gráfico 3). Otros, como China, Estados Unidos y los países de la Unión Europea, están relativamente bien protegidos. Tienen una producción local elevada, grandes reservas y un alto poder adquisitivo.
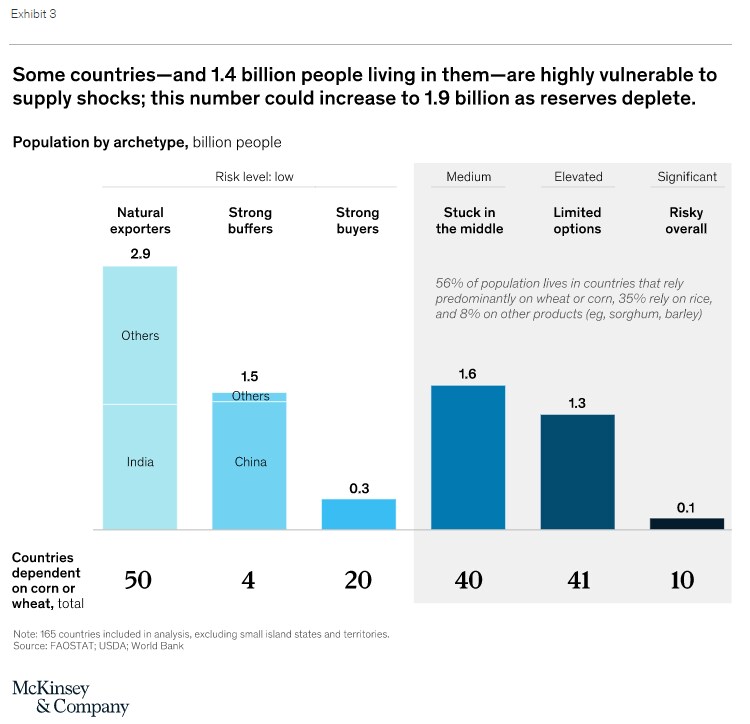
Sin embargo, muchos países, entre ellos Bangladesh, Etiopía, Somalia y Yemen, son muy vulnerables. Dependen en gran medida de las importaciones de cereales, tienen reservas limitadas y un bajo poder adquisitivo. Las subidas de precios podrían golpearlos duramente. Más de 1.400 millones de personas viven en esas zonas, en su mayoría en África y Asia; si la escasez mundial continúa y los países agotan sus reservas, esta cifra podría aumentar a unos 1.900 millones de personas.
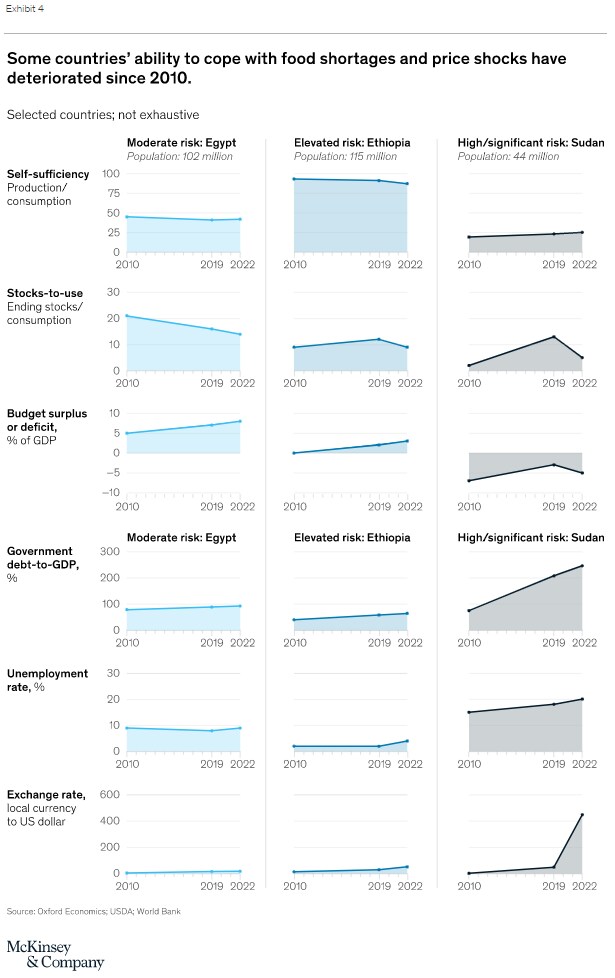
La situación es aún más sombría si se tiene en cuenta la capacidad de algunos países para afrontar las consecuencias fiscales y sociales de su vulnerabilidad. En muchos países, las monedas locales se han devaluado bruscamente en 2022, lo que encarece aún más para la población las materias primas importadas denominadas en dólares estadounidenses, como el trigo y el petróleo. En gran medida debido a la pandemia de COVID-19, estos países ya registran déficits presupuestarios y niveles de desempleo superiores a lo habitual. A medida que se reduzcan los suministros de alimentos, estas naciones afrontarán una inflación elevada, que agravará la presión presupuestaria mientras intentan proteger a su población del aumento de los precios de los alimentos. Si no lo consiguen, los niveles de malnutrición podrían aumentar.
Posibles consecuencias
En el pasado, la escasez de alimentos ha tenido consecuencias como las siguientes:
Inflación: Los precios al consumidor aumentan debido a la reducción de la oferta, los elevados costes de los insumos y el transporte, y los efectos especulativos.
Presión presupuestaria y fiscal:Aumenta la presión sobre los sistemas financieros y fiscales para gestionar la inflación, garantizar un comercio suficiente y proporcionar subsidios a quienes más los necesitan. Estos esfuerzos suelen verse obstaculizados por el aumento de la deuda externa y la ralentización del crecimiento del PIB.
Malnutrición y hambre: Aumenta el sufrimiento humano, especialmente entre las poblaciones más vulnerables, debido a los precios más altos y, en menor medida, a la escasez efectiva de suministros.
En la situación actual podrían producirse efectos similares —así como otras dificultades económicas y sociales—. Sin embargo, esta vez los gobiernos de algunos países vulnerables quizá tengan menos capacidad para hacer frente a las restricciones del suministro que antes de otras crisis, como la Primavera Árabe y la pandemia de COVID-19 (gráfico 4).
El riesgo general para el sistema alimentario podría superar el de las crisis recientes
La pandemia ha agotado los presupuestos y las reservas de divisas de los países y ha llevado su deuda a niveles récord, lo que los hace menos resilientes ante las subidas de precios. Las compras de alimentos representan una proporción del gasto de los consumidores mayor de lo habitual, y el desempleo es elevado en muchos países; si los gobiernos no pueden amortiguar el impacto, los hogares no tendrán más remedio que destinar una mayor parte de sus presupuestos a comprar alimentos. En este contexto, incluso una leve perturbación del suministro podría alterar considerablemente los precios mundiales de los alimentos y la capacidad de las sociedades para hacer frente a ellos.
Al examinar las condiciones que precedieron a la crisis alimentaria mundial de 2007–08 y a la subida de los precios de los alimentos de 2010–11 que contribuyó a la Primavera Árabe, observamos que hoy los riesgos para el sistema alimentario mundial son aún mayores.
Las medidas de mitigación rápidas podrían ayudar a evitar los peores resultados
Las partes interesadas de todo el mundo podrían tomar medidas para evitar que se hagan realidad los escenarios más sombríos. A corto plazo, tres pasos fundamentales pueden ayudar a reducir los riesgos:
Desbloquear las rutas logísticas del mar Negro y reducir sus riesgos.
Reducir las restricciones comerciales y liberar las reservas de seguridad; para reequilibrar el suministro mundial, cada país debe aumentar la cantidad de cereales que se comercializa en el mercado mundial.
Proporcionar ayuda financiera a las zonas y poblaciones más afectadas.
Al pensar en cómo mitigar la crisis actual, las partes interesadas deberían planificar cómo evitar la próxima. Tanto los gobiernos como los actores de la cadena de valor agroalimentaria deben mejorar la gestión de las perturbaciones entre la oferta y la demanda. La resiliencia ante los múltiples riesgos aquí señalados es esencial, sobre todo en una época en que el cambio climático provoca fenómenos más extremos, como las sequías. Aunque estas perturbaciones se produzcan en una parte concreta del mundo, pueden disparar los precios a nivel mundial, como ha demostrado claramente la situación del mar Negro.
Los cambios fundamentales en el comportamiento mundial, impulsados tanto por el sector público como por el privado, podrían aumentar la transparencia y la resiliencia del sistema alimentario mundial. Entre las posibles medidas están las siguientes:
Transformar la agricultura de forma sostenible para aumentar los rendimientos, especialmente en los países importadores con poblaciones en rápido crecimiento.
Encontrar maneras de reducir el desperdicio mundial de alimentos y optimizar el uso de la tierra para producir alimentos y biomasa
Acelerar el desarrollo y la adopción de alternativas a la carne y fomentar el consumo de las proteínas más eficientes
Históricamente, las perturbaciones del suministro en el sistema alimentario han provocado inflación, un menor margen fiscal y malnutrición; en algunos casos, también han dado lugar a períodos de inestabilidad política y violencia. Según la duración y la gravedad de la guerra, el suministro mundial podría no cubrir las necesidades calóricas de 250 millones de personas. Estas cifras desalentadoras subrayan la magnitud y la urgencia de la situación.