La liquidez de los mercados financieros puede ser efímera. La posibilidad de negociar activos de cualquier tamaño, en cualquier momento y encontrar un comprador dispuesto no está garantizada. Como se analizó con cierto detalle el otoño pasado en este blog, varios factores, entre ellos la evolución de la estructura de los mercados financieros y algunas regulaciones, parecen haber llevado la liquidez a una nueva dimensión: los mercados parecen susceptibles a episodios de gran volatilidad de precios en los que la liquidez desaparece de repente.
En nuestro Informe sobre la estabilidad financiera mundial de abril de 2015 identificamos un nuevo aspecto del problema: las correlaciones entre los precios de los activos han aumentado pronunciadamente en los últimos cinco años en todas las principales clases de activos (véase la figura).
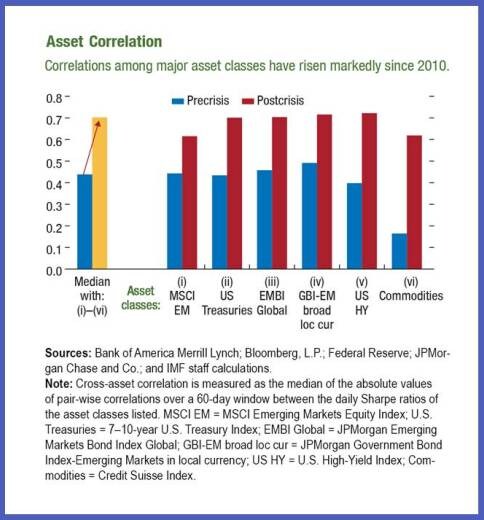
Este aumento se ha asociado con episodios de menor liquidez del mercado. También mostramos que las correlaciones entre los precios de los activos tienden a aumentar cuando crece la volatilidad de los mercados financieros, prácticamente en todas las principales clases de activos. Este aumento de los efectos de contagio entre correlaciones es una característica del contagio financiero.
Aumentan las probabilidades de que algo salga mal
Hemos tenido algunos atisbos de la posibilidad de que los mercados se queden sin liquidez: el repunte relámpago del 15 de octubre de 2014, que registró una de las mayores caídas y luego subidas del último cuarto de siglo en el mercado más líquido del mundo, el de los bonos del Tesoro de Estados Unidos; y la dislocación de los mercados de divisas tras la inesperada decisión del banco central suizo de poner fin a su política de limitar el valor de su moneda.
Este riesgo de falta de liquidez es aún más significativo en muchos mercados de bonos corporativos de economías avanzadas, así como en los mercados de bonos de economías emergentes que están experimentando grandes entradas de fondos de inversión.
Afortunadamente, hasta ahora estos episodios de escasez de liquidez no han tenido efectos adversos duraderos. Pero la evaporación de la liquidez del mercado hoy podría generar más tensión en los mercados, con posibles repercusiones adversas para la economía mundial y la estabilidad financiera.
En este contexto, el riesgo de que las perturbaciones provoquen una rápida erosión de la liquidez en mercados que suelen funcionar bien ha aumentado debido a dos factores.
La geopolítica y la caída del precio del petróleo preparan el terreno. El descenso muy pronunciado y rápido de los precios del petróleo en el segundo semestre de 2014 sometió a una considerable presión a los mercados de bonos corporativos de alto rendimiento de Estados Unidos —donde las empresas energéticas representan el 15 por ciento del mercado— y a los mercados de bonos soberanos de economías emergentes exportadoras de petróleo. Aunque los precios del petróleo se han recuperado parcialmente de la fuerte caída del año pasado, su volatilidad sigue siendo alta, lo que indica que los participantes del mercado siguen preocupados por los precios futuros del petróleo.
Las distintas políticas monetarias y un dólar más fuerte pondrán a prueba la resiliencia del mercado. Pese a las incertidumbres sobre el momento y el ritmo, parece que Estados Unidos empezará a subir las tasas de interés más adelante este año, tras haber puesto fin a las compras de activos el año pasado. Esto contrasta marcadamente con la zona del euro y Japón, donde se prevé que las autoridades mantengan políticas monetarias muy acomodaticias en el futuro cercano. Esto ha preparado el terreno para la apreciación del dólar estadounidense. Un mayor crecimiento en Estados Unidos, el factor determinante último, es una buena noticia para la economía mundial, pero el aumento de las tasas de interés y la perspectiva de una mayor apreciación del dólar podrían provocar salidas de capital de las economías emergentes y de los mercados de bonos corporativos de alto rendimiento hacia los bonos del Tesoro de Estados Unidos. Esto podría poner a prueba la liquidez de los mercados de bonos de alto rendimiento y de economías emergentes, y afectar negativamente a la estabilidad financiera.
Políticas para mejorar la liquidez del mercado
En primer lugar, necesitamos políticas que fortalezcan las estructuras del mercado, incluso en los mercados de bonos públicos. Los reguladores deberían promulgar políticas que alienten a los participantes del mercado a proporcionar liquidez en condiciones normales de negociación. Esto podría incluir ofrecer incentivos a los intermediarios principales o exigirles que negocien de forma pasiva (proporcionando cotizaciones) o activa (mediante transacciones efectivas). Estas medidas no tienen por qué exigir a los creadores de mercado que mantengan una presencia constante durante episodios inusuales de volatilidad extrema. En cambio, los reguladores pueden diseñar interruptores automáticos que se activen durante estos raros episodios, detengan las condiciones de negociación desordenadas y permitan que la liquidez se reponga. De hecho, al reforzar la participación en los mercados secundarios en condiciones normales, las autoridades podrían prevenir precisamente el deterioro de la liquidez de negociación que podría hacer necesario recurrir a estos interruptores automáticos.
En segundo lugar, los reguladores y los bancos centrales deberían adoptar medidas urgentes para garantizar la continuidad de la liquidez del mercado, no solo en los buenos tiempos, sino también en condiciones de tensión. A nivel nacional, esto incluye marcos microprudenciales y macroprudenciales reforzados para mejorar la supervisión de la liquidez tanto en los fondos de inversión como en los mercados financieros. Esto requiere herramientas eficaces, como garantizar que las condiciones de reembolso del sector de gestión de activos estén mejor alineadas con las condiciones subyacentes de liquidez del mercado. Los supervisores nacionales deberían coordinarse y proporcionar orientaciones coherentes a las empresas de negociación de las principales jurisdicciones sobre los límites de riesgo adecuados para cada inversor minorista, bolsa y entidad de compensación.
En tercer lugar, los reguladores y los bancos centrales deberían examinar y aprovechar las sinergias transfronterizas en materia de políticas, incluida la creación preventiva de líneas de swap entre bancos centrales, que fueron tan vitales durante la última crisis. Los reguladores y las autoridades monetarias también deberían tener en cuenta la dinámica que generan el aumento de las correlaciones mundiales entre activos y los períodos de volatilidad al evaluar los riesgos sistémicos en los mercados financieros.
El autor desea agradecer a Vlad Pillonca, David Jones y Fabio Cortes, autores de la sección sobre liquidez del capítulo 1 del Informe sobre la estabilidad financiera mundial de abril de 2015, sus contribuciones a este blog.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: José Viñals es consejero financiero y director del Departamento de Mercados Monetarios y de Capital del FMI.
Imagen: Se muestra la sede de una empresa francesa en Courbevoie, a las afueras de París. REUTERS.




