Los dirigentes de la Unión Europea siguen jugando al juego de la escalada de tensión con el Gobierno griego. Grecia ha satisfecho las exigencias de sus acreedores con creces. Sin embargo, Alemania y los demás acreedores de Grecia siguen exigiendo que el país suscriba un programa que ha demostrado ser un fracaso y que pocos economistas creyeron alguna vez que pudiera, fuera a poder o debiera aplicarse.
El cambio de la posición fiscal de Grecia, de un gran déficit primario a un superávit, fue casi sin precedentes, pero exigir que el país alcanzara un superávit primario del 4,5 % del PIB fue inadmisible. Por desgracia, cuando la «troika» —la Comisión Europea, el Banco Central Europeo y el Fondo Monetario Internacional— incluyó por primera vez esta exigencia irresponsable en el programa financiero internacional para Grecia, las autoridades del país no tuvieron más remedio que aceptarla.
La insensatez de seguir persiguiendo este programa es especialmente grave ahora, dado el descenso del 25 % del PIB que Grecia ha sufrido desde el comienzo de la crisis. La troika calculó muy mal los efectos macroeconómicos del programa que impuso. Según sus previsiones publicadas, creía que, al recortar los salarios y aceptar otras medidas de austeridad, las exportaciones griegas aumentarían y la economía volvería rápidamente al crecimiento. También creía que la primera reestructuración de la deuda conduciría a una deuda sostenible.
Las previsiones de la troika han sido erróneas, y repetidamente. Y no por poco, sino por un margen enorme. Los votantes griegos tenían razón al exigir un cambio de rumbo, y su Gobierno tiene razón al negarse a suscribir un programa profundamente defectuoso.
Dicho esto, hay margen para un acuerdo: Grecia ha dejado clara su disposición a seguir adelante con las reformas y ha acogido con satisfacción la ayuda de Europa para aplicar algunas de ellas. Una dosis de realismo por parte de los acreedores de Grecia —sobre lo que es factible y sobre las consecuencias macroeconómicas de las distintas reformas fiscales y estructurales— podría sentar las bases de un acuerdo beneficioso no solo para Grecia, sino para toda Europa.
Algunos en Europa, especialmente en Alemania, parecen indiferentes ante una salida griega de la eurozona. Según afirman, el mercado ya ha «descontado» esa ruptura. Algunos incluso sugieren que sería buena para la unión monetaria.
Creo que esas opiniones subestiman considerablemente tanto los riesgos actuales como los futuros. Un grado similar de complacencia se observó en Estados Unidos antes del colapso de Lehman Brothers, en septiembre de 2008. La fragilidad de los bancos estadounidenses se conocía desde hacía mucho tiempo, al menos desde la quiebra de Bear Stearns en marzo anterior. Sin embargo, debido a la falta de transparencia (debida en parte a una regulación débil), ni los mercados ni los responsables de formular políticas comprendieron plenamente los vínculos entre las instituciones financieras.
De hecho, el sistema financiero mundial todavía siente las réplicas del colapso de Lehman. Y los bancos siguen sin ser transparentes y, por tanto, continúan expuestos al riesgo. Aún desconocemos el alcance total de los vínculos entre las instituciones financieras, incluidos los derivados poco transparentes y los swaps de incumplimiento crediticio.
En Europa ya podemos ver algunas de las consecuencias de una regulación inadecuada y del diseño defectuoso de la propia eurozona. Sabemos que la estructura de la eurozona fomenta la divergencia, no la convergencia: a medida que el capital y las personas con talento abandonan las economías afectadas por la crisis, estos países pierden capacidad para pagar sus deudas. Cuando los mercados comprenden que una espiral descendente perniciosa está arraigada estructuralmente en el euro, las consecuencias para la próxima crisis son profundas. Y otra crisis es inevitable: está en la propia naturaleza del capitalismo.
El truco de confianza del presidente del BCE, Mario Draghi, en forma de su declaración de 2012 de que las autoridades monetarias harían «todo lo que fuera necesario» para preservar el euro, ha funcionado hasta ahora.
Pero saber que el euro no es un compromiso vinculante entre sus miembros hará que sea mucho menos probable que funcione la próxima vez. Los rendimientos de los bonos podrían dispararse, y ninguna garantía del BCE ni de los dirigentes europeos bastaría para hacerlos bajar de niveles estratosféricos, porque ahora el mundo sabe que no harán «todo lo que sea necesario». Como ha demostrado el ejemplo de Grecia, solo harán lo que exija una política electoral cortoplacista.
La consecuencia más importante, me temo, es el debilitamiento de la solidaridad europea. Se suponía que el euro la fortalecería. En cambio, ha tenido el efecto contrario.
No conviene ni a Europa ni al mundo que un país de la periferia europea se distancie de sus vecinos, especialmente ahora, cuando la inestabilidad geopolítica ya es tan evidente.
El vecino Oriente Medio está sumido en la agitación; Occidente intenta contener a una Rusia recién agresiva; y China, ya la mayor fuente de ahorro del mundo, el mayor país comerciante y la mayor economía en conjunto (en términos de paridad del poder adquisitivo), confronta a Occidente con nuevas realidades económicas y estratégicas. No es momento para la desunión europea.
Los dirigentes europeos se consideraban visionarios cuando crearon el euro. Creían estar mirando más allá de las exigencias a corto plazo que suelen ocupar a los líderes políticos.
Por desgracia, su comprensión de la economía no estuvo a la altura de su ambición, y la política del momento no permitió crear el marco institucional que podría haber hecho posible que el euro funcionara como se pretendía. Aunque se suponía que la moneda única traería una prosperidad sin precedentes, resulta difícil detectar un efecto positivo significativo para la eurozona en su conjunto en el período anterior a la crisis. En el período posterior, los efectos adversos han sido enormes.
El futuro de Europa y del euro depende ahora de si los líderes políticos de la eurozona pueden combinar un mínimo de comprensión económica con una visión inspiradora de la solidaridad europea y preocupación por ella. Es probable que empecemos a conocer la respuesta a esa pregunta existencial en las próximas semanas.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Joseph E. Stiglitz, premio Nobel de Economía y catedrático universitario de la Universidad de Columbia, presidió el Consejo de Asesores Económicos del presidente Bill Clinton y fue vicepresidente sénior y economista jefe del Banco Mundial.
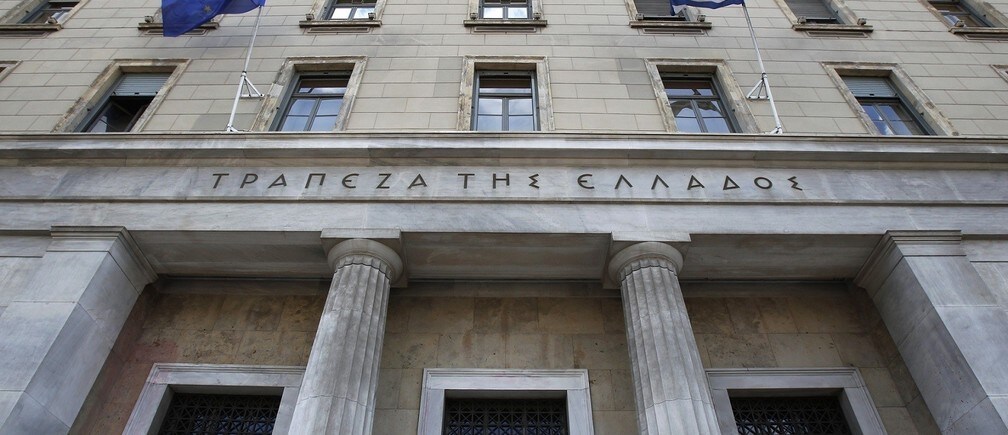
Imagen: Una bandera griega y otra de la Unión Europea ondean frente al Banco de Grecia en Atenas. REUTERS/John kolesidis.




