Lo que ocurre actualmente en China es totalmente previsible. No me refiero al estallido de la burbuja bursátil —esto tenía que ocurrir—, sino a la desaceleración económica de China. Las razones de dicha desaceleración son muchas: el país ha ascendido rápidamente en la cadena de valor, las fuentes de las ganancias de productividad se están agotando, la población envejece y los rendimientos de la inversión de capital están disminuyendo. Pero sea cual sea la causa principal, basta con examinar la evidencia empírica para entender por qué la desaceleración tenía que producirse.
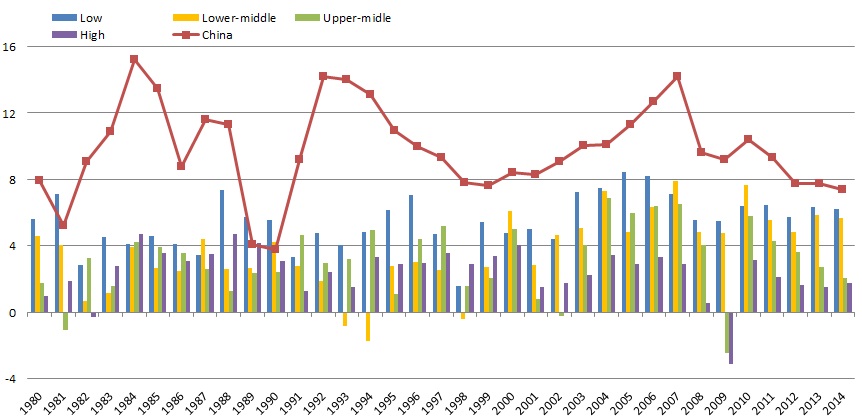
En el gráfico siguiente, la línea roja muestra la tasa de crecimiento real anual de China desde 1980, año que corresponde aproximadamente al inicio de las reformas de mercado en el país. En el eje X se indica el grupo de ingreso al que pertenecía China en cada año (es decir, bajo en 1980-1996 y 1998; medio-bajo en 1997 y 1999-2009; medio-alto desde 2010). La línea verde recoge la tasa de crecimiento real ponderada por el PIB de ese grupo de ingreso excluyendo a China. Desde 1991, China ha superado al grupo de ingreso al que pertenecía en todos y cada uno de los años. Durante varios años de la década de 1990, la diferencia fue de casi 10 puntos porcentuales. Desde que fue promovida a la categoría de ingreso medio-alto en 2010, el diferencial se ha situado en torno a 5 puntos porcentuales.
Gráfico 1: Crecimiento real del PIB (%)

Fuentes: cálculos del autor basados en datos del FMI y del Banco Mundial .
En vista de estos datos, lo que ocurre en China no sorprende: no hay países de ingreso medio-alto que crezcan a un ritmo del 7% o más durante más de un par de años. Y para quienes tengan dudas sobre las tasas de crecimiento de China: incluso si las cifras chinas o del FMI hubieran sobreestimado el crecimiento en un 100%, China habría superado a sus pares de grupo de ingreso en los últimos años.
Por supuesto, algunos dirán que, debido a la singularidad de China, la historia no es un buen indicador. China se adentra, efectivamente, en territorio inexplorado. Pero su mero tamaño debería ser una señal de que un crecimiento de dos dígitos no puede mantenerse. El crecimiento impulsado por las exportaciones que propulsó el desarrollo de Corea y de otros tigres asiáticos, así como el de China hasta comienzos de la década de 2000, no funcionará ahora que China representa el 16% del PIB mundial. La capacidad del mundo para absorber productos “hechos en China” es limitada. Incluso en su punto álgido, Japón representó «solo» el 8%.
A pesar de los considerables desafíos e incertidumbres a los que se enfrenta, no creo en un aterrizaje brusco para China, salvo una catástrofe. Los resultados de The Global Competitiveness Report 2014-2015 revelan que los fundamentos de su economía son bastante sólidos y deberían evitar un aterrizaje tan brusco. Pero a medida que China se enriquece, su economía crecerá más lentamente. Basta con observar el gráfico siguiente.
Gráfico 2: Crecimiento (%) de China y de los grupos de ingreso
Fuentes: cálculos del autor basados en datos del FMI y del Banco Mundial .
¿Ya lo ha leído?
6 lecturas imprescindibles sobre la caída de la bolsa china
¿Cuál era el objetivo de China al devaluar su moneda?
Autor: Thierry Geiger, jefe de Análisis e Investigación Cuantitativa, Competitividad Global y Riesgos, Foro Económico Mundial
Imagen: Empleados trabajan en la línea de montaje final de la familia A320 en la fábrica de Airbus en Tianjin, China, 12 de agosto de 2015. REUTERS/Damir Sagolj




