A principios de este año, nuestros datos propios nos llevaron a hacer una predicción audaz: estimamos que la tasa oficial de desempleo de Estados Unidos alcanzaría el 5% en julio de 2015 (en ese momento, la tasa era del 6,3%). El informe se publicó en HBR aquí, y los comentarios de los lectores fueron agresivos: muchos me animaron, en sentido figurado, y uno o dos, literalmente, a tirar mis proyecciones a la basura. Parece que nunca se gana nada haciendo predicciones audaces, pero en este caso los datos apuntaban a un hecho evidente: estábamos subestimando enormemente la cantidad de puestos de trabajo que estarían disponibles.

La situación económica parecía sombría en aquel momento, así que puedo entender por qué la predicción despertó cierta hostilidad. Por un lado, la bolsa estaba al alza, los ricos parecían cada vez más ricos y no se vislumbraba el fin de los beneficios empresariales. Por otro, las personas desempleadas no encontraban trabajo, quienes tenían empleos por debajo de su cualificación abandonaban por completo el mercado laboral y los trabajadores pobres no podían llegar a fin de mes. Pero había señales de que eso estaba cambiando, tanto en el ámbito político, mediante cambios en el salario mínimo, como en el económico, gracias a la creación de empleo en pequeñas empresas.
El último informe lo confirma: el desempleo cayó al 5,8% — la primera vez que vemos que baja del 6% desde 2008. Es una cifra muy inferior a la previsión de la Reserva Federal y aproximadamente acorde con la agresiva proyección de mi empresa, que situaba la tasa en el 6,0% para octubre de 2014. Aun así, algunos analistas advierten que las cifras no son indicativas de un verdadero crecimiento económico. Algunos afirman que la tasa de desempleo es irrelevante porque no cuenta a quienes han dejado de buscar trabajo, y otros sostienen que no tiene relevancia en un contexto de mercado bursátil turbulento y otros indicadores negativos.
Ante esta falta de consenso, me pareció importante volver a examinar dónde se sitúa la tasa de desempleo, hacia dónde se dirige y qué significa realmente como indicador de una economía saludable.
Primero, dejemos de lado el mercado bursátil. Sí, el mercado ha experimentado algunos picos repentinos y también caídas abruptas, y sí, eso puede inquietar, especialmente si se es inversionista. Pero la verdad es que el mercado bursátil no impulsa la economía ni mira demasiado hacia el futuro. Más que predictivo, suele ser reactivo. Irónicamente, cuando hicimos nuestra predicción por primera vez, muchos comentaristas utilizaron el crecimiento histórico de los mercados como contrapunto: argumentaban que las empresas tendrían que centrarse aún más en aumentar sus ganancias para sostener los precios de las acciones, y que mayores beneficios exigen salarios más bajos y más desempleo. Pero, independientemente de que las acciones suban o se desplomen día a día, actualmente vemos que la rentabilidad empresarial alcanza niveles récord e impulsa una firme disposición a seguir contratando.
Una preocupación más válida tiene que ver con la metodología detrás de la tasa de desempleo. Es cierto que la tasa no incluye a las personas que han dejado de buscar trabajo, y es justo decir que no es una forma precisa de contar a las personas sin empleo. Es muy lamentable que no usemos una medida mejor. Pero así se ha medido desde que empezamos a medir las tasas de desempleo en Estados Unidos. Es el indicador más válido que tenemos y el único que podemos usar para comparar con períodos históricos anteriores. Es una medida relativa del desempleo, y una caída pronunciada, independientemente del tamaño de la población activa, sigue siendo un sólido indicador de salud. Muchas personas han dejado de buscar trabajo, pero no tantas como para que las tasas relativas de desempleo hayan cambiado sustancialmente.
A pesar de la tasa de participación en la fuerza laboral, sabemos que si el desempleo es del 5% o menos, aunque se mida de manera imperfecta, es una tasa relativamente baja y algo positivo. Siempre habrá personas a las que les resulte increíblemente difícil conseguir trabajo; todos nos solidarizamos con ellas y respaldamos los esfuerzos del gobierno para apoyarlas. Pero, a nivel macroeconómico, alcanzar un desempleo del 5% es un hito importante. Demuestra nuestro avance y nos indica en qué punto del ciclo del desempleo estamos, un ciclo que no solo es predecible, sino que históricamente también ha sido un indicador sólido de la salud económica.
La deflación salarial también ha sido un problema reciente, pero incluso en ese ámbito estamos progresando. Aunque es cierto que los directores ejecutivos siguen recibiendo aumentos salariales obscenos, el nivel más bajo del empleo empieza a mostrar señales de crecimiento por primera vez desde la Gran Recesión: las empresas están aumentando lentamente los salarios y el gobierno empieza a tomar medidas contundentes para elevar el salario mínimo, tanto a escala nacional como estatal y local. El gobierno federal elevó el salario mínimo para los contratistas del gobierno de $7.25 a $10.10, y el presidente Obama intenta aumentar de manera similar el salario mínimo nacional. En mi estado, el gobernador de California firmó un proyecto de ley para elevar el salario mínimo de todo el estado en un 25% para 2016. La ciudad de San Francisco está trabajando para elevar su salario mínimo a $15; Los Ángeles sigue su ejemplo. Se esté de acuerdo o no con la filosofía, lo cierto es que por fin estamos prestando atención a los trabajadores estadounidenses más pobres. Sin duda se puede hacer más, pero las cosas avanzan lentamente en la dirección correcta.
Seguimos recuperándonos de la Gran Recesión, pero eso no significa que no debamos celebrar los logros alcanzados hasta la fecha. Podemos debatir si la definición de desempleo es correcta, si hay suficientes empleos o si el salario mínimo es lo bastante alto. O podemos reconocer que, en muchos casos, los indicios son positivos y, cuando no lo son, centrarnos en abordar esos problemas. En cuanto al desempleo, lo esencial es que está cayendo más rápido de lo previsto, lo que significa que hay más empleos disponibles y más dinero circulando por nuestra economía. Aún no estamos exactamente donde queremos estar, pero sin duda el futuro se ve más prometedor.
Publicado en colaboración con Harvard Business Review
Autor: Jeffrey Stibel es presidente y director ejecutivo de Dun & Bradstreet Credibility Corp.
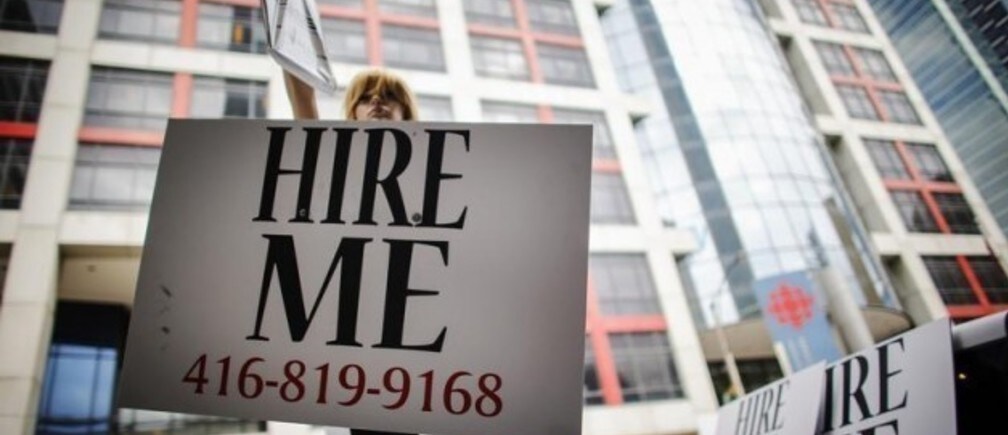
Imagen: Maniquíes motorizados sostienen carteles que dicen «Contrátenme» en Toronto. REUTERS/Mark Blinch.




