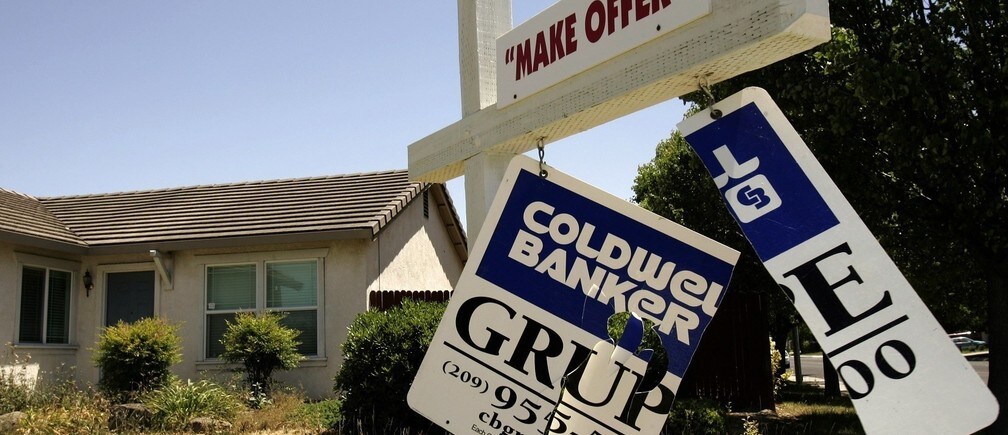
Entre las burbujas, esta no fue muy grande. De 2002 a 2006, la proporción de la economía estadounidense dedicada a la construcción residencial aumentó 1,2 puntos porcentuales del PIB por encima de su tendencia previa, antes de desplomarse cuando Estados Unidos entró en la mayor crisis económica en casi un siglo. Según mis cálculos aproximados, la inversión excesiva en el sector de la vivienda durante este período sumó unos 500.000 millones de dólares: una fracción diminuta de la economía mundial en el momento del estallido, cualquiera que sea la medida.
Sin embargo, los daños resultantes han sido enormes. Las economías de Europa y América del Norte son aproximadamente un 6 % más pequeñas de lo que cabría esperar si no hubiera habido una crisis. En otras palabras, una cantidad relativamente pequeña de inversión excesiva es responsable de unos 1,8 billones de dólares en producción perdida cada año. Dado que la brecha no muestra señales de cerrarse, y teniendo en cuenta las tasas de crecimiento esperadas y los rendimientos de las acciones, estimo que la pérdida total de producción acabará alcanzando casi los 3 cuatrillones de dólares. Por cada dólar de inversión excesiva en el mercado de la vivienda, la economía mundial habrá sufrido pérdidas de 6.000 dólares. ¿Cómo es posible?
Es importante señalar que no todas las recesiones causan tanto daño. Los reveses financieros de 1987, 1991, 1997, 1998 y 2001 (cuando se perdieron unos 4 billones de dólares en inversión excesiva al estallar la burbuja puntocom) tuvieron poco impacto en la economía real en general. La razón por la que esta vez las cosas fueron distintas se encuentra en un artículo publicado recientemente de Òscar Jordà, Moritz Schularick y Alan M. Taylor. Los autores muestran que los grandes auges crediticios pueden agravar considerablemente los daños causados por el estallido de una burbuja de activos.
Históricamente, cuando una recesión se debe al estallido de una burbuja de activos que no fue impulsada por un auge crediticio, la economía se sitúa aproximadamente entre un 1 y un 1,5 % por debajo de lo que habría estado de otro modo cinco años después del inicio de la recesión. Sin embargo, cuando interviene un auge crediticio, los daños son mucho mayores. Cuando la burbuja se da en los precios de las acciones, la economía rinde, en promedio, un 4 % por debajo de su nivel normal al cabo de cinco años, y hasta un 9 % por debajo cuando la burbuja se encuentra en el mercado de la vivienda. A la luz de estos hallazgos, está claro que las dificultades experimentadas desde el comienzo de la crisis económica no se apartan mucho de la experiencia histórica.
Para muchos economistas, las recesiones son una parte inevitable del ciclo económico: el desplome que necesariamente sigue a todo auge, como una resaca. Sin embargo, John Maynard Keynes no compartía en absoluto esta opinión. «Parece una imbecilidad extraordinaria que este maravilloso estallido de energía productiva deba ser el preludio del empobrecimiento y la depresión», escribió Keynes en 1931, después de que los años de auge de la década de 1920 dieran paso a la Gran Depresión. «No encuentro la explicación de las pérdidas empresariales actuales, de la reducción de la producción y del desempleo que necesariamente se deriva de ello en el elevado nivel de inversión que se mantuvo hasta la primavera de 1929, sino en el cese posterior de esa inversión».
Unos años más tarde, Keynes propuso una solución al problema. En Teoría general de la ocupación, el interés y el dinero, Keynes explicó cómo se crean los auges cuando «se realizan inversiones que, en condiciones de pleno empleo, de hecho rendirían, digamos, un 2 %, esperando que rindan, digamos, un 6 %, y se valoran en consecuencia». En una recesión, el problema se invierte. Se «espera que las inversiones que rendirían un 2 % rindan menos que nada».
El resultado es una profecía autocumplida, en la que el desempleo generalizado efectivamente hace que los rendimientos de esas inversiones caigan por debajo de cero. «Llegamos a una situación en la que escasean las viviendas», escribió Keynes, «pero en la que, pese a ello, nadie puede permitirse vivir en las viviendas que hay».
Su solución era sencilla: «El remedio adecuado para el ciclo económico no consiste en abolir los auges y mantenernos así permanentemente en una semirrecesión, sino en abolir las recesiones y mantenernos así permanentemente en un cuasi auge». Para Keynes, el problema de fondo era una falla en los canales de crédito de la economía. La reacción financiera al estallido de una burbuja y la consiguiente ola de quiebras hacen que la tasa de interés natural caiga por debajo de cero, aunque todavía haya muchas formas de poner a las personas a trabajar productivamente.
Hoy reconocemos que los canales de crédito obstruidos pueden provocar una recesión económica. Se proponen comúnmente tres respuestas. La primera consiste en políticas fiscales expansivas, con los gobiernos cubriendo el déficit ante la debilidad de la inversión privada. La segunda es elevar el objetivo de inflación, lo que daría a los bancos centrales más margen para responder a las perturbaciones financieras. Y la tercera consiste en imponer restricciones estrictas a la deuda y al apalancamiento, especialmente en el mercado de la vivienda, para impedir que se forme una burbuja de precios impulsada por el crédito. A estas soluciones, Keynes habría añadido una cuarta, conocida hoy como el «put de Greenspan»: utilizar la política monetaria para validar los precios de los activos alcanzados en el punto álgido de la burbuja.
Por desgracia, en un mundo en el que la austeridad fiscal parece ejercer un poder hipnótico sobre los políticos y en el que el objetivo de inflación del 2 % parece inamovible, nuestras opciones de política son bastante limitadas. Y, en última instancia, así es como un auge relativamente pequeño puede desembocar en un desplome tan grande.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: J. Bradford DeLong es profesor de Economía en la Universidad de California en Berkeley e investigador asociado de la Oficina Nacional de Investigación Económica.
Imagen: Se muestra una vivienda embargada en Stockton, California. REUTERS/Robert Galbraith.




