Es necesario crear soluciones de amplia adopción para los problemas de los pagos transfronterizos.
Los avances tecnológicos del sector privado en este ámbito deben ir acompañados de avances igual de sólidos en el sector público.
Esto implicará que el sector público navegue los factores geopolíticos, impulse la estandarización y afronte varias consideraciones comerciales complejas.
Como los flujos de pagos transfronterizos son uno de los ámbitos de los que me ocupo en Mastercard, a menudo me preguntan qué nueva tecnología será decisiva para transformar los marcos de pagos transfronterizos. Las tecnologías por las que me preguntan van desde sistemas de pago transfronterizos basados en la tecnología de registros distribuidos hasta depósitos tokenizados y el tema del momento: la IA.
Las nuevas tecnologías son como objetos brillantes y relucientes: captan nuestra atención y nos entusiasma su potencial para resolver los problemas inherentes a los flujos transfronterizos actuales. Y, sin duda, el avance tecnológico es uno de los ámbitos en los que el sector privado puede hacer una contribución significativa.
Pero es poco probable que el cambio verdadero, al menos a corto y medio plazo, provenga de un avance tecnológico revolucionario. Se necesitan años, si no décadas, para ampliar el uso de una nueva tecnología y lograr niveles adecuados de resiliencia.
¿Cómo está mejorando el Foro Económico Mundial el sistema financiero mundial?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al promover la cooperación y el intercambio de conocimientos, el Centro ayuda a sus socios a orientar los sistemas financieros hacia la estabilidad económica a largo plazo y la prosperidad compartida.
El sector privado está cumpliendo su parte
La Hoja de ruta del G20 para mejorar los pagos transfronterizos, respaldada por las naciones del G20 en 2020, fija para 2027 el plazo para reducir los costos y mejorar la velocidad, el acceso y la transparencia de los pagos transfronterizos. Al mirar atrás, a los cuatro años transcurridos desde el inicio de la Hoja de ruta, veo que los avances tecnológicos están contribuyendo a los logros del sector privado en la mejora de la experiencia de los pagos transfronterizos, aunque cuesta encontrar avances verdaderamente revolucionarios.
Dicho sencillamente, el cambio se está produciendo porque los participantes en los sistemas de pago están aplicando la tecnología para resolver problemas. Examinamos la cadena de pagos, identificamos los puntos de fricción y utilizamos las soluciones disponibles para abordar estas dificultades.
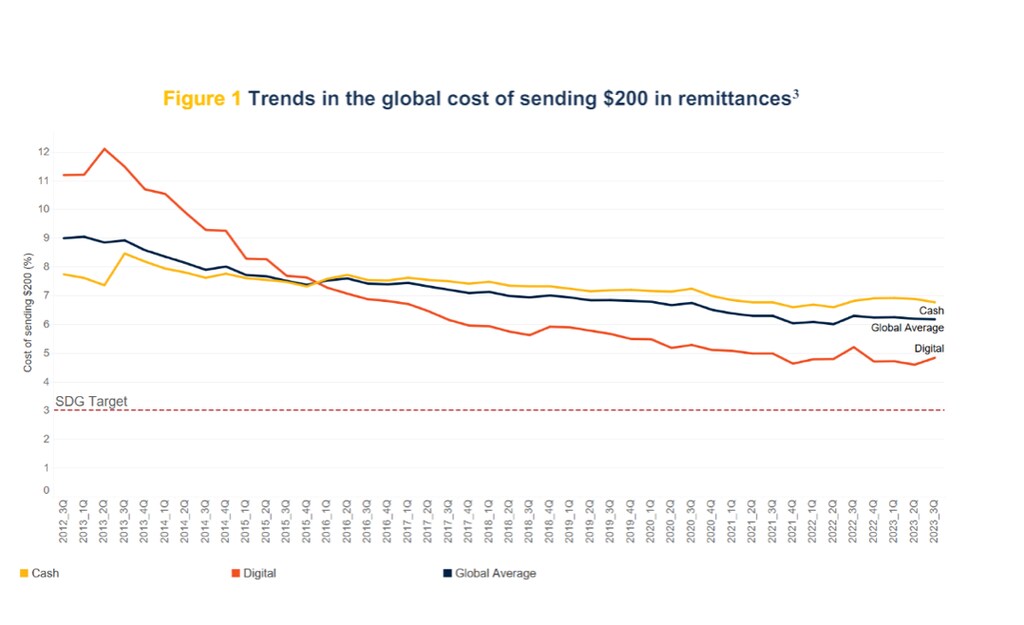
Por ejemplo, en el caso de las remesas, las empresas de transferencia digital de dinero ofrecen a los usuarios una opción más económica, transparente y rápida para enviar dinero a través de las fronteras. Según los datos del Banco Mundial, en el tercer trimestre de 2023, enviar una remesa digital de 200 dólares costaba un 4,84 %. En comparación, el promedio mundial de las remesas no digitales era del 6,77 %.
Aunque el costo de enviar una remesa digital supera el objetivo del 3 % fijado por la Hoja de ruta del G20, es alentador observar que el costo de las remesas digitales ha ido disminuyendo de forma constante desde 2012 y se mantiene por debajo del costo promedio mundial de las remesas desde al menos 2016.
Los beneficios de las remesas digitales para los usuarios son posibles gracias a las medidas del sector privado para digitalizar el inicio, la financiación y la transferencia de las remesas.
Empresas como Mastercard también han estado a la vanguardia de la modernización del ecosistema de pagos transfronterizos, al ofrecer redes más amplias, cambio de divisas y capacidades mejoradas, como los muy solicitados servicios de conocimiento del cliente (KYC) y de tesorería.
Mastercard Move, nuestra completa cartera de soluciones para transferir dinero, ofrece acceso al 95 % de la población bancarizada mundial en 180 países. Nuestras soluciones brindan transparencia y opciones a los usuarios finales, pues permiten hacer seguimiento de los pagos, consultar las comisiones y recibir fondos en cuentas bancarias, monederos digitales y móviles, tarjetas y efectivo.
Necesitamos más del sector público
La capacidad de la tecnología para facilitar pagos transfronterizos más rápidos, económicos y seguros se ve limitada por las diferencias entre los marcos nacionales de regulación, supervisión y vigilancia; los horarios de funcionamiento de los bancos centrales; el acceso a los sistemas de pago de los bancos centrales; y los requisitos nacionales de protección de datos, privacidad y localización de datos.
Por ejemplo, en materia de localización de datos, los gobiernos de todo el mundo siguen introduciendo nuevos requisitos que obligan a almacenar los datos en el territorio nacional y prohíben o restringen severamente la transferencia de ciertos datos fuera de un país o una región determinados. El aumento de los requisitos de localización de datos suele obedecer a preocupaciones sobre la privacidad y la seguridad de los datos.
Los gobiernos y los responsables de formular políticas tienen razón al sentirse responsables de proteger la privacidad de sus ciudadanos y garantizar altos niveles de seguridad para los datos sensibles de los usuarios. Sin embargo, las barreras a los datos ralentizan los pagos y aumentan su costo: un ejemplo de cómo los objetivos de la Hoja de ruta pueden entrar en conflicto con otras metas importantes de política pública.
Se necesita voluntad política para abordar estos objetivos de política pública contrapuestos, tanto a nivel nacional como mundial.
Seamos realistas sobre las funciones y responsabilidades
Los bancos centrales y otras autoridades públicas han destacado que la colaboración entre los sectores público y privado es fundamental para alcanzar los objetivos de la Hoja de ruta. Sin embargo, en la práctica, han generado grandes expectativas sobre lo que debería aportar el sector privado.
Tomemos como ejemplo la interconexión de los sistemas de pago instantáneo (IPS, por sus siglas en inglés). Esta promete mejorar la eficiencia de los pagos transfronterizos, pero estamos viendo surgir modelos en los que el sector público tendría el control total del esquema, su hoja de ruta de producto, la infraestructura tecnológica y la propiedad intelectual.
Un proveedor de servicios del sector privado quedaría relegado a la función de proveedor técnico y tendría que aceptar ese acuerdo y realizar las actividades relacionadas con la tecnología que el sector público no puede llevar a cabo. ¿Es esta la definición de colaboración público-privada del sector privado?
En Mastercard hemos dedicado mucho tiempo a reflexionar sobre cómo distribuir las responsabilidades entre el propietario del esquema, el operador técnico y los IPS, en particular, qué se necesitaría para incentivar la participación de las partes interesadas, promover la adopción y facilitar la expansión y la viabilidad. Hemos expuesto nuestras opiniones en un reciente documento técnico, pero un punto clave es que debe haber un intercambio de funciones, responsabilidades y, por tanto, control entre el propietario del esquema, el operador técnico y los IPS. Para crear modelos que logren estos resultados, se debe consultar al sector privado desde el inicio del proceso de desarrollo, no a mitad del proceso ni casi al final.
Aunque se pueda alcanzar una posición razonable sobre las funciones que desempeñarán los distintos sectores al prestar el servicio, siguen existiendo numerosas consideraciones comerciales complejas. El producto final debe diferenciarse lo suficiente de lo que existe hoy en cuanto a precio, prestaciones, seguridad y experiencia del usuario, para atraer a los bancos a realizar el desarrollo necesario para ofrecer el servicio a sus clientes e incentivar a los consumidores a adoptar la forma de pago correspondiente. Algunos diseños «digitales» basados en registros contables afrontan interrogantes similares sobre el desarrollo técnico, así como sobre los costos de pasar de monedas digitales a monedas fiduciarias.
Es posible que los diseños novedosos, aunque cuenten con el respaldo del sector público, no se traduzcan en adopción como hemos visto con los IPS a nivel nacional. De las numerosas conexiones bilaterales transfronterizas, ninguna ha alcanzado todavía un volumen que justifique una inversión seria del sector privado. Para que tengan éxito, los incentivos y las condiciones comerciales de los pagos transfronterizos deben funcionar.
En Mastercard estamos comprometidos con un mundo en el que los pagos transfronterizos sean rápidos, sencillos y seguros. Hemos apoyado la Hoja de ruta del G20 desde sus inicios. Como miembro del Grupo de trabajo sobre interoperabilidad y extensión de los pagos del CPMI, agradezco enormemente la oportunidad de colaborar con el sector público. Pero, casi cuatro años después de iniciado este proceso, debemos tener claro qué funciones consideran que les corresponden al sector público y al privado. Con el plazo objetivo de 2027 cada vez más cerca, no tenemos tiempo para dar por sentado que las buenas ideas se traducirán en la participación del sector privado ni para distraernos con objetos brillantes y relucientes.