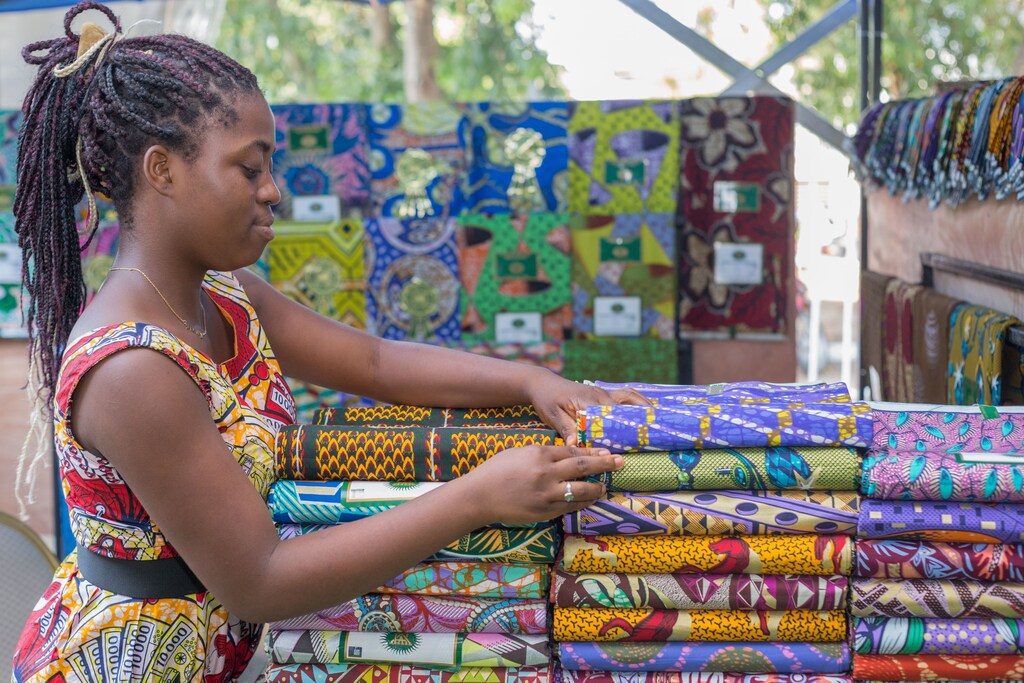
Las pequeñas y medianas empresas (pymes) son fundamentales para el crecimiento económico de África.
La financiación es un reto para las pymes en África, pero otros factores también son fundamentales para su crecimiento en el continente.
Un segmento de pequeñas empresas sano y en expansión en África aumenta el empleo, amplía la base impositiva, incrementa los ingresos nacionales y permite a los gobiernos africanos financiar la infraestructura social y económica.
Aunque las pequeñas y medianas empresas (pymes) representan el 95% de todas las empresas registradas y contribuyen aproximadamente con el 50% del PIB total de los países subsaharianos, los emprendedores siguen enfrentándose a obstáculos importantes para crecer y prosperar, que van más allá de la barrera tradicional de la obtención de financiación. Atender sus necesidades y su capacidad para alcanzar su potencial es esencial para construir una África próspera.
Alrededor del 40% de las pymes de los países en desarrollo tienen dificultades para acceder a la financiación. Esto indica que el sector financiero, en general, tiene problemas para comprender y atender a las pymes. Frente a ello, hay que tener en cuenta que la asimetría de información en los mercados financieros ha dejado a muchas pequeñas empresas con un conocimiento limitado. La falta de garantías disponibles o de datos sobre flujos de caja hace que los proveedores de servicios financieros consideren a menudo que las pymes son demasiado arriesgadas.
Otro factor crítico que afecta a las pymes son los procedimientos burocráticos de incorporación. Asimismo, los procedimientos de evaluación y financieros también pueden ejercer presión adicional sobre las pequeñas empresas, especialmente cuando no pueden acceder a las garantías, los activos y los recursos que exigen algunas instituciones financieras.
La falta de infraestructura aísla a las pymes de los mercados, las oportunidades y el acceso al capital. Los propietarios de empresas, debido a costes salariales inasumibles, se ven a menudo obligados a realizar tareas que no están dentro de sus competencias. Inevitablemente, se descuidan aspectos del negocio vitales para el crecimiento, con un alto coste para la sostenibilidad.
¿Qué deben hacer las instituciones financieras para revertir estas tendencias? ¿Cómo pueden las pequeñas empresas africanas convertirse en las fuerzas de cambio económico, transformación financiera e innovación en que se han convertido las pymes en otras partes del mundo?
Parte de la respuesta es un enfoque creativo y estratégico de desarrollo empresarial que aprovecha la tecnología, la perspicacia y los ecosistemas de relaciones para permitir a los emprendedores africanos superar los obstáculos de acceso y de competencias que suelen impedir la creación y el crecimiento de empresas en el continente.
Las pymes deben acceder a financiación, mercados, competencias y recursos si África quiere alcanzar la expansión socioeconómica que desea. Deben aprovechar la tecnología bancaria, las competencias digitales, la información de mercado y los ecosistemas de relaciones para superar los obstáculos empresariales. Por ejemplo, Standard Bank y su socio de capital, el Banco Industrial y Comercial de China (ICBC), presentan productos agrícolas africanos en eventos promocionales de importación chinos, como la Exposición Comercial China-África para la Exportación (CAETE), de periodicidad bianual.
Los resultados de los eventos de los últimos dos años han incluido la firma de 216 proyectos y 43 000 millones de dólares en nuevo comercio con África. Las sesiones de emparejamiento comercial entre África y China contaron con la participación de 15 países africanos en 11 sesiones de exportación, y se agilizó el comercio de diversos productos agrícolas en bruto y procesados.
En Sudáfrica, las alianzas basadas en plataformas digitales han conectado a productores marginados de productos frescos con las cadenas de valor agrícolas convencionales. Estos proyectos podrían utilizarse en otros mercados para vincular el extenso segmento de pequeños agricultores de África con las cadenas de valor agrícolas regionales y mundiales.
Los facilitadores críticos en el panorama de oportunidades empresariales y comerciales de África deben basarse en el acceso a recursos digitales, servicios y conectividad. Clave para aumentar la actividad de las pymes son las oportunidades que orientan la inversión hacia el desarrollo de las competencias y la capacidad de las empresas locales de construcción, infraestructura y logística.
Entre los logros recientes de África figura la formación de más de 3800 emprendedores en Uganda. Como uno de los participantes, Standard Bank colaboró con el Fondo Nacional de Seguridad Social de Uganda, la Embajada de Francia y el Programa de las Naciones Unidas para el Desarrollo.
En toda África, las estrategias e iniciativas gubernamentales en favor de las pymes suelen servir de trampolín para las intervenciones del sector privado o las alianzas público-privadas que promueven las pequeñas empresas, entre ellas:
Financiación
El acceso a la financiación se promueve mediante programas especializados y sistemas de garantía en colaboración con instituciones financieras. La Agencia para el Desarrollo de las Pequeñas Empresas (SEDA) de Sudáfrica ofrece a los emprendedores asistencia financiera, programas de mentoría y de formación. Asimismo, el Banco de Desarrollo de Nigeria concede préstamos y subvenciones a las pequeñas empresas.
Regulación
Las reformas regulatorias simplifican los requisitos de registro y de funcionamiento. Los cambios introducidos en Ruanda, por ejemplo, han mejorado su calificación en el Índice de Facilidad para Hacer Negocios del Banco Mundial.
Apoyo a la tecnología y la innovación
Los centros tecnológicos, los centros de innovación y las plataformas digitales facilitan el acceso a la tecnología, la información y los mercados. El iHub en Kenia es un ejemplo de este tipo de iniciativa.
Acceso a los mercados
Facilitar el acceso a los mercados incluye promover políticas de compras locales, apoyar la participación en ferias y exposiciones comerciales y fomentar las relaciones comerciales internacionales. El acuerdo de la Zona de Libre Comercio Continental Africana (AfCFTA) incrementará el comercio intraafricano y creará nuevas oportunidades empresariales para las pequeñas empresas.
Incentivos fiscales y apoyo
En algunos países se ofrecen incentivos fiscales y apoyo para estimular el crecimiento. Un ejemplo destacado de apoyo impulsado por el Estado es La Agencia de Empresas de Ghana (GEA). En colaboración con instituciones del sector privado, esta agencia está introduciendo activamente en las empresas locales los principios japoneses de fabricación kaizen. Esto ha llevado a las pymes a adoptar procesos simplificados y rentables, y a aumentar su producción.
El Consejo Bancario de Sudáfrica identifica tres fuerzas de alto nivel que inciden en la financiación bancaria de las pequeñas empresas. Estas fuerzas trabajan para transformar la economía sudafricana, equilibrar la distribución de los ingresos y permitir que un gran número de personas se incorpore a la corriente económica principal de Sudáfrica.
Desafíos del crédito a las pymes
Aunque el cambio debe acelerarse, el aumento de la participación de las pymes en las economías debe lograrse sin afectar a la solidez de los sectores financieros. La realidad es que la concesión de crédito a las pymes debe ser rentable y que los costes de conceder préstamos a algunas pequeñas empresas superan actualmente el valor del préstamo.
El mayor apoyo que los bancos pueden prestar a las pymes en África es hacer que la banca sea sencilla mediante la tecnología móvil. En Sudáfrica, por ejemplo, el servicio Standard Bank Enterprise Direct conecta a las pymes con banqueros empresariales a través de 12 centros de atención telefónica en todo el país, lo que permite a los clientes empresariales realizar más del 90% de todas sus transacciones por teléfono.
En definitiva, África, que tiene la mayor población juvenil del mundo, necesita emprendedores y pequeñas empresas que ofrezcan a los futuros trabajadores oportunidades que hagan crecer la economía.
Un segmento de pequeñas empresas africanas sano y en expansión incrementará el empleo, ampliará las bases impositivas y aumentará los ingresos nacionales. Una creación de empresas privadas sólida permitirá a los gobiernos africanos centrar la financiación en la infraestructura social y económica, clave para ampliar la inclusión y sostener el crecimiento económico a largo plazo en África.




