Lo que está en juego: los datos de esta semana han reavivado la preocupación por la evolución del comercio mundial, ya que muestran que, durante los últimos 6 meses, se ha producido la mayor contracción del comercio global desde el final de la crisis financiera. Si bien los factores cíclicos pueden estar influyendo, los especialistas en comercio también han planteado una serie de explicaciones estructurales para el descenso de la elasticidad del comercio, que van desde un cambio en la composición del comercio hasta los límites de la fragmentación de la producción mundial.
Motivación y hechos estilizados sobre la elasticidad del comercio
Bernard Hoekman escribe que deberíamos preocuparnos por el desempeño del crecimiento de la relación comercio/PIB, porque el comercio es un canal de transferencia de conocimientos (flujos tecnológicos) y de especialización según la ventaja comparativa, lo que mejora la asignación de recursos y favorece un mayor crecimiento económico y bienestar (renta real) a lo largo del tiempo. Otra razón para preocuparse por si el comercio crece más rápido que la producción es que las exportaciones netas son un canal clave para las economías afectadas por crisis. Si el comercio mundial es anémico, a estos países les resulta más difícil hacer frente a los déficits y reducir la deuda.
Gavyn Davies escribe que la expansión del comercio mundial parece haber perdido por completo su impulso. Una de las reglas empíricas más fiables de la economía mundial de la posguerra ha sido que el volumen del comercio mundial tiende a crecer a un ritmo aproximadamente el doble que el del PIB mundial. Por ejemplo, entre 1990 y 2008, el PIB real mundial se expandió a una tasa anual del 3,2 %, mientras que el volumen del comercio mundial creció un 6,0 %.Douglas Irwin escribe que, en condiciones normales (es decir, excluyendo guerras y depresiones), el crecimiento del comercio supera al de la producción. Pero el margen en que el comercio crece más rápido que la producción no es constante. Bernard Hoekman escribe que la historia reciente ha registrado, en efecto, tasas de crecimiento del comercio mundial sin precedentes en relación con la renta mundial.
Paul Krugman escribe que un comercio cada vez mayor en relación con el PIB no es una ley natural, sino algo que resultó de las políticas y tecnologías de las últimas generaciones. No deberíamos sorprendernos ni inquietarnos si deja de producirse. Es perfectamente razonable creer que los grandes factores que impulsaron la globalización fueron cambios únicos que ya quedan atrás, por lo que cabe esperar que la proporción del comercio en el PIB se estabilice, y que esto no represente ningún tipo de problema. De hecho, es concebible que factores como el aumento de los costes del combustible y la automatización (que reduce la importancia de los costes laborales) conduzcan a cierta «relocalización» de la manufactura hacia los países avanzados y a un descenso correspondiente de la proporción del comercio.
Explicaciones estructurales
Bernard Hoekman escribe que existen distintas explicaciones potenciales de naturaleza «estructural» (es decir, no macroeconómica) que pueden provocar un descenso de la elasticidad-renta del comercio. Una es que refleja un cambio en la composición del comercio mundial hacia productos con una elasticidad menor. Otra es que la desaceleración simplemente refleja el fin de los procesos de integración de China y de Europa central y oriental; es decir, el elevado crecimiento del comercio fue en gran medida un fenómeno transitorio. Una tercera es que refleja que se han alcanzado los límites de la capacidad (y de los incentivos) de las empresas para participar en la fragmentación internacional de la producción, que es parte integrante de las cadenas de valor globales. Una cuarta explicación potencial es el aumento del apoyo gubernamental a las industrias nacionales, lo que reduce los incentivos para que empresas y hogares compren bienes y servicios a proveedores extranjeros.
Cristina Constantinescu, Aaditya Mattoo y Michele Ruta sostienen que el choque de las tecnologías de la información y la comunicación de los años noventa dio lugar a una rápida expansión de las cadenas de suministro globales, con un número creciente de piezas y componentes importados, especialmente por las economías emergentes para su procesamiento y reexportación. Los consiguientes aumentos del comercio de ida y vuelta de componentes hicieron que el comercio medido creciera más rápido que la renta nacional. La transición hacia un mundo en el que la producción está cada vez más fragmentada internacionalmente durante los largos años noventa es compatible con la mayor elasticidad del comercio a largo plazo de ese período. Por el contrario, la disminución de la capacidad de respuesta a largo plazo del comercio respecto a la renta en los años 2000 bien puede ser síntoma de que el choque tecnológico de los años noventa ya ha sido absorbido y de que el proceso de fragmentación internacional de la producción se ha ralentizado.
Mathieu Crozet, Charlotte Emlinger y Sébastien Jean sostienen que, si bien los determinantes subyacentes de la inflexión en el desarrollo de las cadenas de valor globales aún deben identificarse, pueden proponerse algunos elementos de interpretación. En primer lugar, la tensión financiera puede haber aumentado la incertidumbre asociada a las relaciones comerciales exteriores, por ejemplo, a través de un acceso más difícil a la financiación del comercio o de una menor confianza en la solidez financiera de los socios comerciales. En segundo lugar, el periodo de crisis, así como acontecimientos específicos como el terremoto de Japón y las inundaciones de Tailandia en 2011, pueden haber llevado a varias empresas a reconsiderar el coste de fragmentar finamente sus cadenas de valor entre países. Además, es probable que el desarrollo de las cadenas de valor globales se enfrente a rendimientos decrecientes, ya que los frutos más fáciles de alcanzar ya se habían recogido antes de la crisis.
Cristina Constantinescu, Aaditya Mattoo y Michele Ruta sostienen que el cambio en la elasticidad del comercio mundial a largo plazo está impulsado por unos pocos países que tienen una gran participación en el comercio mundial y/o que crecen más rápido en relación con el resto del mundo. China y Estados Unidos resultan ser particularmente importantes, ya que explican el 13 % y el 20 %, respectivamente, del cambio en la elasticidad del comercio mundial en el largo periodo de los años noventa, y el 32 % y el 8 %, respectivamente, en los años 2000. En ambos casos, la elasticidad de las importaciones respecto al PIB propio es significativamente menor en los años 2000 en comparación con el largo periodo de los años noventa.
Arnold Kling escribe que, a medida que aumentan los ingresos en China e India, empieza a manifestarse el «efecto Samuelson». Es decir, se reduce la ventaja comparativa del comercio transfronterizo. Se produce más en China cuando los salarios estadounidenses son 10 veces los chinos que cuando solo son 4 veces los chinos (utilizando cifras inventadas aquí). Además, a medida que baja el coste de los robots, estos desplazan a trabajadores en todos los países, lo que también reduce la ventaja comparativa del comercio transfronterizo.
Uri Dadush escribe que la desaceleración de la inversión podría haber explicado con facilidad más de la mitad de la desaceleración del comercio mundial en relación con el PIB. Las empresas de los países avanzados han aplazado la sustitución de maquinaria, mientras que los consumidores, inquietos, han aplazado la compra de viviendas, muebles y lavadoras. La producción de estos bienes de inversión requiere un gran ir y venir de materias primas, piezas y componentes entre países, ya que a menudo están en el núcleo de las llamadas cadenas de valor globales. Se estima, por ejemplo, que el contenido importado de los bienes de inversión es el doble que el de los bienes de consumo, por lo que la desaceleración de la inversión tuvo un efecto desproporcionadamente grande en el comercio. Si esta interpretación de la desaceleración del comercio es correcta, es probable que el crecimiento del comercio se reanude a un ritmo mucho más cercano a su rápido ritmo habitual una vez que la economía mundial vuelva a su senda de crecimiento tendencial.
Este artículo se publica en colaboración con Bruegel. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Jérémie Cohen-Setton es candidato a doctor en Economía en U.C. Berkeley y becario de verano en Goldman Sachs Global Economic Research.
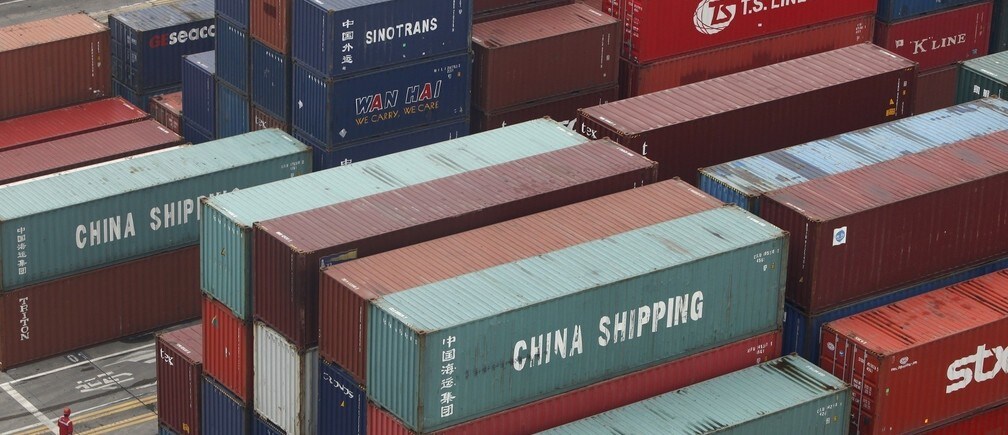
Imagen: Un trabajador camina por una zona de contenedores en el puerto de Shanghái. REUTERS/Aly Song




