Simon Johnson, profesor de la Escuela Sloan de Gestión del MIT, explica por qué la fascinación de Alemania por el oro es una falsa pista
El oro de Alemania se está moviendo. Por primera vez desde que las transacciones oficiales de oro se volvieron más transparentes, el Bundesbank ha notificado que una parte significativa de sus reservas será trasladada de vuelta desde Francia y Estados Unidos. Aparentemente, se trata solo de una cuestión de gestión monetaria rutinaria. Pero ¿por qué ahora?
Una posibilidad es que los responsables de la política alemana crean que nos aproximamos a un escenario de sálvese quien pueda, y que solo el oro custodiado por la propia policía de cada país tiene algún valor.
Pero esto es más que improbable. Un mundo en el que la confianza financiera se rompe por completo entre Alemania y Francia, o entre Alemania y Estados Unidos, es uno en el que tenemos problemas mucho mayores que dónde se encuentra el oro de un país. El comercio internacional se colapsaría, y las grandes empresas globales tendrían dificultades para vender sus productos. Tener más oro en casa, en lugar de en las bóvedas de la Reserva Federal de Nueva York, no marcaría ninguna diferencia en tal situación.
¿Cree Alemania que su oro estará sujeto a sanciones o a alguna forma de confiscación, como a veces ocurre con los Estados considerados parias? De nuevo, esto es difícilmente plausible. Países como Irán y Venezuela se esfuerzan durante mucho tiempo para convertirse en parias internacionales. Alemania, en cambio, es un pilar del mundo democrático. Eso no va a cambiar.
Quizá los banqueros centrales alemanes perciben un cambio a largo plazo en las preferencias internacionales alejándose del dólar y quieren estar preparados de algún modo. Esto es plausible en términos de un futuro descenso de la importancia del dólar como activo de reserva y refugio seguro. Las reservas de activos en dólares (principalmente de los bancos centrales) equivalían a alrededor del 2 % del PIB de Estados Unidos en 1948 y aproximadamente lo mismo en 1968. Hoy, dichas reservas representan al menos el 15 % del PIB estadounidense, y algunas estimaciones las sitúan incluso en el 30 %.
Gran parte de este aumento se debe a la creciente prosperidad y a los superávits por cuenta corriente en los países de ingreso medio. Cuando se vende al mundo más de lo que se compra, se acumulan derechos sobre el resto del mundo, y hay que decidir la forma en que se desea mantener esos derechos.
En la actualidad, el mundo posee muchos activos en dólares estadounidenses, y una mayor diversificación de las carteras en los próximos años no sería sorprendente. Sin duda se habla mucho del creciente papel internacional del renminbi, un tema en el que Arvind Subramanian, mi colega del Instituto Peterson de Economía Internacional, sigue realizando el trabajo más interesante.
Pero trasladar el oro alemán apenas ayuda en este sentido. Lo que ayudaría es dar un giro al euro, en el sentido de convencer a los inversores de que la moneda común tiene un futuro prometedor, porque está respaldada por una unión monetaria, fiscal, financiera y política más sólida. Visto de este modo, la ubicación física del oro es simplemente una distracción.
Es como si las élites políticas alemanas creyeran que han vuelto a la era del patrón oro. Pero, incluso entonces, lo que importaba era la cantidad de oro que se poseía, no dónde se almacenaba realmente.
La tendencia más amplia y preocupante es la politización de la banca central. Destacadas figuras políticas alemanas recelan cada vez más del Banco Central Europeo, mientras expresan en voz alta su preocupación por la política monetaria de la Reserva Federal estadounidense.
Su motivo principal es el temor a la inflación. Pero el verdadero temor no es la inflación en sí, es decir, que los precios puedan subir a un ritmo sorprendentemente rápido este año o el próximo. Más bien, el temor es que los bancos centrales no vean venir la inflación hasta que sea demasiado tarde, y que esto provoque un fuerte desplazamiento al alza de las expectativas de inflación.
Una vez más, trasladar el oro no hace nada para contener la inflación ni para cambiar el comportamiento de los bancos centrales. El vínculo entre las monedas y el oro se rompió de forma irrevocable en 1971, cuando el presidente estadounidense Richard Nixon decidió suspender la convertibilidad de los dólares en oro para los bancos centrales. Desde entonces vivimos en un sistema de dinero fiduciario puro, lo que significa que el valor de nuestro dinero no está respaldado por oro ni por ningún otro bien físico. Estos sistemas monetarios solo pueden funcionar mientras el banco central pueda comprometerse de forma creíble a mantener la inflación bajo control.
Los políticos alemanes parecen, por tanto, sufrir algunos graves espejismos sobre la importancia del oro y los efectos de cambiar su ubicación. Pero tienen razón al preocuparse por las políticas del BCE: otorgar crédito incondicional a los gobiernos de la eurozona es poco probable que los haga más prudentes. Existe un peligro real de que la llamada «dominancia fiscal» socave la política monetaria y dificulte mucho más el control de la inflación.
La fascinación alemana por el oro es una falsa pista. Su temor a una política monetaria descarriada no lo es.
Las opiniones expresadas aquí son las del autor, no necesariamente las del Foro Económico Mundial. Publicado en colaboración con http://www.project-syndicate.org.
Autor: Simon Johnson es profesor de la Escuela Sloan de Gestión del MIT.
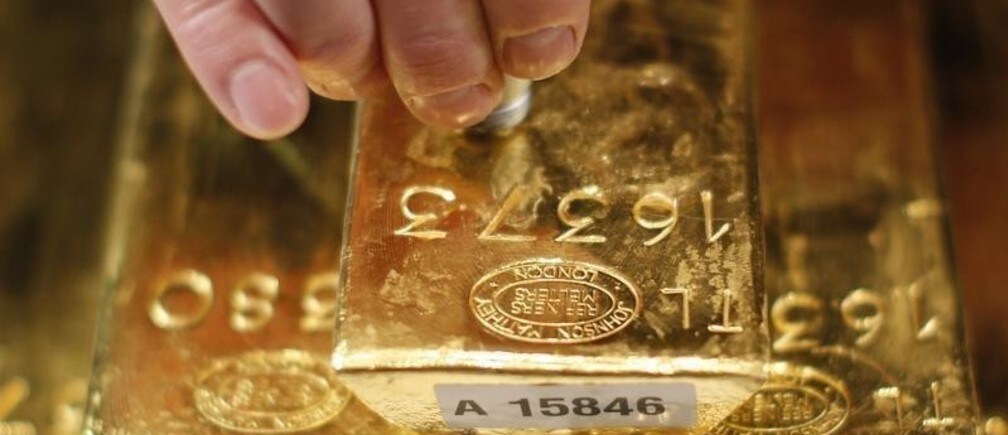
Imagen: Un empleado prueba una barra de oro con un aparato ultrasónico en Fráncfort REUTERS/Lisi Niesner




